 正版
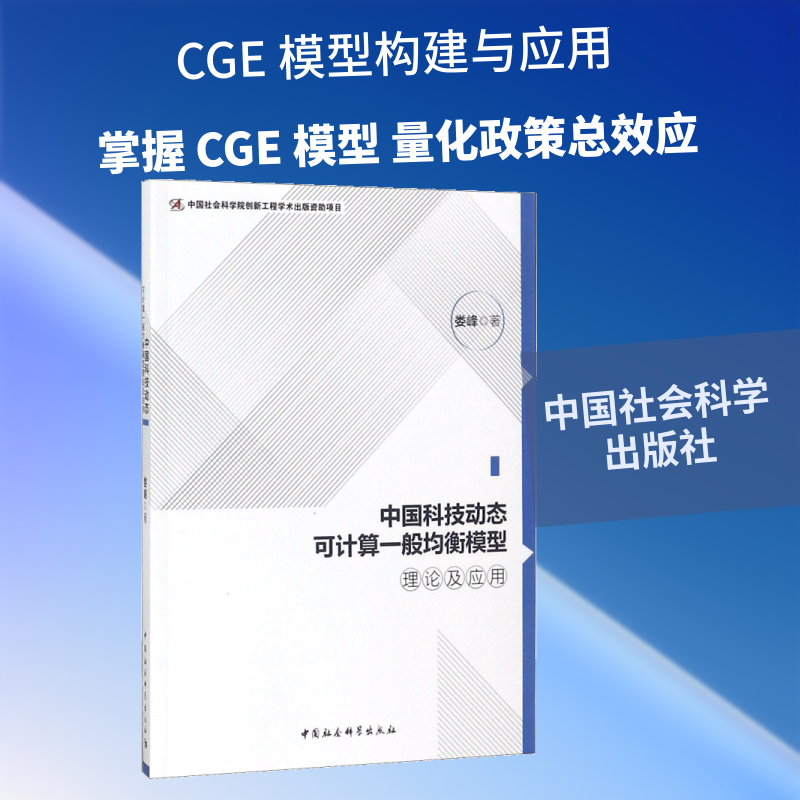
中国科技动态可计算一般均衡模型理论及应用
- 书名
- 中国科技动态可计算一般均衡模型理论及应用
- 作者
- 娄峰 著
- 出版社
- 中国社会科学出版社
- 出版时间
- 2017-10-01
- ISBN
- 9787520312677
- 货号
- 1201735632
- 品相
- 全新
- 分类
- 涉及古代·经济
- 书名
- 中国科技动态可计算一般均衡模型理论及应用
- 作者
- 娄峰 著
- 出版社
- 中国社会科学出版社
- 出版时间
- 2017-10-01
- ISBN
- 9787520312677
- 货号
- 1201735632
- 品相
- 全新
- 分类
- 涉及古代·经济
作者简介▼
娄峰,中国社会科学院数量经济与技术经济研究所经济系统分析研究室经济系统分析室主任、副研究员。主要研究领域:宏观经济预测和政策模拟分析;具体研究方向:大型宏观系统经济模型、可计算一般均衡模型(CGE)、动态随机一般均衡模型(DSGE)、投入产出模型、系统优化模型等预测技术、模拟分析技术。
目录▼
第一章 引言
第一节 研究背景
第二节 研究意义
第二章 文献综述
第一节 研究与试验发展(R&D)与全要素生产率关系
第二节 研究与试验发展(R&D)的投入产出弹性研究
第三节 研究与试验发展(R&D)绩效评价
第四节 研究与试验发展(R&D)主要影响因素
第五节 研究与试验发展(R&D)与经济增长
第三章 中国科研投入发展历程及现状
第一节 中国科技投入规模分析
第二节 中国科技投入强度分析
第三节 东中西部地区科技投入规模及强度比较
第四节 中国研究与试验发展经费支出组成结构
一 按执行者分类的R&D分析
二 按资金来源分类的R&D分析
三 按支出用途分类的R&D分析
第五节 中国科研人员投入分析
一 全国科研人员规模与学历分布结构
二 全国科研人员全时当量及分布结构
第六节 东中西部科研人员投入分析
第四章 研究与试验发展(R&D)经费支出的国际比较
第一节 全球研究与试验发展(R&D)经费支出规模比较
第二节 国际研究与试验发展(R&D)经费支出规模比较
第三节 研究与试验发展(R&D)经费支出强度的国际比较
第四节 研究与试验发展(R&D)经费支出组成结构的国际比较
一 按执行者占比分类的R&D支出国际比较
二 按资金来源占比分类的R&D支出国际比较
三 按支出用途分类的R&D支出国际比较
第五章 可计算一般均衡(CGE)模型理论基础
第一节瓦尔拉斯一般均衡概念和原理
一 经济主体、行为和市场
二 瓦尔拉斯一般均衡概念和原理
三 瓦尔拉斯一般均衡理论的规范性特征
第二节 可计算一般均衡(CGE)模型的特点和发展前景
一 CGE模型的优点
二 CGE模型的局限性
三 CGE模型的发展前景
第三节 CGE模型中部分核心方程的理论推导
一 生产函数的技术特点
二 CES函数的影子价格及替代弹性系数公式推导
第四节 关于CGE模型闭合规则
一 古典主义宏观闭合
二 凯恩斯宏观闭合
三 路易斯闭合
四 其他闭合
第五节 可计算一般均衡(CGE)模型中贸易弹性系数问题
第六 节动态CGE模型的动态机制
一 跨期动态CGE模型
二 递推动态CGE模型
第七节 税收在可计算一般均衡(CGE)模型中的机制理论
一 税收理论的作用机理
二 税收的局部均衡和一般均衡分析
三 环境税下的社会福利
四 能源产品能源税与碳税关系分析
第六章 科技研发投人对经济作用机理分析
第一节 经济增长理论作用机理
第二节 科技研发(It&D)理论作用机理
一 水平创新科技研发理论作用机理
二 垂直创新科技研发理论作用机理
第七章 中国科技动态可计算一般均衡(CNT―DCGE)模型的理论构建
第一节 行业部门划分
第二节 中国科技动态可计算一般均衡模型方程体系
一 生产模块
二 贸易模块
三 居民收入及消费模块
四 企业模块
五 政府模块
六 均衡模块
七 社会福利模块
八 环境污染模块
九 动态模块
第三节 中国科技动态可计算一般均衡模型逻辑结构
第八章 社会核算矩阵(SAM)构建和参数标定及程序检验
第一节 社会核算矩阵的概念和基本特点
第二节 SAM表的基本结构
第三节 社会可算矩阵(SAM)的编制原则和经验
一 中国科技研发可计算一般均衡模型宏观社会核算矩阵(SAM)编制
二 中国科技动态CGE模型参数标定
第四节 模型的计算机实现
第五节 CGE模型与程序检验
一 静态CGE模型检验
二 动态CGE模型的检验
第九章 中国科技动态可计算一般均衡(CNT―CGE)模型的模拟实证分析
第一节 科技政策改革政策背景
第二节 科技政策的理论阐释和作用机理
第三节 中国科技CGE静态模拟分析
政策模拟一
政策模拟二
政策模拟三
政策模拟四
政策模拟五
政策模拟六
第四节 中国科技CGE动态模拟分析
一 中国科技CGE模型动态方程作用机理
二 动态模拟方案设计及实证结果分析
第五节 结论及政策建议
一 切实提高科技研发成果转化为社会生产力
二 增强自主创新能力,改善科技创新的机制和环境
三 简化政策限制性条款,多角度鼓励企业增加研发投入
四 质量和效率替代数量,提高资本利用率和劳动生产率
五 切实提高科技研发成果转化为社会生产力
六 积极利用外部环境与创新网络,促进技术转移和技术创新
七 简化政策限制性条款,多角度鼓励企业增加研发投入
第十章 中国科技税收政策对我国经济社会影响模拟分析:基于中国科技动态CGE模型
第一节 研究背景和意义
第二节 国内外科技税收政策的相关文献综述
一 国外相关研究综述
二 国内相关研究综述
第三节 科技税收优惠激励政策比较
一 各国政府激励科技研发的税收政策
二 各国激励科技研发税收政策的特点
三 中国科技税收激励政策
四 我国政府激励科技研发税收政策存在的问题
第四节 税收政策对科技研发(R&D)投人的作用机理分析
第五节 全要素生产率与潜在经济增长关系
第六节 模拟实证分析
科技税收政策模拟一
科技税收政策模拟二
科技税收政策模拟三
科技税收政策模拟四
科技税收政策模拟五
科技税收政策模拟六
第七节 完善我国科技税收政策的对策建议
一 科技税收政策要主动对接国家科技发展战略
二 实现以地域优惠为主向以产业优惠为主转变
三 加大对科技人员的税收优惠力度
四 税收政策设计要针对科技创新特点和困难
五 要在税收政策上进一步加大对企业研发投入的倾斜力度
六 实现优惠税种以流转税优惠为主
七 建立风险投资税收激励机制
八 简化政策限制性条款,多角度鼓励企业增加研发投入
参考文献
文摘▼
可计算一般均衡模型作为经济学领域有效的实证分析工具,在政策分析领域正得到越来越广泛的应用。娄峰著的《中国科技动态可计算一般均衡模型理论及应用》通过可计算一般均衡模型的理论基础、基本结构、宏观闭合、特点、分类、优势和局限性详细分析了中国科技动态的发展现状与趋势。