
 正版
涉及近代·经济
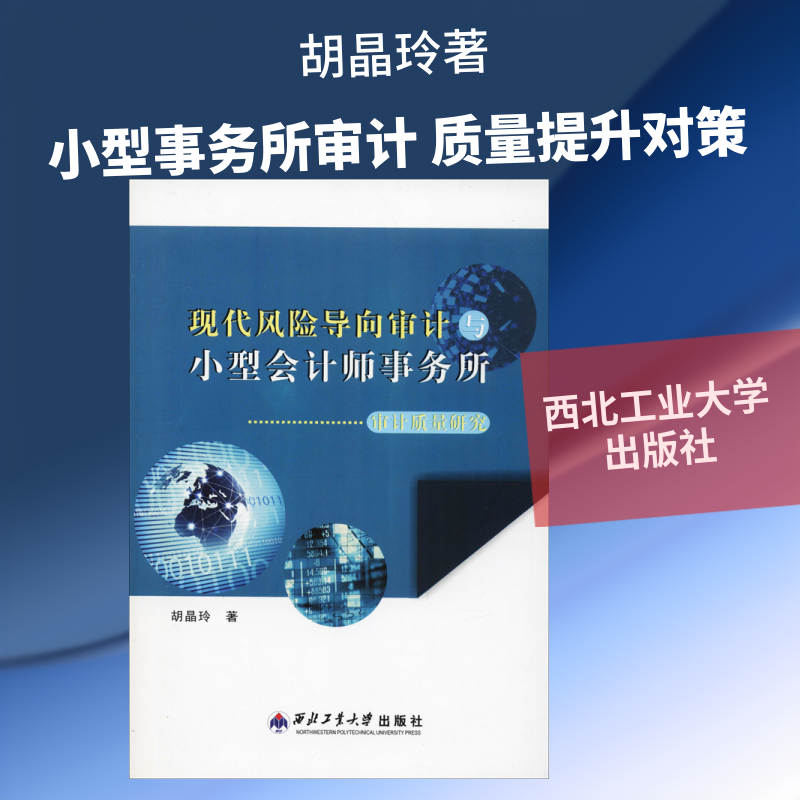
现代风险导向审计与小型会计师事务所审计质量研究
正版保障多仓发货48小时内发货2-3天送达可开发票
¥31.32
定价 ¥46.00
6.8折
立省 ¥14.68
仅剩 3 件
全新
商品参数
- 书名
- 现代风险导向审计与小型会计师事务所审计质量研究
- 作者
- 胡晶玲 著
- 出版社
- 西北工业大学出版社
- 出版时间
- 2018-04-01
- ISBN
- 9787561259641
- 货号
- 1201788687
- 品相
- 全新
- 分类
- 涉及近代·经济
商品参数
- 书名
- 现代风险导向审计与小型会计师事务所审计质量研究
- 作者
- 胡晶玲 著
- 出版社
- 西北工业大学出版社
- 出版时间
- 2018-04-01
- ISBN
- 9787561259641
- 货号
- 1201788687
- 品相
- 全新
- 分类
- 涉及近代·经济
目录▼
第一章 审计质量研究的相关背景与意义
第一节 问题的提出
第二节 国内外研究综述
第二章 现代风险导向审计的演变
第一节 账表导向审计
第二节 系统导向审计
第三节 风险导向审计
第四节 现代风险导向审计的理论基础
第三章 审计风险的含义及应对
第一节 审计风险
第二节 风险评估的含义与程序
第三节 风险应对措施
第四节 控制测试
第五节 实质性程序
第四章 审计质量界定及其衡量标准
第一节 审计质量内涵及主要影响因素
第二节 注册会计师审计质量的衡量标准
第五章 注册会计师审计质量评价指标体系
第一节 注册会计师单项审计业务的质量评价指标体系
第二节 会计师事务所审计质量的评价指标体系
第三节 A会计师事务所审计质量评价
第六章 A会计师事务所的审计案例分析
第一节 A会计师事务所的审计流程
第二节 B新能源有限公司审计流程
第三节 A会计师事务所运用风险导向审计存在的问题及原因分析
第七章 提高我国小型会计师事务所审计质量的对策
第一节 我国注册会计师审计质量现状及原因分析
第二节 会计师事务所形式的演进历程
第三节 提高注册会计师审计质量的对策
第八章 结语
参考文献
文摘▼
现代风险导向审计自20世纪90年代被提出以来,因其对审计效率以及审计效果都起到了促进作用,因此得到了广泛运用,但是主要是集中在大型会计师事务所。而小型会计师事务,在我国从数量上来说占有保证优势,因此对小型会计师事务所的质量如何评价,如何将现代风险导向审计运用于小型会计师事务所以及进一步提高小型会计师事务所的审计质量,这些问题的研究对于提高我国民间审计的整体审计质量具有重要意义。