 正版
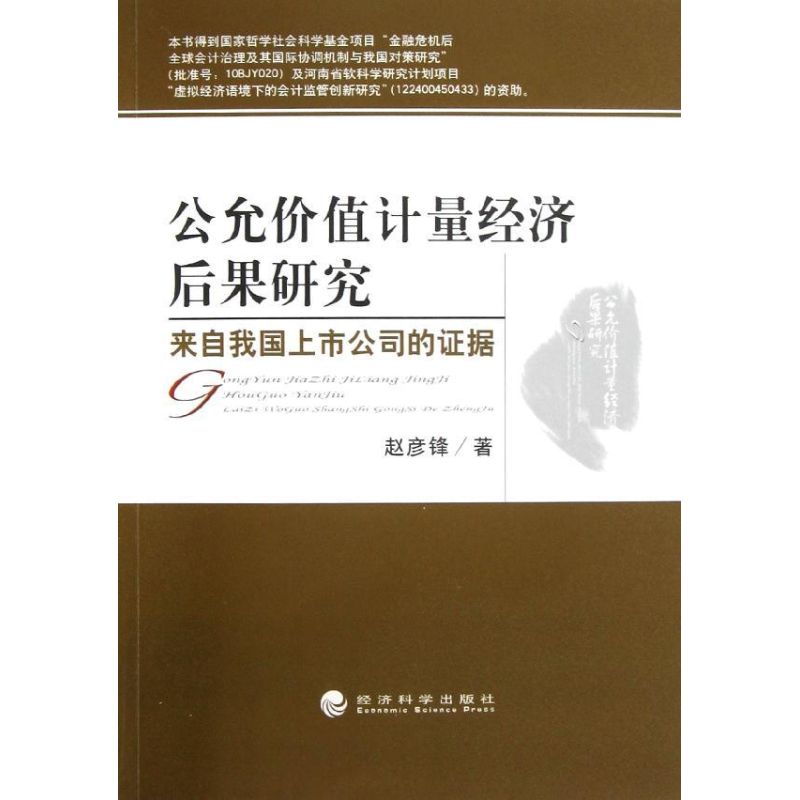
公允价值计量经济后果研究
- 书名
- 公允价值计量经济后果研究
- 作者
- 赵彦锋 著
- 出版社
- 经济科学出版社
- 出版时间
- 2012-11-01
- ISBN
- 9787514125146
- 货号
- 1200422309
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 公允价值计量经济后果研究
- 作者
- 赵彦锋 著
- 出版社
- 经济科学出版社
- 出版时间
- 2012-11-01
- ISBN
- 9787514125146
- 货号
- 1200422309
- 品相
- 全新
- 分类
- 当代·经济
目录▼
导论
第一章 公允价值计量理论基础
第二章 公允价值计量演进
第三章 我国公允价值计量运用总体情况概览
第四章 公允价值计量价值相关性研究――来自我国A股市场2007~2009年的证据
第五章 公允价值计量与上市公司业绩――基于2007~2009年年报的案例分析
第六章 后危机时代公允价值计量完善对策
结语
主要参考文献
文摘▼
《公允价值计量经济后果研究:来自我国上市公司的证据》以规范研究为先导、以实证研究结论为佐证并以此完善规范研究结论。第一、第二、第六章主要运用规范研究方法,对公允价值计量理论基础、公允价值计量演进过程进行阐述,根据公允价值计量存在的挑战,构建公允价值信息控制机制。而第三、第四、第五章则综合运用描述统计、实证分析、案例研究等实证研究方法。描述统计用于分析我国公允价值计量运用的总体情况,实证分析用来检验我国公允价值计量的价值相关性,案例分析用来研究公允价值计量对企业业绩的影响。
《公允价值计量经济后果研究:来自我国上市公司的证据》创新主要有以下三个方面:一是在公允价值非计量属性说的基础上,认为公允价值是会计“真实与公允”理念的一以贯之,源于会计系统的内在要求,是一种“公允”的会计价值观,而不能仅将其定位为计量属性。二是对公允价值信息的价值相关性进行递进式的全面检验,特别是利用金融企业的层级计量信息验证了我国一、二层级公允价值信息的相关性。三是设计了公允价值信息控制机制。公允价值信息契合了风险管理的要求,而公允价值信息本身又潜藏着重大错报风险,有效的控制机制能够抑制准则执行中的机会主义行为,保障公允价值信息生成过程的透明,实现决策有用的目标。《公允价值计量经济后果研究:来自我国上市公司的证据》构建了全过程的控制机制,其核心是计量控制,而披露是延伸机制,具体实施中应强化持续监督。
《公允价值计量经济后果研究:来自我国上市公司的证据》研究不足:(1)公允价值理论研究不够深入,虽然从产权理论等经济理论阐述了理论基础,但未能从价值理论高度为公允价值确定提供坚实理论支撑。(2)公允价值会计信息控制机制的运行机制研究不足。由于上市公司对公允价值信息控制披露的内容大多属形式主义,我们对企业、会计事务所的调查也发现,对公允价值信息控制也没有太多经验,所以,本书只是从理论上提出公允价值信息控制机制的设想,未能就控制机制运行展开深入研究。