 正版
当代·经济
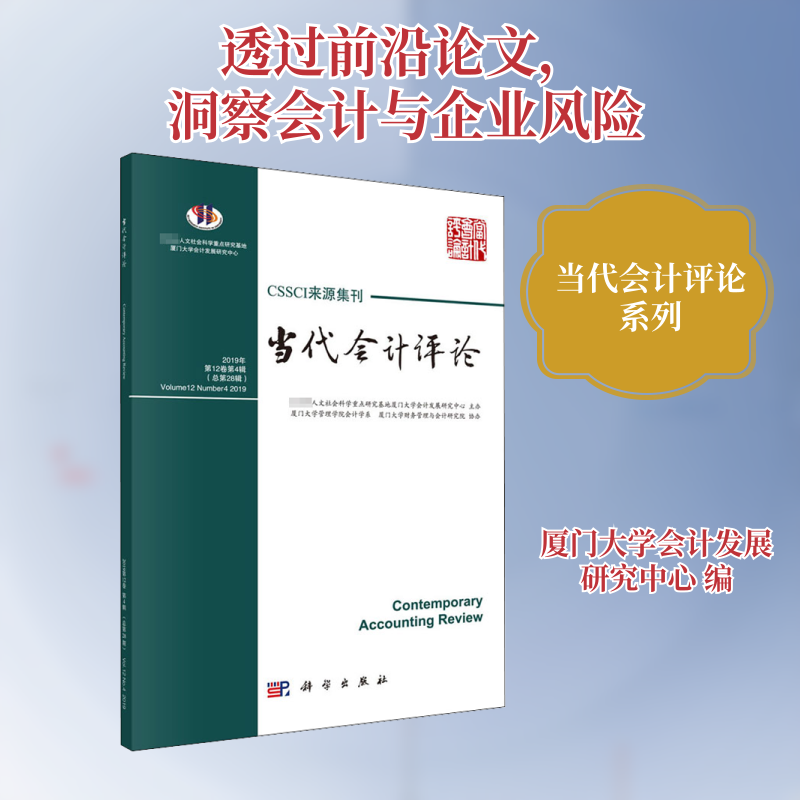
当代会计评论 2019年 第12卷第4辑(总第28辑)
正版保障48小时内发货2-3天送达可开发票
¥63.72
定价 ¥88.00
7.2折
立省 ¥24.28
仅剩 2 件
全新
商品参数
- 书名
- 当代会计评论 2019年 第12卷第4辑(总第28辑)
- 作者
- 教育部人文社会科学重点研究基地厦门大学会计发展研究中心,厦门大学管理学院会计学系,厦门大学财务管理与会计研究院 编
- 出版社
- 科学出版社
- 出版时间
- 2019-12-01
- ISBN
- 9787030630858
- 货号
- 1202130678
- 品相
- 全新
- 分类
- 当代·经济
商品参数
- 书名
- 当代会计评论 2019年 第12卷第4辑(总第28辑)
- 作者
- 教育部人文社会科学重点研究基地厦门大学会计发展研究中心,厦门大学管理学院会计学系,厦门大学财务管理与会计研究院 编
- 出版社
- 科学出版社
- 出版时间
- 2019-12-01
- ISBN
- 9787030630858
- 货号
- 1202130678
- 品相
- 全新
- 分类
- 当代·经济
目录▼
论文
为什么股权分置改革未能提高营利能力?
分析式会计研究50年:回顾、框架与展望
证券交易所一线监管能提升证券分析师盈利预测质量吗?——基于年报问询函的证据
政府研发补助与企业研发投入:一个基于权变理论的分析框架
共同审计的签字会计师独立性更强吗?——基于审计质量的分析
地区风险文化与企业风险承担
文摘▼
本辑制度描述与文献回顾部分包括两篇论文,分别是关于股权分置改革为什么未能提高营利能力的讨论和分析式会计研究50年回顾;研究论文部分包括四篇原创性研究论文,分别是证券交易所一线监管是否能提升证券分析师盈利预测质量、政府研发补助与企业研发投入、共同审计的签字会计师独立性是否更强、地区风险文化与企业风险承担等。