 正版
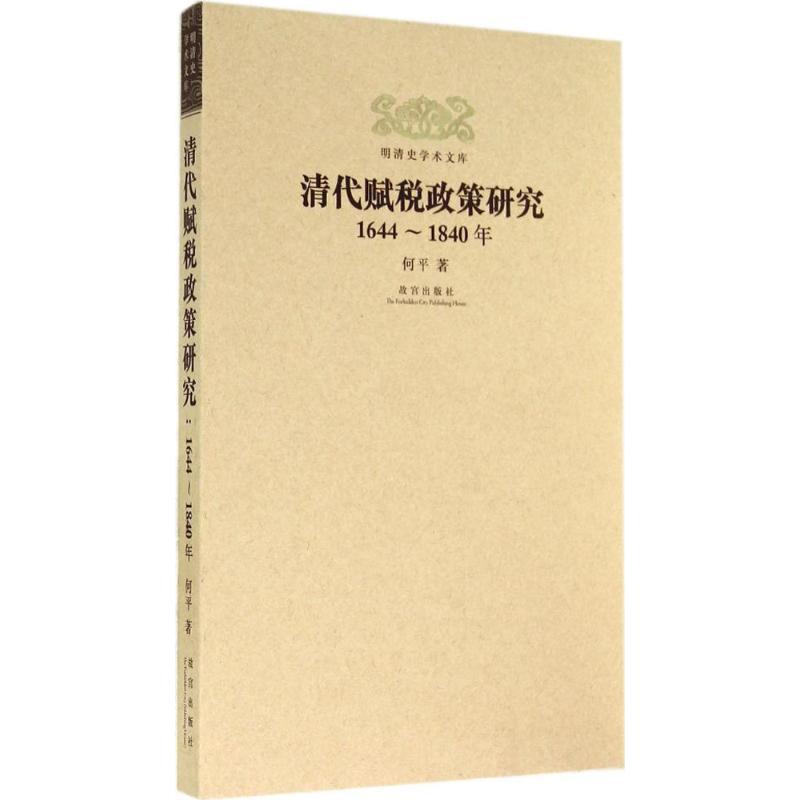
清代赋税政策研究
- 书名
- 清代赋税政策研究
- 作者
- 何平 著
- 出版社
- 紫禁城出版社
- 出版时间
- 2012-11-01
- ISBN
- 9787513403405
- 货号
- 1200771943
- 品相
- 全新
- 分类
- 涉及古代·经济
- 书名
- 清代赋税政策研究
- 作者
- 何平 著
- 出版社
- 紫禁城出版社
- 出版时间
- 2012-11-01
- ISBN
- 9787513403405
- 货号
- 1200771943
- 品相
- 全新
- 分类
- 涉及古代·经济
作者简介▼
何平,1965年5月生。湖北省咸丰县人。现任中国人民大学财政金融学院副院长,货币金融系教授,博士生导师。
发表了多篇有价值的经济史和金融理论论文。主持教育部人文社会科学基地重大科研项目《现代财政金融理论的中国渊源》等多个项目。2005年入选教育部新世纪优秀人才支持计划。2006年获宝钢教育基金优秀教师奖。参与的《本硕连读金融实验班》教改项目,2005年获国家级高等教育教学成果二等奖。主持教育部高等教育质量工程第二类特色专业《金融学国际化人才培养》(2007)和国家级教学团队(2008)《金融学国际化人才培养模式创新教学团队》项目工作。2009年9月,参与的教学改革项目《财政金融专业国际性人才培养模式探索》获国家级教学成果二等奖。
2006年11月、2011年11月先后当选海淀区第十四届、第十五届人大代表,两届均兼任海淀人大常委会财经委委员。
目录▼
再版前言 清代财政与货币问题研究的新取向
导言
上篇 满足经常军需国用的政策目标
一 原额观念与政策目标
(一)万历原额与军需筹措
(二)国用已足与钱粮蠲免
(三)整顿财政目标不变
(四)地丁稳定与收入格局
二 赋税征解中的三大关系
(一)存留和起运的比例关系
(二)赋税承担者之间负担轻重的关系
(三)赋税征收与货币币值变动的关系
中篇(上) 定额化赋税制度及其缺陷
一 清初赋税征收原则的确立
(一)《赋役全书》的编纂与赋税应征额的形成
(二)赋役合一运动与赋税征收项目的简化
二 定额化赋税制度的建立
(一)“永不加赋”及其内涵
(二)摊丁入地与赋税的定额化
三 不完全财政与定额化赋税制度
(一)不完全财政及其表现
(二)不完全财政与定额化赋税征收
(三)不完全财政的危害与养廉银制度
(四)加派浮收与地丁正项的亏空拖欠
中篇(下) 赋税日常调整与赋额变动趋势
一 赋税调整的类型及原则
(一)赋额调整的类型及原则
(二)赋则的调整及其原则
(三)赋税调整税种举例
二 赋税调整对赋额变动影响的个案分析
——清前期直隶正定府田赋结构及赋额变迁
(一)资料的选择及研究方法
(二)各州县田赋结构和赋额变迁
(三)几点结论
三 全国赋额变迁趋势与赋税调整
(一)几个特殊省份的赋额变迁
(二)全国地丁银总额的变动趋势
下篇 赋税政策的传导途径及其制约因素
一 赋税征收工具及其变迁
(一)实征红簿与征税依据
(二)易知由单的行用与停止刊刻
(三)串票(截票)与版串的行用与弊端
(四)滚单催征与顺庄编里
……
结语
引用书目与参考文献
后记
明清纪元简表
编后说明
文摘▼
《明清史学术文库:清代赋税政策研究(1644-1840年)》的研究内容,主要集中在清朝政府对田赋地丁的处理方面。清代财政基本收入包括田赋地丁、关税、盐课、杂赋等。在1840年前,虽然田赋地丁在财政收入中所占比例有下降的趋势,但它始终是清代财政收入的主体,并且是清政府制定支出政策的直接依据。在清统治者的眼里,也是只把田赋、地丁两项视为赋税正项。