 正版
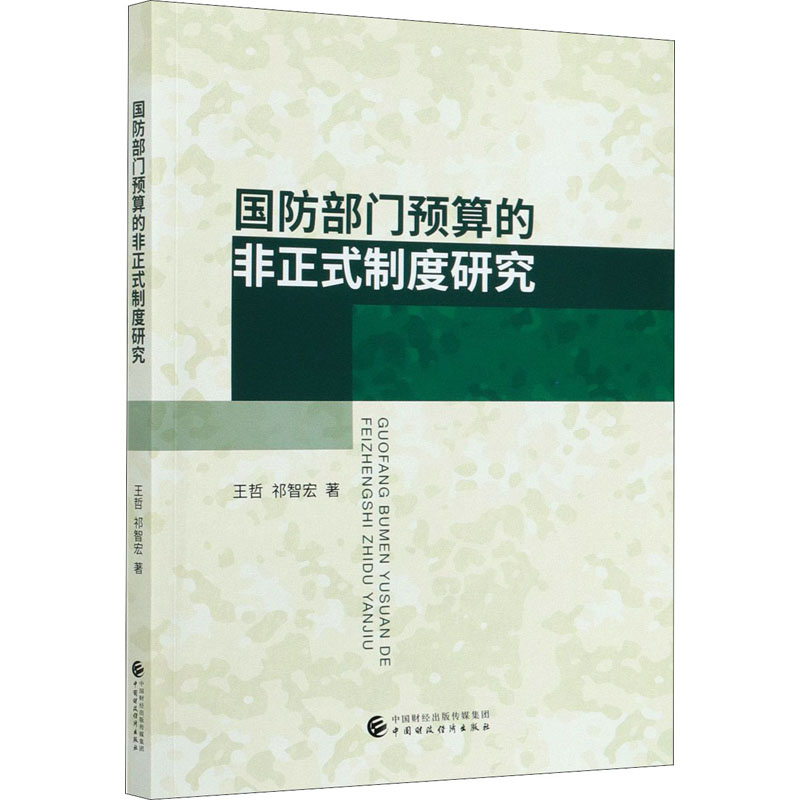
国防部门预算的非正式制度研究
- 书名
- 国防部门预算的非正式制度研究
- 作者
- 王哲,祁智宏
- 出版社
- 中国财政经济出版社
- 出版时间
- 2020-12-01
- ISBN
- 9787509599686
- 货号
- 1202181638
- 品相
- 全新
- 分类
- 涉及近代·经济
- 书名
- 国防部门预算的非正式制度研究
- 作者
- 王哲,祁智宏
- 出版社
- 中国财政经济出版社
- 出版时间
- 2020-12-01
- ISBN
- 9787509599686
- 货号
- 1202181638
- 品相
- 全新
- 分类
- 涉及近代·经济
作者简介▼
王哲,男,应用经济学博士,现任军事科学院助理研究员,技术9级,主要研究方向为国防费管理的政策与制度,发表军事财政、财务管理等领域的学术论文20余篇,出版《军队中期预算管理改革研究》专著1部,参编教材5部。
目录▼
绪论
章 国防预算非正式制度研究的理论基础
节 非正式制度基本理论
第二节 现代公共预算理论
第三节 现代公共行政管理理论
第四节 以综合视角研究国防预算制度
小结
第二章 国防预算制度改革发展的历程
节 现代公共预算发展的一般经验
第二节 国防预算制度改革发展的主要历程
第三节 国防预算制度的特征
第四节 国防预算制度改革发展的模式
第五节 国防预算改革发展凸显非正式制度问题
小结
第三章 国防预算非正式制度的理论分析
节 国防预算非正式制度的含义
第二节 国防预算非正式制度的研究视域
第三节 国防预算非正式制度问题的重要性
第四节 国防预算中的非正式制度表象分析
第五节 国防预算非正式制度的分析框架
小结
第四章 国防预算中的权力结构与非正式制度
节 财务部门的职能与预算权力
第二节 决策过程与预算过程相分离
第三节 相对乏力的预算控制能力
第四节 不够健全的预算监督机制
第五节 对公共部门核心预算机构及其权力的考察
第六节 以零基预算实践为例分析非正式制度
小结
第五章 国防预算中的预算“关系”与非正式制度
节 财务部门和党委的关系
第二节 财务部门和事业部门的关系
第三节 党委和事业部门的关系
第四节 以某演习项目的预算管理为例分析非正式制度
小结
第六章 国防预算绩效管理改革与非正式制度
节 绩效预算管理的发展历程
第二节 新绩效预算的根本特征
第三节 国防预算实施绩效管理的困难
第四节 非正式制度与正式制度的龃龉之处
第五节 绩效管理要协调正式与非正式制度关系
小结
第七章 国防预算制度系统的一般均衡分析
节 国防预算治理的一个综合性解释框架
第二节 对国防预算非正式制度现象的解释
第三节 国防预算正式与非正式制度的非均衡分析
第四节 国防预算制度系统的一般均衡分析
小结
第八章 国防预算非正式制度的整体性治理思路
节 国防预算为何采用整体性治理
第二节 国防预算整体性治理的要求
第三节 整体性治理下的国防预算制度改革
第四节 国防预算日常管理的整体性治理模式
第五节 国防预算改革中的非正式制度治理
小结
第九章 国防预算非正式制度的整体性治理对策
节 以核心预算机构为重点理顺预算权力结构
第二节 以中期预算管理为依托重塑预算管理流程
第三节 以项目预算绩效评价为抓手探索绩效管理
第四节 以修正的预算会计制度改进预算信息系统
第五节 以预算信息公开把预算活动置于监督之下
第六节 以参与式预算的试验为制度均衡提供素材
小结
总结与展望
一、总结
二、研究展望
参考文献
文摘▼
在行文安排上,本书先介绍研究的理论基础,然后通过研究国防预算权力结构、预算关系和绩效改革三方面对国防预算非正式制度进行现实分析。之后,本书着眼于协调国防预算中正式制度和非正式制度的关系,对国防预算正式制度和非正式制度的一般均衡进行逻辑分析,提出国防预算应采用整体性治理的对策措施。具体如下:部分包括绪论及、二、三章,提出国防预算中非正式制度问题。绪论梳理了有关预算非正式制度的研究文献,认为预算非正式制度以及由此产生的非正式预算是国防预算研究中的薄弱环节。章是研究的理论基础,提出本书将基于经济学、公共行政学等多学科的综合视角。第二章回顾了国防预算改革历程,提出国防预算正处于双进程演进阶段,这个过程中预算非正式制度作用凸显。国防预算非正式制度的理论分析安排在第三章,梳理了预算非正式制度的七类形式,区分了其与国防预算正式制度的关系。以上分析表明,国防预算非正式制度不仅广泛存在,而且与正式制度联系紧密。第二部分为第四、五、六章,作为现实分析,从预算权力结构、预算关系和绩效改革三方面刻画了国防预算非正式制度的形式及与正式制度的相互作用。第四章以财务部门为中心分析国防预算权力结构,梳理了决策过程和预算过程分离、预算零碎化、监督问责失效等导致的非正式预算问题。第五章研究了财务部门、支出部门和党委的两两关系,描述了各预算主体可能采取的策略行为。第六章研究了国防预算绩效管理,认为由于非正式制度与正式制度不适应导致绩效预算管理是长期坚持的目标,但当下不能很快建成。第三部分为第七、八、九章和结束语。第七章是国防预算正式制度与非正式制度均衡的逻辑分析,提出了一个认知国防预算非正式制度的综合性解释框架。以此为基础,第八章提出国防预算应采用整体性治理策略,在日常管理中建立起首尾相连的闭环管理模式;在预算改革中采用抑制各种机会主义行为的机制,积累和强化正式制度,从而逐步替代或调整不相适应的预算非正式制度。第九章是整体性治理的具体对策,提出了优化预算权力结构配置、整合政策制定过程与预算制定过程、建立中期管理模式、改进预算技.术、扩大预算民主和预算参与等具体措施。很后是全书结束语。