 正版
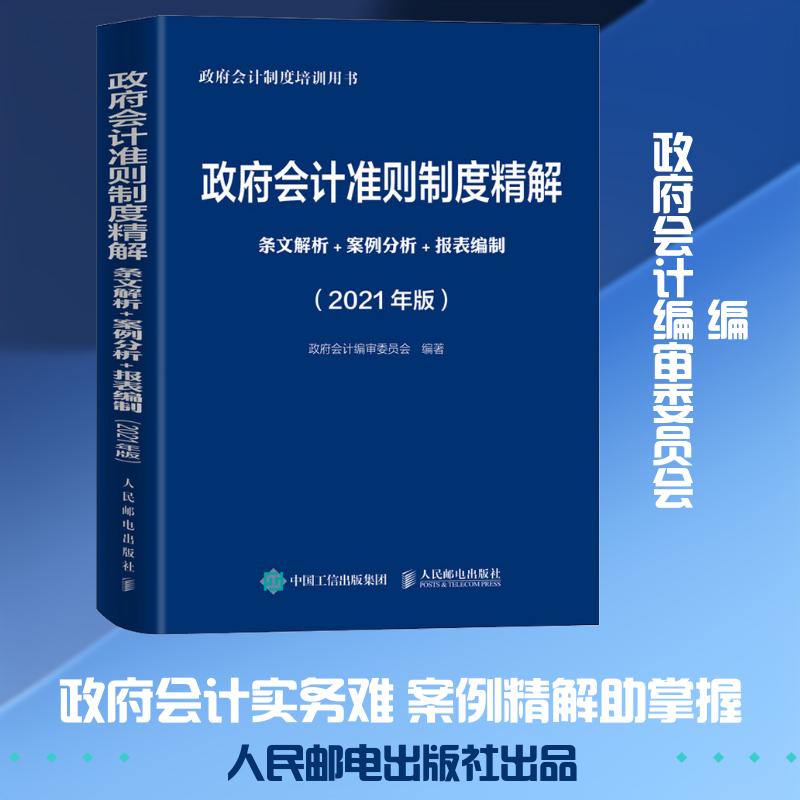
政府会计准则制度精解 条文解析+案例分析+报表编制(2021年版)
- 书名
- 政府会计准则制度精解 条文解析+案例分析+报表编制(2021年版)
- 作者
- 政府会计编审委员会 编
- 出版社
- 人民邮电出版社
- 出版时间
- 2021-01-01
- ISBN
- 9787115555755
- 货号
- 1202200786
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 政府会计准则制度精解 条文解析+案例分析+报表编制(2021年版)
- 作者
- 政府会计编审委员会 编
- 出版社
- 人民邮电出版社
- 出版时间
- 2021-01-01
- ISBN
- 9787115555755
- 货号
- 1202200786
- 品相
- 全新
- 分类
- 当代·经济
编辑推荐▼
1.紧跟新法新规,原文深入剖析
严格依据新的政府会计准则、政府会计制度以及税收法律法规编写,深度解读10项政府会计准则和政府会计制度,体现新旧条文的修订变化与重点事项,有效帮助读者厘清重要条文、构建知识体系、全面把握政府会计准则与制度。读者可快速查阅准则与制度原文,掌握条文规定与要求。
2.精解经典案例,实务操作范本
精选了200+实务案例,以案例为载体深入披露政府会计准则与制度的条文规定,呈现会计处理的具体操作过程,生动诠释了政府会计准则与制度在实务工作中的应用,提供了可落地执行的操作方法,指导会计工作者正确、高效处理日常会计事务。
3.图文搭配,摆脱枯燥学习
以图表的形式展示核心知识点,梳理关键要点,清晰准确地揭示了逻辑节点、会计分录,把体系庞大、内容晦涩的法律条文及相关要求分解成条理清晰的结构导图,让读者易懂、学透、会用!
4.政府会计编委会倾力打造,兼顾专业性、实战性
集合了众多会计专家、知名行业专家共同编写,打造出一本专业性的指导读本。讲解有深度,拓展有广度,以专业的知识水平与视角解读会计理论,并结合多年的培训实战经验,为读者搭建起准则、制度与实务工作的桥梁,教会读者在实践中灵活运用准则与制度。
作者简介▼
政府会计编审委员会
方文彬(会计学硕士,兰州商学院会计学院教授)
邢铭强(会计学博士,兰州商学院会计学院教授)
汪华亮(法学博士,南京财经大学法学院教授)
姚 宇(经济学博士,陕西财经大学经管学院副教授)
计东亚(会计学博士、绍兴文理学院会计系副教授)
孙蕾蕾(会计学博士、烟台大学会计系副教授)
徐东方(会计学硕士,河北金融学院讲师)
唐斯圆(会计学博士,清华大学)
目录▼
上篇政府会计准则
政府会计准则第1号——存货
第一章总则1
【解析1-1】存货的概念与分类1
第二章存货的确认2
【解析1-2】存货的确认条件2
第三章存货的初始计量3
【解析1-3】存货的采购成本3
【解析1-4】自行加工存货的成本4
【解析1-5】委托加工存货的会计处理5
【解析1-6】通过置换取得存货的会计处理5
【解析1-7】接受捐赠取得存货的会计处理6
第四章存货的后续计量7
【解析1-8】确定发出存货的实际成本的方法7
【解析1-9】发出存货的会计处理8
第五章存货的披露9
第六章附则9
政府会计准则第2号——投资
第一章总则10
【解析2-1】事业单位投资的管理要求10
【解析2-2】短期投资与长期投资的含义与特征10
第二章短期投资11
【解析2-3】取得短期投资时的会计处理11
【解析2-4】短期投资持有期间收到利息的会计处理12
【解析2-5】短期投资处置的会计处理12
第三章长期投资12
【解析2-6】长期债券投资的会计处理13
【解析2-7】(法规注释)事业单位以其持有的科技成果取得的长期股权投资14
【解析2-8】长期股权投资的会计处理14
【解析2-9】长期股权投资成本法会计处理举例15
【解析2-10】长期股权投资权益法会计处理举例16
【解析2-11】长期股权投资计量模式转换的会计处理17
【解析2-12】(法规注释)关于事业单位处置长期股权投资的会计处理18
第四章投资的披露20
第五章附则20
政府会计准则第3号——固定资产
第一章总则21
【解析3-1】固定资产的特征21
第二章固定资产的确认22
【解析3-2】固定资产的确认条件22
第三章固定资产的初始计量23
【解析3-3】取得固定资产的会计处理24
第四章固定资产的后续计量27
【解析3-4】固定资产折旧年限表28
【解析3-5】年限平均法与工作量法30
【解析3-6】(法规注释)关于固定资产折旧的计提32
【解析3-7】符合与不符合固定资产确认条件的后续支出32
【解析3-8】固定资产处置的会计处理34
第五章固定资产的披露34
第六章附则35
政府会计准则第4号——无形资产
第一章总则36
【解析4-1】无形资产的特征36
第二章无形资产的确认37
【解析4-2】无形资产的确认条件37
第三章无形资产的初始计量38
【解析4-3】取得无形资产的账务处理39
第四章无形资产的后续计量40
【解析4-4】无形资产后续计量41
【解析4-5】无形资产处置43
第五章无形资产的披露44
第六章附则44
政府会计准则第5号——公共基础设施
第一章总则45
【解析5-1】公共基础设施的概念与特征45
【解析5-2】公共基础设施科目设置46
第二章公共基础设施的确认46
【解析5-3】公共基础设施确认的说明46
【解析5-4】公共基础设施后续支出的说明47
第三章公共基础设施的初始计量48
【解析5-5】公共基础设施初始确认的会计处理49
第四章公共基础设施的后续计量50
【解析5-6】公共基础设施累计折旧(摊销)的会计处理51
【解析5-7】处置公共基础设施的会计处理52
第五章公共基础设施的披露53
第六章附则53
政府会计准则第6号——政府储备物资
第一章总则55
【解析6-1】政府储备物资55
第二章政府储备物资的确认56
【解析6-2】政府储备物资与存货的比较56
第三章政府储备物资的初始计量57
【解析6-3】政府储备物资的确认57
第四章政府储备物资的后续计量58
【解析6-4】发出政府储备物资的会计处理59
【解析6-5】政府储备物资盘盈、盘亏、报废或毁损的会计处理60
第五章政府储备物资的披露60
第六章附则61
政府会计准则第7号——会计调整
第一章总则62
第二章会计政策及其变更63
【解析7-1】追溯调整法63
第三章会计估计变更64
第四章会计差错更正65
【解析7-2】会计差错更正的几种举例66
第五章报告日后事项68
【解析7-3】资产负债表日后调整事项的处理69
第六章披露69
第七章附则70
政府会计准则第8号——负债
第一章总则71
【解析8-1】负债的定义与确认条件71
【解析8-2】负债的具体分类72
【解析8-3】预计负债的核算73
第二章举借债务75
【解析8-4】借款概述75
【解析8-5】短期借款与长期借款的核算76
第三章应付及预收款项82
【解析8-6】应付票据的核算82
【解析8-7】应付政府补贴款的核算84
【解析8-8】其他应付款的核算85
【解析8-9】应付职工薪酬的核算89
【解析8-10】应付账款的核算95
【解析8-11】预收账款的核算96
【解析8-12】应交税费及应缴财政款的核算98
第四章暂收性负债117
第五章预计负债118
第六章披露119
第七章附则120
政府会计准则第9号——财务报表编制和列报
第一章总则121
第二章基本要求121
第三章合并财务报表123
第四章附则132
政府会计准则第10号——政府和社会资本合作项目合同
第一章总则133
【解析10-1】总则解读133
【解析10-2】重大剩余权益134
【解析10-3】不适用本准则情况解析135
第二章PPP项目资产的确认135
【解析10-4】PPP项目资产的确认135
【解析10-5】单项PPP项目资产136
【解析10-6】PPP项目资产的确认时点136
【解析10-7】改扩建、日常维修养护等支出的确认137
【解析10-8】公共基础设施资产的确认137
第三章PPP项目资产的计量137
【解析10-9】PPP项目资产的初始计量137
【解析10-10】PPP项目资产成本137
【解析10-11】增值税进项税额的处理138
【解析10-12】评估价值的确定138
【解析10-13】政府方现有资产形成的PPP项目资产的价值确认138
【解析10-14】PPP项目资产的后续计量139
第四章PPP项目净资产的确认和计量139
【解析10-15】PPP项目净资产初始入账金额的确认139
【解析10-16】负债140
【解析10-17】财政拨款以外获得的款项的处理方式140
【解析10-18】PPP项目资产、净资产的计量140
第五章列报141
【解析10-19】PPP项目的付费方式141
第六章附则142
下篇政府会计制度——行政事业单位会计科目和报表
第一部分总说明
第二部分会计科目名称和编号
第三部分会计科目使用说明
【例11-1】提取现金的会计核算151
【例11-2】退回现金的会计核算151
【例11-3】借出现金的会计核算151
【例11-4】收到现金的会计核算152
【例11-5】支付现金的会计核算152
【例11-6】捐赠现金的会计核算153
【例11-7】收到受托代理、代管的现金的会计核算153
【例11-8】现金溢余的会计核算154
【例11-9】现金短缺的会计核算154
【例11-10】将款项存入银行的会计核算156
【例11-11】收到利息的会计核算156
【例11-12】提取现金的会计核算156
【例11-13】支付费用的会计核算(1)157
【例11-14】支付费用的会计核算(2)157
【例11-15】收到受托代理、代管银行存款的会计核算157
【例11-16】以外币购买物资、设备的会计核算158
【例11-17】单位收到“财政授权支付到账通知书”时的会计核算160
【例11-18】购买库存物品的会计核算160
【例11-19】从零余额账户提取现金时的会计核算161
【例11-20】因购货退回等发生财政授权支付额度退回的会计核算161
【例11-21】根据代理银行提供的对账单作注销额度的会计核算162
【例11-22】单位本年度财政授权支付预算指标数大于零余额账户用款额度下达数的会计核算162
【例11-23】单位根据代理银行提供的上年度注销额度恢复到账通知书作恢复额度的会计核算163
【例11-24】取得银行本票的会计核算163
【例11-25】使用银行本票、银行汇票购买库存物品的会计核算164
【例11-26】退回款项的会计核算164
【例11-27】取得短期投资时的会计核算165
【例11-28】收到短期投资持有期间的利息的会计核算165
【例11-29】出售短期投资或到期收回短期投资本息的会计核算166
【例11-30】财政直接支付的会计核算166
【例11-31】因销售产品、提供服务等收到商业汇票的会计核算168
【例11-32】持未到期的商业汇票向银行贴现的会计核算168
【例11-33】将持有的商业汇票背书转让以取得所需物资时的会计核算169
【例11-34】商业汇票到期时的会计核算169
【例11-35】应收账款收回后不需上缴财政的会计核算170
【例11-36】应收账款收回后需上缴财政的会计核算171
【例11-37】不需上缴财政的应收账款不能收回的会计核算172
【例11-38】应当上缴财政的应收账款核销的会计核算173
【例11-39】根据购货、服务合同或协议规定预付款项的会计核算174
【例11-40】收到所购资产或服务的会计核算174
【例11-41】发生预付账款退回的会计核算175
【例11-42】有确凿证据表明预付账款不再符合预付款项性质的会计核算175
【例11-43】宣告发放和收到现金股利的会计核算176
【例11-44】计算和收到利息的会计核算177
【例11-45】发生其他各种应收及暂付款项的会计核算178
【例11-46】收回其他各种应收及暂付款项的会计核算179
【例11-47】单位内部实行备用金制度的会计核算179
【例11-48】其他应收款发生不能收回的迹象的会计核算180
【例11-49】核销其他应收款的会计核算181
【例11-50】单位购入材料等物品的会计核算183
【例11-51】所购材料等物品到达验收入库的会计核算183
【例11-52】外购的库存物品验收入库的会计核算185
【例11-53】委托外单位加工收回的库存物品验收入库的会计核算185
【例11-54】置换换入的库存物品验收入库的会计核算186
【例11-55】无偿调入的库存物品验收入库的会计核算186
【例11-56】接受捐赠的库存物品验收入库的会计核算187
【例11-57】单位开展业务活动等领用库存物品的会计核算188
【例11-58】捐赠库存物品的会计核算188
【例11-59】无偿调出库存物品的会计核算188
【例11-60】非自主出售库存物品的会计核算189
【例11-61】库存物品盘亏或盘盈的会计核算189
【例11-62】自行加工验收入库的会计核算191
【例11-63】委托加工物品的会计核算192
【例11-64】发生待摊费用的会计核算193
【例11-65】按照受益期限分期平均摊销的会计核算193
【例11-66】待摊费用已经不能使单位受益的会计核算194
【例11-67】以现金取得的长期股权投资的会计核算195
【例11-68】以现金以外的其他资产置换取得长期股权投资的会计核算195
【例11-69】接受捐赠的长期股权投资的会计核算196
【例11-70】成本法核算的会计核算196
【例11-71】权益法核算的会计核算197
【例11-72】权益法核算的会计核算198
【例11-73】成本法与权益法的转换的会计核算(1)198
【例11-74】成本法与权益法的转换的会计核算(2)199
【例11-75】按照规定报经批准处置长期股权投资的会计核算200
【例11-76】长期股权投资发生损失的会计核算201
【例11-77】取得长期债券投资的会计核算201
【例11-78】收到利息的会计核算202
【例11-79】到期收回长期债券投资的会计核算202
【例11-80】对外出售长期债券投资的会计核算203
【例11-81】购入不需安装的固定资产的会计核算204
【例11-82】购入需要安装的固定资产的会计核算204
【例11-83】自行建造的固定资产的会计核算205
【例11-84】融资租赁取得的固定资产的会计核算206
【例11-85】接受捐赠的固定资产的会计核算207
【例11-86】无偿调入的固定资产的会计核算208
【例11-87】不符合固定资产确认条件的后续支出的会计核算208
【例11-88】报经批准出售、转让固定资产的会计核算209
【例11-89】报经批准对外捐赠固定资产的会计核算210
【例11-90】报经批准无偿调出固定资产的会计核算210
【例11-91】盘盈、盘亏固定资产的会计核算211
【例11-92】按月计提固定资产折旧的会计核算212
【例11-93】购入为工程准备的物资的会计核算213
【例11-94】领用工程物资的会计核算214
【例11-95】工程完工后将剩余的工程物资转作本单位存货的会计核算214
【例11-96】将固定资产等资产转入改建、扩建等的会计核算216
【例11-97】购入设备的会计核算218
【例11-98】建设工程发生的构成建设项目成本的支出的会计核算220
【例11-99】单位为建设工程发生的房屋购置支出的会计核算221
【例11-100】对发生的待核销基建支出进行冲销的会计核算222
【例11-101】为建设项目配套而建成的、产权不归属本单位的专用设施的会计核算222
【例11-102】外购的无形资产的会计核算223
【例11-103】委托软件公司开发软件的会计核算223
【例11-104】自行研究开发形成的无形资产的会计核算224
【例11-105】接受捐赠的无形资产的会计核算225
【例11-106】无偿调入的无形资产的会计核算226
【例11-107】置换取得的无形资产的会计核算226
【例11-108】符合无形资产确认条件的后续支出的会计核算227
【例11-109】不符合无形资产确认条件的后续支出的会计核算227
【例11-110】报经批准出售、转让无形资产的会计核算228
【例11-111】报经批准对外捐赠无形资产的会计核算228
【例11-112】报经批准无偿调出无形资产的会计核算229
【例11-113】无形资产预期不能为单位带来服务潜力或经济利益的会计核算229
【例11-114】按月对无形资产进行摊销的会计核算230
【例11-115】经批准处置无形资产时的会计核算230
【例11-116】自行研究开发项目开发阶段的支出的会计核算232
【例11-117】自行建造的公共基础设施完工交付使用的会计核算233
【例11-118】接受其他单位无偿调入的公共基础设施的会计核算233
【例11-119】外购的公共基础设施的会计核算234
【例11-120】公共基础设施改扩建的会计核算235
【例11-121】为保证公共基础设施正常使用发生的日常维修等支出的会计核算235
【例11-122】发生的公共基础设施盘盈、盘亏、毁损或报废的会计核算236
【例11-123】处置公共基础设施的会计核算237
【例11-124】购入的政府储备物资验收入库的会计核算238
【例11-125】接受捐赠的政府储备物资验收入库的会计核算238
【例11-126】捐赠政府储备物资的会计核算239
【例11-127】盘亏或者毁损、报废的政府储备物资的会计核算240
【例11-128】外购的文物文化资产的会计核算241
【例11-129】接受其他单位无偿调入的文物文化资产的会计核算241
【例11-130】接受捐赠的文物文化资产的会计核算242
【例11-131】报经批准对外捐赠文物文化资产的会计核算242
【例11-132】报经批准无偿调出文物文化资产的会计核算243
【例11-133】清查盘点文物文化资产的会计核算243
【例11-134】外购的保障性住房的会计核算244
【例11-135】自行建造的保障性住房的会计核算244
【例11-136】无偿调入的保障性住房的会计核算245
【例11-137】出租保障性住房的会计核算245
【例11-138】出售保障性住房的会计核算246
【例11-139】清查盘点保障性住房的会计核算246
【例11-140】按月计提保障性住房折旧的会计核算247
【例11-141】接受委托人委托需要转赠给受赠人的物资的会计核算248
【例11-142】受托存储保管物资的会计核算249
【例11-143】罚没物资的会计核算250
【例11-144】发生长期待摊费用的会计核算251
【例11-145】按照受益期间摊销长期待摊费用的会计核算251
【例11-146】盘盈资产的会计核算253
【例11-147】盘亏资产的会计核算254
【例12-1】借入各种短期借款的会计核算255
【例12-2】银行承兑汇票到期,本单位无力支付票款的会计核算255
【例12-3】归还短期借款的会计核算256
【例12-4】单位购买用于增值税应税项目的资产或服务的会计核算259
【例12-5】进项税额不得抵扣的会计核算259
【例12-6】单位购买用于增值税应税项目的资产的会计核算260
【例12-7】销售资产或提供服务业务的会计核算261
【例12-8】缴纳车船税的会计核算263
【例12-9】代扣代缴职工个人所得税的会计核算263
【例12-10】应交企业所得税的会计核算264
【例12-11】单位取得或应收按照规定应缴财政的款项的会计核算265
【例12-12】单位处置资产取得的应上缴财政的处置净收入的会计核算265
【例12-13】计算确认当期应付职工薪酬的会计核算267
【例12-14】从应付职工薪酬中支付的其他款项的会计核算268
【例12-15】收到银行支付到期票据的付款通知的会计核算270
【例12-16】银行承兑汇票到期的会计核算271
【例12-17】收到所购材料、物资、设备或服务以及确认完成工程进度但尚未付款的会计核算272
【例12-18】偿付应付账款的会计核算272
【例12-19】开出、承兑商业汇票抵付应付账款的会计核算272
【例12-20】无法偿付或债权人豁免偿还的应付账款的会计核算273
【例12-21】发生应付政府补贴的会计核算273
【例12-22】支付应付政府补贴款的会计核算274
【例12-23】计提利息费用的会计核算274
【例12-24】预收款项的会计核算275
【例12-25】确认有关收入时的会计核算275
【例12-26】无法偿付或债权人豁免偿还的预收账款的会计核算276
【例12-27】发生其他应付及暂收款项的会计核算276
【例12-28】收到同级政府财政部门预拨的下期预算款和没有纳入预算的暂付款项的会计核算277
【例12-29】无法偿付或债权人豁免偿还的其他应付款项的会计核算278
【例12-30】项目间接费用或管理费的会计核算279
【例12-31】按期预提租金等费用的会计核算280
【例12-32】借入长期借款的会计核算280
【例12-33】到期归还长期借款本金、利息的会计核算281
【例12-34】发生长期应付款的会计核算282
【例12-35】支付长期应付款的会计核算283
【例12-36】无法偿付或债权人豁免偿还的长期应付款的会计核算283
【例12-37】确认预计负债的会计核算284
【例13-1】累计盈余的会计核算285
【例13-2】将“无偿调拨净资产”科目的余额转入累计盈余的会计核算285
【例13-3】从其他单位调入财政拨款结转资金的会计核算286
【例13-4】将“以前年度盈余调整”科目的余额转入“累计盈余”科目的会计核算286
【例13-5】使用提取的专用基金购置固定资产、无形资产的会计核算287
【例13-6】按照被投资单位除净损益和利润分配以外的所有者权益变动应享有(或应分担)的份额调整长期股权投资账面余额的会计核算288
【例13-7】处置采用权益法核算的长期股权投资的会计核算288
【例13-8】将各类收入和费用科目的本期发生额转入本期盈余的会计核算289
【例13-9】将“本期盈余”科目余额转入“本年盈余分配”科目的会计核算290
【例13-10】将“本期盈余”科目余额转入“本年盈余分配”科目的会计核算291
【例13-11】提取专用基金的会计核算291
【例13-12】将“本年盈余分配”科目余额转入“累计盈余”科目的会计核算292
【例13-13】取得无偿调入资产的会计核算292
【例13-14】无偿调出资产的会计核算293
【例13-15】将“无偿调拨净资产”科目余额转入“累计盈余”科目的会计核算293
【例13-16】调整增加以前年度收入的会计核算294
【例13-17】将“以前年度盈余调整”科目余额转入“累计盈余”科目的会计核算294
【例14-1】财政直接支付方式下,财政拨款收入的会计核算(1)295
【例14-2】财政直接支付方式下,财政拨款收入的会计核算(2)295
【例14-3】财政授权支付方式下,财政拨款收入的会计核算(1)296
【例14-4】财政授权支付方式下,财政拨款收入的会计核算(2)296
【例14-5】其他方式下收到财政拨款收入的会计核算297
【例14-6】因差错更正或购货退回等发生国库直接支付款项退回的会计核算297
【例14-7】财政拨款收入期末结转的会计核算298
【例14-8】采用财政专户返还方式管理事业收入的会计核算298
【例14-9】采用预收款方式确认事业收入的会计核算299
【例14-10】采用应收款方式确认事业收入的会计核算300
【例14-11】其他方式下确认事业收入的会计核算300
【例14-12】事业收入期末结转的会计核算301
【例14-13】确认上级补助收入时的会计核算302
【例14-14】上级补助收入期末结转的会计核算302
【例14-15】确认附属单位上缴收入时的会计核算303
【例14-16】附属单位上缴收入期末结转的会计核算303
【例14-17】实现经营收入时的会计核算304
【例14-18】经营收入期末结转的会计核算304
【例14-19】确认非同级财政拨款收入时的会计核算305
【例14-20】非同级财政拨款收入期末结转的会计核算305
【例14-21】收到短期投资持有期间的利息时的会计核算306
【例14-22】出售或到期收回短期债券本息的会计核算306
【例14-23】持有的分期付息、一次还本的长期债券投资,按期确认利息收入时的会计核算307
【例14-24】出售长期债券投资或到期收回长期债券投资本息的会计核算307
【例14-25】采用成本法核算的长期股权投资持有期间,被投资单位宣告分派现金股利或利润时的会计核算308
【例14-26】采用权益法核算的长期股权投资持有期间,被投资单位宣告分派现金股利或利润时的会计核算308
【例14-27】处置长期股权投资时有关投资收益的会计核算309
【例14-28】投资收益期末结转的会计核算309
【例14-29】接受货币资金捐赠的会计核算310
【例14-30】接受存货、固定资产等非现金资产捐赠的会计核算310
【例14-31】接受捐赠的资产按照名义金额入账时的会计核算310
【例14-32】捐赠收入期末结转的会计核算311
【例14-33】取得银行存款利息时的会计核算311
【例14-34】利息收入期末结转的会计核算312
【例14-35】国有资产出租采用预收租金方式的会计核算312
【例14-36】国有资产出租采用后付租金方式的会计核算313
【例14-37】国有资产出租采用分期收取租金方式的会计核算313
【例14-38】租金收入期末结转的会计核算314
【例14-39】现金盘盈收入的会计核算314
【例14-40】科技成果转化收入的会计核算315
【例14-41】收回已核销的其他应收款的会计核算315
【例14-42】无法偿付的应付及预收款项的会计核算315
【例14-43】置换换出资产评估增值的会计核算316
【例14-44】确认其他收入时的会计核算316
【例14-45】期末结转的会计核算316
【例15-1】为履职或开展业务活动人员计提薪酬的会计核算317
【例15-2】为履职或开展业务活动发生的外部人员劳务费的会计核算318
【例15-3】为履职或开展业务活动领用库存物品,以及动用发出相关政府储备物资的会计核算319
【例15-4】为履职或开展业务活动所使用的资产计提的折旧、摊销的会计核算319
【例15-5】为履职或开展业务活动发生的相关税费的会计核算320
【例15-6】为履职或开展业务活动发生其他各项费用的会计核算320
【例15-7】按照规定从收入中提取专用基金并计入费用的会计核算321
【例15-8】发生当年购货退回等业务,并且已计入本年业务活动费用的会计核算321
【例15-9】期末结转的会计核算(1)322
【例15-10】期末结转的会计核算(2)322
【例15-11】为管理活动人员计提薪酬的会计核算323
【例15-12】为开展管理活动发生的外部人员劳务费的会计核算324
【例15-13】开展管理活动内部领用库存物品的会计核算324
【例15-14】为管理活动所使用资产计提的折旧、摊销的会计核算324
【例15-15】为开展管理活动发生相关税费的会计核算325
【例15-16】为开展管理活动发生的其他各项费用的会计核算325
【例15-17】发生当年购货退回等业务,并且已计入本年单位管理费用的会计核算326
【例15-18】期末结转的会计核算326
【例15-19】为经营活动人员计提的薪酬的会计核算327
【例15-20】开展经营活动领用或发出库存物品的会计核算328
【例15-21】为经营活动所使用固定资产、无形资产计提的折旧、摊销的会计核算328
【例15-22】为经营活动所使用固定资产、无形资产计提的折旧、摊销的会计核算329
【例15-23】开展经营活动发生相关税费的会计核算329
【例15-24】发生与经营活动相关的其他各项费用时的会计核算330
【例15-25】发生当年购货退回等业务,对于已计入本年经营费用的会计核算330
【例15-26】期末结转的会计核算(1)330
【例15-27】期末结转的会计核算(2)331
【例15-28】不通过“待处理财产损溢”科目核算的资产处置的会计核算332
【例15-29】通过“待处理财产损溢”科目核算的资产处置的会计核算332
【例15-30】期末结转的会计核算333
【例15-31】单位发生上缴上级支出的会计核算333
【例15-32】期末结转的会计核算334
【例15-33】单位发生对附属单位补助支出的会计核算334
【例15-34】期末结转的会计核算335
【例15-35】发生企业所得税纳税义务的会计核算335
【例15-36】年末结转的会计核算336
【例15-37】利息费用的会计核算337
【例15-38】坏账损失的会计核算(1)337
【例15-39】坏账损失的会计核算(2)337
【例15-40】罚没支出的会计核算338
【例15-41】现金资产捐赠的会计核算338
【例15-42】其他相关费用的会计核算339
【例15-43】期末结转的会计核算(1)339
【例15-44】期末结转的会计核算(2)339
【例16-1】财政直接支付方式下,财政拨款预算收入的会计核算340
【例16-2】财政授权支付方式下,财政拨款预算收入的会计核算341
【例16-3】其他方式下,财政拨款预算收入的会计核算341
【例16-4】因差错更正、购货退回等发生国库直接支付款项退回的会计核算342
【例16-5】期末结转的会计核算342
【例16-6】采用财政专户返还方式管理的事业预算收入的会计核算343
【例16-7】收到其他事业预算收入的会计核算(1)343
【例16-8】收到其他事业预算收入的会计核算(2)344
【例16-9】收到其他事业预算收入的会计核算(3)344
【例16-10】期末结转的会计核算344
【例16-11】收到上级补助预算收入的会计核算345
【例16-12】期末结转的会计核算346
【例16-13】收到附属单位缴来款项的会计核算346
【例16-14】期末结转的会计核算347
【例16-15】收到经营预算收入的会计核算347
【例16-16】期末结转的会计核算348
【例16-17】借入各项短期或长期借款的会计核算348
【例16-18】期末结转的会计核算349
【例16-19】取得非同级财政拨款预算收入的会计核算349
【例16-20】期末结转的会计核算350
【例16-21】出售或到期收回本年度取得的短期、长期债券的会计核算351
【例16-22】持有的短期投资以及分期付息、一次还本的长期债券投资收到利息时的会计核算351
【例16-23】持有长期股权投资取得被投资单位分派的现金股利或利润时的会计核算352
【例16-24】出售、转让以非货币性资产取得的长期股权投资时的会计核算352
【例16-25】期末结转的会计核算353
【例16-26】接受捐赠现金资产、收到银行存款利息、收到资产承租人支付的租金时的会计核算353
【例16-27】现金溢余的会计核算354
【例16-28】收到其他预算收入的会计核算(1)354
【例16-29】收到其他预算收入的会计核算(2)355
【例16-30】期末结转的会计核算355
【例17-1】支付单位职工薪酬的会计核算356
【例17-2】支付外部人员劳务费的会计核算357
【例17-3】购买资产等支付相关款项时的会计核算357
【例17-4】发生预付账款的会计核算358
【例17-5】发生其他各项支出的会计核算358
【例17-6】当年因购货退回等发生款项退回,或者发生差错更正的会计核算358
【例17-7】期末结转的会计核算359
【例17-8】支付单位职工(经营部门职工除外)薪酬的会计核算(1)360
【例17-9】支付单位职工(经营部门职工除外)薪酬的会计核算(2)361
【例17-10】为专业业务活动及其辅助活动支付外部人员劳务费的会计核算361
【例17-11】开展专业业务活动及其辅助活动过程中购买资产支付相关款项的会计核算362
【例17-12】发生预付账款的会计核算(1)362
【例17-13】发生预付账款的会计核算(2)363
【例17-14】开展专业业务活动及其辅助活动过程中缴纳的相关税费以及发生的其他各项支出的会计核算363
【例17-15】缴纳相关税费以及发生的其他各项支出的会计核算364
【例17-16】当年因购货退回等发生款项退回,或者发生差错更正的会计核算364
【例17-17】期末结转的会计核算365
【例17-18】支付经营部门职工薪酬的会计核算366
【例17-19】为经营活动支付外部人员劳务费的会计核算367
【例17-20】开展经营活动过程中为购买资产等支付相关款项时的会计核算367
【例17-21】开展经营活动过程中发生预付账款的会计核算367
【例17-22】因开展经营活动缴纳的相关税费以及发生的其他各项支出的会计核算(1)368
【例17-23】因开展经营活动缴纳的相关税费以及发生的其他各项支出的会计核算(2)368
【例17-24】当年开展经营活动中因购货退回等发生款项退回,或者发生差错更正的会计核算369
【例17-25】期末结转的会计核算369
【例17-26】款项上缴上级单位的会计核算370
【例17-27】期末结转的会计核算370
【例17-28】发生对附属单位补助支出的会计核算371
【例17-29】期末结转的会计核算371
【例17-30】以货币资金对外投资时的会计核算372
【例17-31】出售、对外转让或到期收回本年度以货币资金取得的对外投资的会计核算373
【例17-32】期末结转的会计核算373
【例17-33】偿还各项短期或长期借款时的会计核算(1)374
【例17-34】偿还各项短期或长期借款时的会计核算(2)374
【例17-35】期末结转的会计核算375
【例17-36】利息支出的会计核算376
【例17-37】对外捐赠现金资产的会计核算376
【例17-38】现金盘亏损失的会计核算376
【例17-39】无偿捐赠发生的相关税费的会计核算(1)377
【例17-40】无偿捐赠发生的相关税费的会计核算(2)378
【例17-41】资产置换过程中发生的相关税费支出的会计核算378
【例17-42】其他支出的会计核算379
【例17-43】期末结转的会计核算379
【例18-1】财政授权支付方式下,资金结存的会计核算(1)381
【例18-2】财政授权支付方式下,资金结存的会计核算(2)381
【例18-3】财政授权支付方式下,发生相关支出的会计核算(1)382
【例18-4】财政授权支付方式下,发生相关支出的会计核算(2)382
【例18-5】财政授权支付方式下,发生相关支出的会计核算(3)382
【例18-6】上缴财政拨款结转结余资金的会计核算383
【例18-7】收到从其他单位调入的财政拨款结转资金的会计核算383
【例18-8】按照规定使用专用基金的会计核算384
【例18-9】当年因购货退回、发生差错更正等退回国库直接支付、授权支付款项,或者收回货币资金的会计核算384
【例18-10】发生企业所得税纳税义务的会计核算385
【例18-11】期末财政直接支付预算指标数与当年财政直接支付实际支出数的差额的会计核算385
【例18-12】期末注销额度的会计核算386
【例18-13】因发生会计差错更正退回以前年度授权支付款项的会计核算388
【例18-14】因购货退回发生以前年度支出又收回国库授权支付款项,属于以前年度财政拨款结转资金的会计核算388
【例18-15】按照规定向其他单位调出财政拨款结转资金的会计核算389
【例18-16】按照规定上缴财政拨款结转资金或注销财政拨款结转资金额度的会计核算390
【例18-17】改变财政拨款结余资金用途的会计核算390
【例18-18】期末将财政拨款预算收入和财政拨款支出本年发生额结转的会计核算390
【例18-19】年末冲销有关明细科目余额的会计核算391
【例18-20】期末将符合财政拨款结余性质的项目余额转入财政拨款结余的会计核算392
【例18-21】因发生会计差错更正增加以前年度国库授权支付支出的会计核算394
【例18-22】因购货退回、预付款项收回等发生以前年度支出又收回国库授权支付款项,属于以前年度财政拨款结余资金的会计核算394
【例18-23】财政拨款结余资金改变用途的会计核算395
【例18-24】上缴财政拨款结余资金或注销财政拨款结余资金额度的会计核算395
【例18-25】期末将符合财政拨款结余性质的项目余额转入财政拨款结余的会计核算395
【例18-26】年末冲销有关明细科目余额的会计核算396
【例18-27】从科研项目预算收入中提取项目管理费或间接费时的会计核算397
【例18-28】因会计差错更正支出非同级财政拨款货币资金,属于非财政拨款结转资金的会计核算398
【例18-29】缴回非财政拨款结转资金的会计核算398
【例18-30】期末将非财政拨款专项资金收支转入非财政拨款结转的会计核算399
【例18-31】年末冲销有关明细科目余额的会计核算400
【例18-32】将留归本单位使用的非财政拨款专项(项目已完成)剩余资金转入非财政拨款结余的会计核算401
【例18-33】从科研项目预算收入中提取项目管理费或间接费的会计核算402
【例18-34】缴纳企业所得税时的会计核算402
【例18-35】期末将留归本单位使用的非财政拨款专项(项目已完成)剩余资金转入“非财政拨款结余”科目的会计核算403
【例18-36】年末冲销有关明细科目余额的会计核算403
【例18-37】期末将“非财政拨款结余分配”科目余额转入非财政拨款结余的会计核算404
【例18-38】期末将“其他结余”科目余额转入非财政拨款结余的会计核算405
【例18-39】从本年度非财政拨款结余或经营结余中提取基金的会计核算405
【例18-40】从非财政拨款结余或经营结余中提取的专用基金时的会计核算406
【例18-41】期末将经营预算收入本年发生额转入本科目的会计核算406
【例18-42】期末将经营预算收入与经营支出转入经营结余的会计核算407
【例18-43】期末将符合规定的收入、支出本年发生额转入其他结余的会计核算408
【例18-44】期末结转其他结余的会计核算409
【例18-45】期末将“其他结余”科目余额转入非财政拨款结余分配的会计核算409
【例18-46】提取专用基金的会计核算410
【例18-47】期末将非财政拨款结余分配余额转入非财政拨款结余的会计核算410
第四部分报表格式
第五部分报表编制说明
【例20-1】资产负债表的编制实例426
【例20-2】收入费用表的编制实例432
【例20-3】净资产变动表的编制实例437
【例20-4】现金流量表的编制实例442
【例20-5】预算收入支出表的编制实例449
【例20-6】预算结转结余变动表的编制实例454
【例20-7】财政拨款预算收入支出表的编制实例457
附录:主要业务和事项账务处理举例
文摘▼
自2019年1月1日起,政府会计制度在我国各级各类行政事业单位全面施行。学好政府会计准则与制度,对于提高政府会计信息质量、提升行政事业单位财务和预算管理水平具有重要意义。本书上篇以政府会计准则条文为基础,进行了详细解读;下篇以政府会计制度的规定为依据,进行了实操案例的展示与分析。本书实用性强,体系完整,内容全面,可以作为会计专业人士、高校会计专业师生学习政府会计准则的工具书,也可以作为会计人员依据政府会计准则解决实务问题的指导书。