 正版
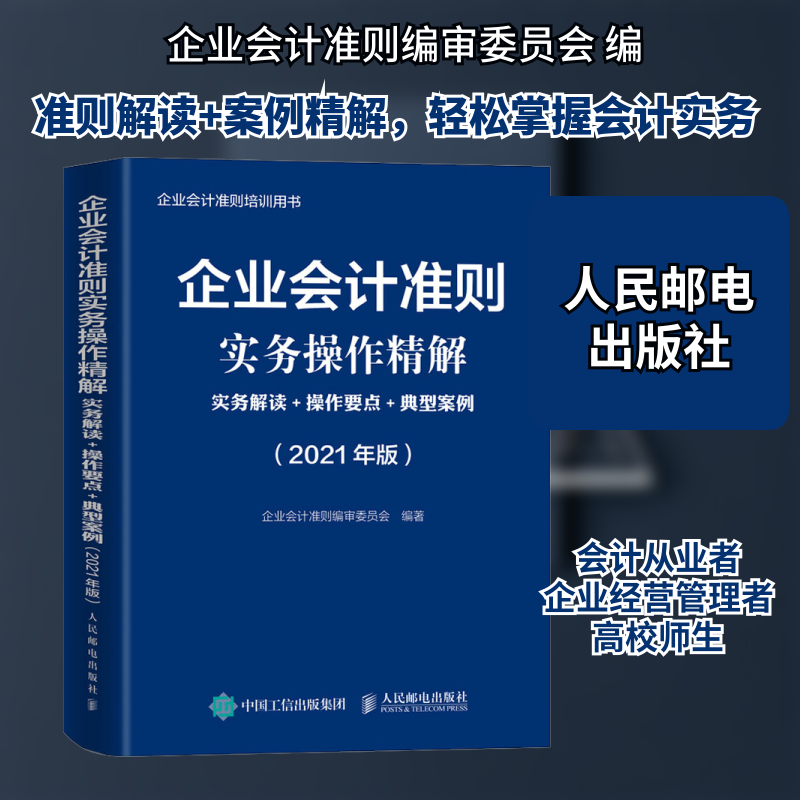
企业会计准则实务操作精解 实务解读+操作要点+典型案例(2021年版)
- 书名
- 企业会计准则实务操作精解 实务解读+操作要点+典型案例(2021年版)
- 作者
- 企业会计准则编审委员会 编
- 出版社
- 人民邮电出版社
- 出版时间
- 2021-02-01
- ISBN
- 9787115558244
- 货号
- 1202293345
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 企业会计准则实务操作精解 实务解读+操作要点+典型案例(2021年版)
- 作者
- 企业会计准则编审委员会 编
- 出版社
- 人民邮电出版社
- 出版时间
- 2021-02-01
- ISBN
- 9787115558244
- 货号
- 1202293345
- 品相
- 全新
- 分类
- 当代·经济
编辑推荐▼
(1)紧跟新修订,掌握新准则
以新企业会计准则为出发点,深入解读1项基本准则、41项具体准则的纵向规定,剖析关键业务的操作要求,体现新旧条文的修订变化与重点事项,会计工作者可快速掌握企业会计准则核心要求,做出准确、合理、规范的会计处理。
(2)精解经典案例,实务操作范本
本书精选了200多个实务案例,以案例为载体深入披露企业会计准则的条文规定,呈现会计处理的具体操作过程,生动诠释了企业会计准则在实务工作中的应用,提供了标准化的展示与可落地执行的操作方法,直奔实务。
(3)图文结合,一目了然
本书以图表的形式展示核心知识点,梳理关键要点,清晰准确地揭示了逻辑节点、会计分录,把体系庞大、内容晦涩的法律条文及相关要求分解成条理清晰的结构导图,并呈现业务处理、会计操作的具体过程,让读者易懂、学透、会用!
(4)企业会计准则编审委员会倾力打造,兼顾专业性、实战性
本书集合了众多会计专家、知名行业专家共同编写,打造出一本专业性的指导读本。讲解有深度,拓展有广度,以专业的知识水平与视角解读会计理论,并结合多年的培训实战经验,为读者搭建起准则与实务工作的桥梁,保证读者对准则实务应用的掌握。
目录▼
第1章企业会计准则——基本准则
1.1总则1
1.1.1财务会计报告的目标1
1.1.2财务会计报告使用者1
1.1.3会计基本假设1
1.1.4会计基础2
1.1.5会计要素2
1.1.6记账方法2
1.2会计信息质量要求2
1.2.1可靠性2
1.2.2相关性3
1.2.3可理解性3
1.2.4可比性3
1.2.5实质重于形式3
1.2.6重要性3
1.2.7谨慎性3
1.2.8及时性3
1.3资产4
1.3.1资产的定义4
1.3.2资产的确认条件4
1.3.3资产的列报4
1.4负债4
1.4.1负债的定义4
1.4.2负债的确认条件4
1.4.3负债的列报4
1.5所有者权益5
1.5.1所有者权益的定义5
1.5.2所有者权益的来源5
1.5.3所有者权益的确认条件5
1.5.4所有者权益的列报5
1.6收入5
1.6.1收入的定义5
1.6.2收入的确认条件6
1.6.3收入的列报6
1.7费用6
1.7.1费用的定义6
1.7.2费用的确认条件6
1.7.3费用的列报6
1.8利润6
1.8.1利润的定义6
1.8.2利润的确认条件6
1.8.3利润的构成与列报7
1.9会计计量7
1.9.1会计计量属性7
1.9.2计量属性的运用原则7
1.10财务会计报告8
1.10.1财务会计报告的定义8
1.10.2财务会计报告的构成8
第2章存货
2.1总则9
2.2存货的确认9
2.2.1存货的定义9
2.2.2存货的范围9
2.2.3存货的确认条件9
2.3取得存货的计量10
2.3.1存货的计量原则10
2.3.2外购取得的存货的成本10
2.3.3加工取得的存货的成本10
2.3.4其他方式取得的存货的成本10
2.3.5不计入存货成本的相关费用11
2.4发出存货的计量11
2.4.1确定发出存货成本的方法11
2.4.2存货成本的结转12
2.5期末存货的计量12
2.5.1可变现净值的定义及特征12
2.5.2确定存货的可变现净值应考虑的因素13
2.5.3表明存货的可变现净值低于成本的情形13
2.5.4存货跌价准备的计提14
2.5.5存货跌价准备的转回14
2.5.6存货盘盈的会计处理15
2.5.7存货盘亏或毁损的会计处理15
2.6披露15
第3章长期股权投资
3.1长期股权投资概述16
3.2长期股权投资的计量17
3.2.1企业合并形成的长期股权投资17
3.2.2企业合并以外其他方式取得的长期股权投资19
3.2.3特殊情况的会计处理20
3.3后续计量之成本法22
3.3.1成本法的适用范围22
3.3.2成本法核算下长期股权投资账面价值的调整及投资损益的确认23
3.4后续计量之权益法23
3.4.1权益法的适用范围23
3.4.2权益法的核算24
3.5长期股权投资核算方法的转换及处置30
3.5.1长期股权投资核算方法的转换30
3.5.2长期股权投资的处置34
3.6披露35
第4章投资性房地产
4.1投资性房地产的确认36
4.1.1投资性房地产的定义及范围36
4.1.2确认投资性房地产的条件36
4.2投资性房地产的计量37
4.2.1初始计量37
4.2.2后续支出计量38
4.2.3后续计量39
4.3投资性房地产的转换40
4.3.1投资性房地产转换形式及转换日40
4.3.2投资性房地产转换的会计处理41
4.4投资性房地产的处置44
4.5披露45
第5章固定资产
5.1固定资产概述46
5.1.1定义46
5.1.2确认条件46
5.2固定资产的初始计量46
5.2.1外购固定资产46
5.2.2自行建造固定资产49
5.2.3投资者投入固定资产49
5.2.4存在弃置义务的固定资产49
5.3固定资产的后续计量49
5.3.1固定资产折旧50
5.3.2固定资产的后续支出51
5.4固定资产的处置53
5.4.1固定资产终止确认的条件53
5.4.2固定资产处置的账务处理53
5.5披露54
第6章生物资产
6.1生物资产概述55
6.1.1生物资产概念55
6.1.2不属于生物资产的特殊规定55
6.2生物资产的确认和初始计量55
6.2.1确认的基本原则55
6.2.2初始计量56
6.2.3生物资产相关的后续支出58
6.3后续计量59
6.3.1折旧59
6.3.2计提减值59
6.4收获与处置60
6.4.1基本原则60
6.4.2具体运用60
6.5披露66
第7章无形资产
7.1无形资产概述67
7.1.1无形资产的定义及内容67
7.1.2无形资产的确认条件67
7.1.3无形资产的特征67
7.2无形资产的初始计量68
7.2.1无形资产分类68
7.2.2无形资产的初始计量68
7.3无形资产后续计量73
7.3.1无形资产使用寿命73
7.3.2无形资产摊销的会计处理73
7.4无形资产处置76
7.4.1出售76
7.4.2对外出租77
7.4.3报废77
7.5披露78
第8章非货币性资产交换
8.1非货币性资产交换概述79
8.2非货币性资产交换的确认和计量80
8.2.1确认和计量原则80
8.2.2商业实质83
8.2.3涉及多项非货币性资产交换的处理83
8.3披露86
第9章资产减值
9.1资产减值概述87
9.1.1资产减值相关概念87
9.1.2资产减值范围87
9.2可能发生减值资产的认定88
9.2.1资产减值情形的判定88
9.2.2可收回金额的确定88
9.3资产预计未来现金流量89
9.3.1预计资产未来现金流量的方法89
9.3.2预计未来现金流量现值的计算89
9.4资产减值损失的确定及处理90
9.4.1资产减值损失的确定原则90
9.4.2资产减值损失确认的账务处理91
9.5资产组的认定及减值处理91
9.5.1资产组的概念91
9.5.2资产组的认定91
9.5.3资产组减值的会计处理93
9.6商誉减值的处理97
9.6.1资产减值的基本原则97
9.6.2商誉减值测试的方法与会计处理97
9.7披露99
第10章职工薪酬
10.1职工薪酬概述101
10.1.1职工101
10.1.2职工薪酬概念及分类101
10.1.3其他相关会计准则101
10.2短期薪酬的确认与计量101
10.2.1货币性短期薪酬101
10.2.2带薪缺勤103
10.2.3短期利润分享计划104
10.2.4非货币性福利105
10.3离职后福利的确认与计量107
10.3.1设定提存计划107
10.3.2设定受益计划108
10.4辞退福利的确认与计量109
10.5其他长期职工福利的确认与计量111
10.5.1其他长期职工福利中设定提存计划111
10.5.2其他长期职工福利中设定受益计划112
10.6披露113
第11章企业年金基金
11.1企业年金基金概述114
11.1.1企业年金与企业年金基金114
11.1.2企业年金基金管理各方当事人114
11.1.3企业年金基金会计准则及其应用指南114
11.2企业年金基金缴费115
11.2.1企业年金基金缴费及其流程115
11.2.2企业年金基金收到缴费的账务处理115
11.3企业年金基金投资运营116
11.3.1企业年金基金投资运营原则和范围116
11.3.2企业年金基金投资运营流程116
11.3.3企业年金基金投资运营的账务处理116
11.4企业年金基金收入119
11.4.1企业年金基金收入的构成119
11.4.2企业年金基金收入的账务处理119
11.5企业年金基金费用120
11.5.1企业年金基金费用的构成120
11.5.2企业年金基金费用的账务处理120
11.6企业年金待遇给付及企业年金基金净资产122
11.6.1企业年金待遇给付及其账务处理122
11.6.2企业年金基金净资产、净收益及其账务处理123
11.7企业年金基金财务报表124
11.7.1企业年金基金财务报表编报主体124
11.7.2企业年金基金财务报表构成125
第12章股份支付
12.1股份支付概述126
12.1.1股份支付的分类126
12.1.2股份支付的适用范围126
12.1.3股份支付的特征127
12.1.4相关概念127
12.1.5不适用该准则的情形127
12.2可行权条件127
12.2.1可行权条件的分类127
12.2.2可行权条件的修改128
12.3股份支付的确认和计量原则129
12.3.1权益结算的股份支付的确认和计量原则129
12.3.2现金结算的股份支付的确认和计量原则130
12.3.3权益工具公允价值的确认原则130
12.4股份支付的会计处理130
12.4.1股份支付会计处理程序130
12.4.2股份支付的具体会计处理131
12.5披露135
第13章债务重组
13.1债务重组基础137
13.1.1债务重组的概念137
13.1.2债务重组的方式138
13.2债务重组的会计处理138
13.2.1债务人的处理138
13.2.2债权人的处理138
13.3债务重组会计处理具体应用139
13.3.1以资产清偿债务139
13.3.2债务转为权益工具140
13.3.3修改其他债务条件141
13.4披露142
第14章或有事项
14.1或有事项概述143
14.1.1或有事项的定义143
14.1.2或有事项的基本特征144
14.2确认和计量144
14.2.1预计负债的确认144
14.2.2预计负债的计量144
14.2.3对预计负债账面价值的复核145
14.2.4或有负债和或有资产145
14.3披露146
第15章收入
15.1收入概述147
15.1.1收入的定义147
15.1.2收入确认的判断标准与流程147
15.2收入的确认148
15.2.1识别与客户订立的合同148
15.2.2识别合同中的单项履约义务151
15.2.3确定交易价格152
15.2.4将交易价格分摊至各单项履约义务156
15.2.5履行每一单项履约义务时确认收入158
15.3合同成本161
15.3.1合同履约成本161
15.3.2合同取得成本162
15.3.3与合同成本有关的资产的摊销162
15.3.4与合同成本有关的资产的减值162
15.4关于特定交易的会计处理162
15.4.1附有销售退回条款的销售162
15.4.2附有质量保证条款的销售163
15.4.3主要责任人和代理人163
15.4.4附有客户额外购买选择权的销售163
15.4.5授予知识产权许可164
15.4.6售后回购164
15.4.7客户未行使的权利164
15.4.8无须退回的初始费165
第16章政府补助
16.1政府补助概述166
16.1.1政府补助的定义166
16.1.2政府补助的特征166
16.1.3政府补助的分类167
16.2政府补助的确认和计量167
16.2.1与资产相关的政府补助168
16.2.2与收益相关的政府补助169
16.2.3政府补助的退回171
16.3政府补助的列报172
16.3.1列报项目172
16.3.2披露信息172
16.4衔接规定172
第17章借款费用
17.1借款费用的定义及范畴174
17.1.1定义174
17.1.2范畴174
17.2借款费用的确认和计量175
17.2.1借款费用确认的基本原则175
17.2.2借款费用资本化的计量177
17.2.3借款费用资本化的停止181
17.3披露182
第18章所得税
18.1资产、负债的计税基础183
18.1.1资产的计税基础183
18.1.2负债的计税基础186
18.2暂时性差异188
18.2.1暂时性差异的概念188
18.2.2应纳税暂时性差异和可抵扣暂时性差异188
18.3递延所得税负债及递延所得税资产188
18.3.1递延所得税负债的确认和计量188
18.3.2递延所得税资产的确认和计量189
18.4所得税费用190
18.5所得税的列报191
第19章外币折算
19.1记账本位币192
19.1.1记账本位币的定义192
19.1.2记账本位币的确定192
19.1.3境外经营记账本位币的确定193
19.1.4记账本位币的变更193
19.2外币交易的会计处理194
19.2.1即期汇率和即期汇率近似汇率194
19.2.2汇兑差额的会计处理194
19.3外币财务报表的折算195
19.3.1境外经营财务报表的折算原则195
19.3.2处置境外经营时外币报表折算差额核算195
第20章企业合并
20.1企业合并概述196
20.1.1企业合并的界定196
20.1.2企业合并的方式196
20.1.3企业合并类型的划分197
20.1.4合并日或购买日的确定197
20.2同一控制下的企业合并198
20.2.1同一控制下企业合并的定义198
20.2.2同一控制下企业合并的处理原则198
20.3非同一控制下的企业合并199
20.3.1非同一控制下企业合并的定义199
20.3.2非同一控制下企业合并的处理原则199
20.4不同合并方式下的会计处理201
20.4.1控股合并的会计处理201
20.4.2吸收合并和新设合并的会计处理202
第21章租赁
21.1租赁概述203
21.1.1与租赁相关的定义203
21.1.2租赁的分类204
21.2承租人的会计处理205
21.2.1承租人对租赁资产初始确认的会计处理205
21.2.2承租人对使用权资产的后续计量207
21.2.3承租人对租赁负债的后续计量208
21.2.4租赁变更的会计处理209
21.2.5租赁期届满时的会计处理211
21.3出租人的会计处理211
21.3.1出租人对融资租赁的会计处理211
21.3.2出租人对经营租赁的会计处理215
21.3.3租赁期届满时出租人的会计处理216
21.4特殊租赁业务的会计处理217
21.4.1生产商或经销商出租人的融资租赁会计处理217
21.4.2售后租回业务的会计处理219
21.5租赁的列报和披露222
21.5.1承租人的列报和披露222
21.5.2出租人的列报和披露222
第22章金融工具确认和计量
22.1金融工具概述224
22.2金融工具的分类226
22.2.1金融资产的分类227
22.2.2金融负债的分类231
22.3嵌入衍生工具232
22.3.1嵌入衍生工具的定义232
22.3.2混合合同233
22.4金融工具的重分类234
22.5金融工具计量236
22.5.1初始计量236
22.5.2后续计量237
22.6金融工具的减值251
22.6.1金融工具减值概述251
22.6.2金融资产信用减值的客观信息252
22.6.3特殊情况252
22.6.4预期信用损失253
22.6.5信用损失259
22.6.6损失准备确认方法260
22.6.7判断事项261
22.6.8其他规定262
22.7利得和损失263
22.7.1以公允价值计量的金融工具263
22.7.2以摊余成本计量的金融工具263
22.7.3其他规定263
第23章金融资产转移
23.1金融资产转移与终止确认265
23.2金融资产终止确认的判断流程265
23.3金融资产转移的确认和计量272
23.3.1满足终止确认条件的金融资产转移272
23.3.2继续确认被转移金融资产275
23.3.3继续涉入被转移金融资产275
23.3.4向转入方提供非现金担保物277
第24章套期会计
24.1套期会计概述278
24.1.1套期的定义278
24.1.2套期的分类279
24.1.3套期会计方法279
24.2套期工具280
24.2.1套期工具的定义与范围280
24.2.2指定套期工具280
24.3被套期项目281
24.3.1符合条件的被套期项目281
24.3.2项目组成部分作为被套期项目的规定和要求281
24.3.3汇总风险敞口作为被套期项目的规定和要求282
24.3.4被套期项目的组合283
24.4套期关系评估与套期会计283
24.4.1运用套期会计的条件283
24.4.2套期关系再平衡284
24.4.3套期关系的终止284
24.5套期保值的确认与计量285
24.5.1公允价值套期285
24.5.2现金流量套期286
24.5.3境外经营净投资套期288
24.5.4一组项目套期289
24.6关于信用风险敞口的公允价值选择权291
24.6.1指定为公允价值计量的条件291
24.6.2相关会计处理291
第25章原保险合同
25.1原保险合同概述293
25.1.1保险合同的定义293
25.1.2原保险合同的定义294
25.1.3原保险合同的分类294
25.2原保险合同收入294
25.2.1原保险合同收入的确认条件294
25.2.2原保险合同收入的计量295
25.2.3原保险合同提前解除295
25.3原保险合同准备金296
25.3.1原保险合同准备金的内容296
25.3.2保险责任准备金充足性测试298
25.4原保险合同成本298
25.4.1原保险合同成本的定义298
25.4.2计入当期损益的情形298
25.4.3损余物资298
25.4.4代位追偿款299
25.5列报299
25.5.1资产负债表列示项目299
25.5.2利润表列示项目299
25.5.3附注中披露项目299
第26章再保险合同
26.1再保险合同概述300
26.1.1再保险合同的定义及特征300
26.1.2再保险合同基本业务300
26.2分出业务的会计处理301
26.2.1基本规定301
26.2.2应收分保准备金301
26.2.3分出保费及摊回款项301
26.2.4赔付成本301
26.2.5存入分保保证金301
26.2.6纯益手续费302
26.3分入业务的会计处理302
26.3.1分保费收入的确认302
26.3.2分保费用302
26.3.3分保赔付成本303
26.3.4存出分保保证金304
26.4列报304
26.4.1在财务报表中列报事项304
26.4.2在附注中披露事项304
第27章石油天然气开采
27.1石油天然气核算范围305
27.2相关定义解释305
27.3矿区权益的会计处理306
27.3.1初始计量306
27.3.2矿区权益的折耗306
27.3.3矿区权益的减值306
27.3.4矿区权益的处置307
27.4油气勘探的会计处理310
27.4.1基本原则310
27.4.2会计处理311
27.5油气开发的会计处理312
27.6油气生产的会计处理312
27.6.1定义及核算范围312
27.6.2井及相关设施的折耗计提312
27.7弃置义务312
27.8披露313
第28章会计政策、会计估计变更和差错更正
28.1会计政策及其变更314
28.1.1会计政策概述314
28.1.2会计政策变更315
28.1.3会计政策变更的会计处理315
28.1.4会计政策变更的披露318
28.2会计估计及其变更319
28.2.1会计估计与会计估计变更319
28.2.2会计政策变更与会计估计变更的划分319
28.2.3会计估计变更的会计处理320
28.2.4会计估计变更的披露320
28.3前期差错及其更正320
28.3.1前期差错概述320
28.3.2前期差错更正的会计处理321
28.3.3前期差错更正的披露322
第29章资产负债表日后事项
29.1资产负债表日后事项概述323
29.1.1资产负债表日后事项的定义323
29.1.2资产负债表日后事项涵盖的期间323
29.1.3资产负债表日后事项分类323
29.2资产负债表日后调整事项323
29.2.1基本处理原则323
29.2.2具体会计处理324
29.3资产负债表日后非调整事项328
29.4披露329
第30章财务报表列报
30.1财务报表概览330
30.1.1财务报表的定义330
30.1.2财务报表的构成330
30.2财务报表列报的基本要求330
30.2.1遵循各项会计准则进行确认和计量330
30.2.2以持续经营为列报基础330
30.2.3以权责发生制为编制基础330
30.2.4遵循重要性原则330
30.2.5保证列报的一致性331
30.2.6保持披露金额的准确331
30.2.7遵循可比性原则331
30.2.8财务报表表首的列报要求331
30.2.9报告期间331
30.3资产负债表列报331
30.3.1资产负债表的定义331
30.3.2资产负债表项目列报分类332
30.3.3资产负债表列报格式333
30.4利润表列报343
30.4.1利润表的定义及项目列报原则和具体适用343
30.4.2利润表列报总要求344
30.4.3利润表项目列报344
30.5所有者权益变动表列报351
30.5.1所有者权益变动表定义351
30.5.2所有者权益变动表列报的基本原则351
30.5.3所有者权益变动表列报格式及说明352
30.6附注358
30.6.1财务报表附注的定义358
30.6.2附注应当披露的内容及顺序358
30.6.3一般企业财务报表附注格式358
第31章现金流量表
31.1现金流量表概述380
31.1.1现金流量表的内容380
31.1.2现金流量表内容与结构380
31.1.3现金流量表的编制方法及程序381
31.2一般企业现金流量表的编制381
31.2.1一般企业现金流量表格式381
31.2.2一般企业现金流量表项目编制382
31.3披露387
第32章中期财务报告
32.1中期财务报告概述388
32.1.1中期财务报告的定义388
32.1.2中期财务报告的内容388
32.2确认和计量388
32.2.1会计政策388
32.2.2会计估计388
32.2.3重要性388
32.2.4会计计量389
32.2.5季节性、周期性或者偶然性取得收入的确认和计量390
32.2.6会计年度中不均匀发生的费用的确认和计量390
32.3合并财务报表390
32.4比较财务报表391
32.5附注392
第33章合并财务报表
33.1合并财务报表基础394
33.1.1合并财务报表的定义及解释394
33.1.2合并范围的确定394
33.1.3合并财务报表的编制原则396
33.1.4编制合并财务报表的前期准备工作396
33.1.5合并财务报表的编制程序396
33.1.6报告期内增减子公司的处理396
33.2合并日财务报表的编制397
33.2.1对子公司的个别财务报表进行调整397
33.2.2合并日资产负债表的编制397
33.3购买日后合并财务报表的编制405
33.3.1合并资产负债表405
33.3.2合并利润表409
33.3.3合并现金流量表412
33.3.4合并所有者权益变动表414
33.3.5案例分析415
33.4特殊交易的会计处理436
33.4.1追加投资的会计处理436
33.4.2处置对子公司投资的会计处理437
33.4.3因子公司的少数股东增资而稀释母公司拥有的股权比例438
33.4.4其他特殊交易438
第34章每股收益
34.1基本每股收益439
34.1.1分子的确定439
34.1.2分母的确定439
34.2稀释每股收益440
34.2.1基本计算原则440
34.2.2可转换公司债券440
34.2.3认股权证、股份期权441
34.2.4企业承诺将回购其股份的合同441
34.2.5多项潜在普通股442
34.2.6子公司、合营企业或联营企业发行的潜在普通股443
34.3每股收益的列报444
34.3.1重新计算444
34.3.2列报445
第35章分部报告
35.1报告分部的确定447
35.1.1业务分部447
35.1.2地区分部447
35.1.3分部合并的条件447
35.1.4报告分部的确定449
35.2分部信息的披露450
35.2.1分部信息披露的主要报告形式和次要报告形式450
35.2.2主要报告形式下分部信息的披露450
35.2.3分部信息与企业合并财务报表或企业财务报表总额信息的衔接451
35.2.4次要报告形式下分部信息的披露451
35.2.5其他披露要求451
第36章关联方披露
36.1关联方披露的基本规定453
36.1.1关联方的认定453
36.1.2基本规定453
36.2关联方关系的认定453
36.2.1关联方关系认定的一般原则453
36.2.2关联方关系界定的例外情况455
36.3关联方交易455
36.3.1关联方交易的定义455
36.3.2关联方交易的类型456
36.4关联方及其交易的披露456
第37章金融工具列报
37.1金融工具列报概述457
37.1.1金融工具列报的含义457
37.1.2金融工具列报准则适用范围457
37.2金融负债和权益工具的区分457
37.2.1金融工具的分类457
37.2.2金融负债和权益工具的区分457
37.2.3金融工具的列示465
37.3特殊金融工具的区分466
37.3.1可回售工具466
37.3.2发行方仅在清算时才向另一方按比例交付其净资产的金融工具467
37.3.3特殊金融工具分类为权益工具的其他条件467
37.4金融负债和权益工具之间的重分类467
37.5收益和库存股467
37.5.1发行方对利息、股利、利得或损失的处理467
37.5.2库存股468
37.5.3对每股收益计算的影响468
37.6金融资产与金融负债的抵销列示468
37.6.1金融资产与金融负债抵销列示的条件468
37.6.2金融资产与金融负债不得抵销的情形468
37.6.3总互抵协议469
37.7金融工具对财务状况和经营成果影响的列报469
37.7.1一般性规定469
37.7.2资产负债表中的列示及相关披露469
37.7.3利润表中的列示及相关披露471
37.7.4套期会计相关披露472
37.7.5公允价值披露473
37.8与金融工具相关的风险披露474
37.8.1定性和定量信息474
37.8.2信用风险披露475
37.8.3流动性风险披露481
37.8.4市场风险披露482
37.9金融资产转移的披露483
37.9.1金融资产转移信息披露的一般要求483
37.9.2已转移但未整体终止确认的金融资产的信息披露484
37.9.3已整体终止确认但转出方继续涉入已转移金融资产的信息披露484
37.10衔接规定485
第38章首次执行企业会计准则
38.1首次执行企业会计准则概述489
38.2首次执行日的确认与计量489
38.2.1首次执行日的新旧会计科目余额对照表和期初资产负债表489
38.2.2首次执行日采用追溯调整法有关项目的处理489
38.2.3首次执行日采用未来适用法有关项目的处理492
38.3首次执行日会计列报493
38.3.1首份年度财务报表493
38.3.2比较财务报表及披露494
第39章公允价值计量
39.1公允价值计量概述495
39.2相关资产或负债495
39.2.1资产或负债的特征495
39.2.2资产或负债的计量单元495
39.3有序交易和市场495
39.3.1有序交易495
39.3.2主要市场和最有利市场495
39.4市场参与者496
39.4.1公允价值计量条件496
39.4.2市场参与者定义496
39.5公允价值初始计量497
39.5.1初始计量497
39.5.2公允价值通常与其交易价格不相等的情况497
39.5.3以公允价值对相关资产或负债进行初始计量且交易价格与公允价值不相等的利得或损失处理497
39.6估值技术498
39.6.1估值技术概述498
39.6.2估值技术方法498
39.6.3变更估值技术的情况498
39.7公允价值层次499
39.8非金融资产的公允价值计量499
39.8.1非金融资产的计量499
39.8.2非金融资产最佳用途的影响因素499
39.8.3估值前提的确定499
39.9负债和企业自身权益工具的公允价值计量499
39.9.1负债和企业自身权益工具的计量499
39.9.2计量原则500
39.10市场风险或信用风险可抵销的金融资产和金融负债的公允价值计量500
39.10.1计量原则500
39.10.2计量条件500
39.11公允价值披露500
39.11.1公允价值披露要求500
39.11.2持续以公允价值计量的每组资产和负债的附注披露要求501
39.11.3非持续以公允价值计量的每组资产和负债的附注披露要求501
第40章合营安排
40.1合营安排概述502
40.1.1合营安排定义502
40.1.2合营安排参与方502
40.2合营安排的认定和分类502
40.2.1合营安排的认定502
40.2.2合营安排的分类502
40.3共同经营参与方的会计处理503
40.3.1共同经营合营方利益份额的确定503
40.3.2共同经营投出或出售资产损益的确认503
40.3.3共同经营购买资产损益中归属于共同经营其他参与方的部分确认503
40.3.4对共同经营不享有共同控制的参与方损益的确认504
40.4合营企业参与方的会计处理504
第41章在其他主体中权益的披露
41.1在其他主体中权益的披露概述505
41.2重大判断和假设的披露505
41.2.1对其他主体实施控制、共同控制或重大影响的重大判断和假设的披露505
41.2.2由非投资性主体转变为投资性主体的信息披露505
41.3在子公司中权益的披露505
41.3.1在合并财务报表附注中的披露一般要求505
41.3.2使用企业集团资产和清偿企业集团债务存在重大限制的企业的附注披露要求506
41.3.3存在纳入合并财务报表范围的结构化主体的企业的附注披露要求506
41.3.4对子公司所有者权益所拥有份额发生变化时企业的附注披露要求506
41.3.5作为投资性主体的企业对未纳入合并财务报表的投资企业的一般披露要求506
41.3.6作为投资性主体的企业对未纳入合并财务报表的投资企业的风险披露要求506
41.4在合营安排或联营企业中权益的披露507
41.4.1存在重要的合营安排或联营企业的,企业应当披露的信息507
41.4.2重要的合营企业或联营企业补充信息披露507
41.4.3企业在单个合营企业或联营企业中的权益不重要的信息披露507
41.4.4限制性信息披露507
41.4.5超额亏损的份额确认507
41.4.6未确认承诺及或有负债的披露507
41.5在未纳入合并财务报表范围的结构化主体中权益的披露508
41.5.1对于未纳入合并财务报表范围的结构化主体的企业应当披露的信息508
41.5.2披露对未纳入合并财务报表范围的结构化主体提供财务支持或其他支持的意图508
41.5.3企业是投资性主体的,对受其控制但未纳入合并财务报表范围的结构化主体的处理508
第42章持有待售的非流动资产、处置组和终止经营
42.1准则适用范围509
42.2持有待售的非流动资产或处置组的定义与分类509
42.2.1持有待售类别的定义509
42.2.2持有待售类别的划分条件510
42.3持有待售的非流动资产或处置组的计量512
42.3.1取得日的计量512
42.3.2持有待售类别的初始计量和后续计量512
42.3.3减值准备的转回520
42.3.4不再满足划分条件时的处理520
42.4终止经营520
42.5列报522
42.5.1资产负债表列报522
42.5.2利润表列报524
42.5.3报表附注中的披露525
42.5.4可比期间信息的披露526
文摘▼
企业会计准则是会计从业人员进行会计确认、会计计量、会计报告的基本依据,学好企业会计准则,是做好会计工作的基础。同时,企业会计准则是一个动态体系,随着社会经济的发展和业务的延伸,其内容也在不断地完善与优化,会计从业人员需要不断地了解新事物,学习新规定,掌握新方法。本书根据新企业会计准则编写,对会计实务操作案例进行剖析,案例丰富、内容全面、通俗易懂、与时俱进,有较强的实用性,旨在帮助企业会计从业人员学好、用好企业会计准则。本书适合企业会计从业人员、企业经营管理者、企业培训及咨询人员、高校会计相关专业的师生阅读和使用。