 正版
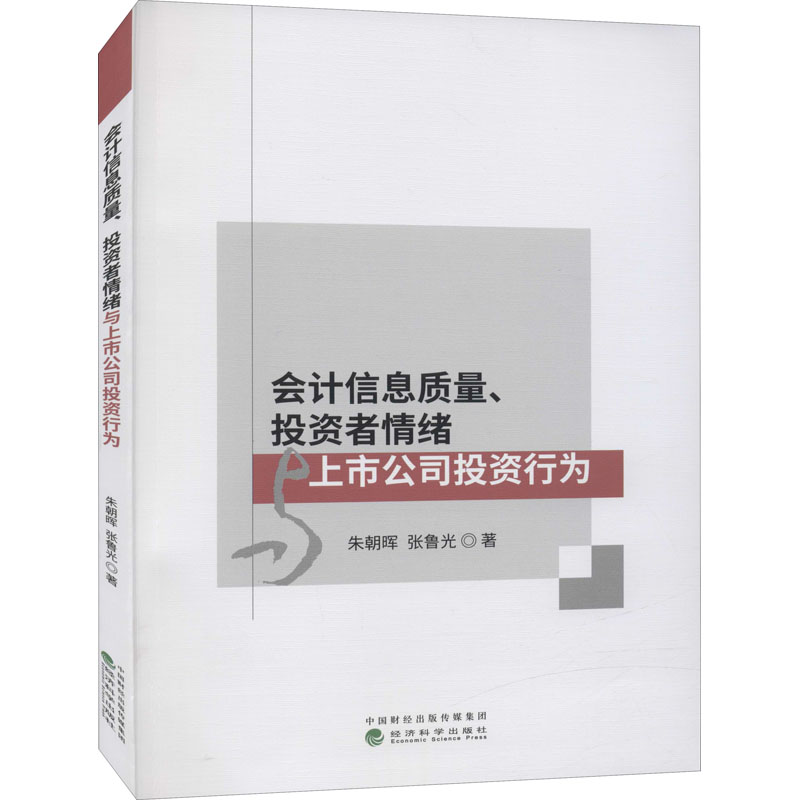
会计信息质量、投资者情绪与上市公司投资行为
- 书名
- 会计信息质量、投资者情绪与上市公司投资行为
- 作者
- 朱朝晖,张鲁光
- 出版社
- 经济科学出版社
- 出版时间
- 2021-09-01
- ISBN
- 9787521825695
- 货号
- 1202461586
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 会计信息质量、投资者情绪与上市公司投资行为
- 作者
- 朱朝晖,张鲁光
- 出版社
- 经济科学出版社
- 出版时间
- 2021-09-01
- ISBN
- 9787521825695
- 货号
- 1202461586
- 品相
- 全新
- 分类
- 当代·经济
目录▼
章绪论
节研究背景和研究意义
第二节研究内容和章节安排
第三节研究贡献
第二章文献综述
节投资者情绪的定义与计量
第二节投资者情绪对股市影响研究
第三节决策者偏差与公司投资行为
第四节会计信息披露与投资者情绪
第五节文献评述
第三章投资者情绪与上市公司投资行为——基于迎合渠道的理论分析
节投资者情绪的概念界定
第二节有限理性、投资者情绪与股票误定价
第三节会计信息披露与投资者情绪
第四节投资者情绪与上市公司投资:股权融资还是理性迎合?
第五节投资者情绪与上市公司投资行为:研究框架
第四章上市公司投资行为迎合了投资者情绪吗?
节投资者情绪与上市公司投资行为理论分析与假设提出
第二节研究样本与变量设计
第三节实证研究与结果
第四节本章小结
第五章影响上市公司投资迎合行为的因素分析
节影响上市公司投资迎合行为的因素分析:非决策者因素
第二节影响上市公司投资迎合行为的因素分析:决策者特征视角
第三节实证研究与结果
第四节本章小结
第六章盈余信息披露与投资者情绪
节投资者情绪产生机制:信息披露视角
第二节盈余透明度与投资者情绪:理论分析与假设提出
第三节研究样本与变量设计
第四节实证研究与结果
第五节本章小结
第七章文本信息披露与投资者情绪
节文本信息披露与投资者情绪:理论分析与假设提出
第二节研究样本与变量设计
第三节实证研究与结果
第四节本章小结
第八章结论与展望
节研究结论
第二节研究创新点、不足与研究展望
参考文献
文摘▼
资本市场的投资者并非接近理性,这种被研究者称为“投资者情绪”的有限理性会使得其对资产估值中,系统地偏离其基本价值,而公司管理层在投资决策时可能迎合这种错误定价。中国资本市场投资者是非理性的典型代表,中国股市因此过度动荡,并且这种波动具有一定的连续性,导致上市公司的股价严重偏离其基础价值。那么,这种投资者情绪引发的股价过度偏离其内在价值(股票误定价)对实体公司投资行为是否会产生影响?如何产生影响?这种影响作用的发挥受到哪些因素的制约?公司是否可以采用不同投资类型来对这种错误定价做出反应?除了投资者信息处理过程中内在的认知和决策偏差外,其接收到的信息质量是否会诱导投资者情绪并表现为对股票的错误定价?《会计信息质量、投资者情绪与上市公司投资行为》以我国上市公司为研究对象,基于迎合渠道,通过理论研究和实证研究相结合的方式对上述问题进行有益的探索。