 正版
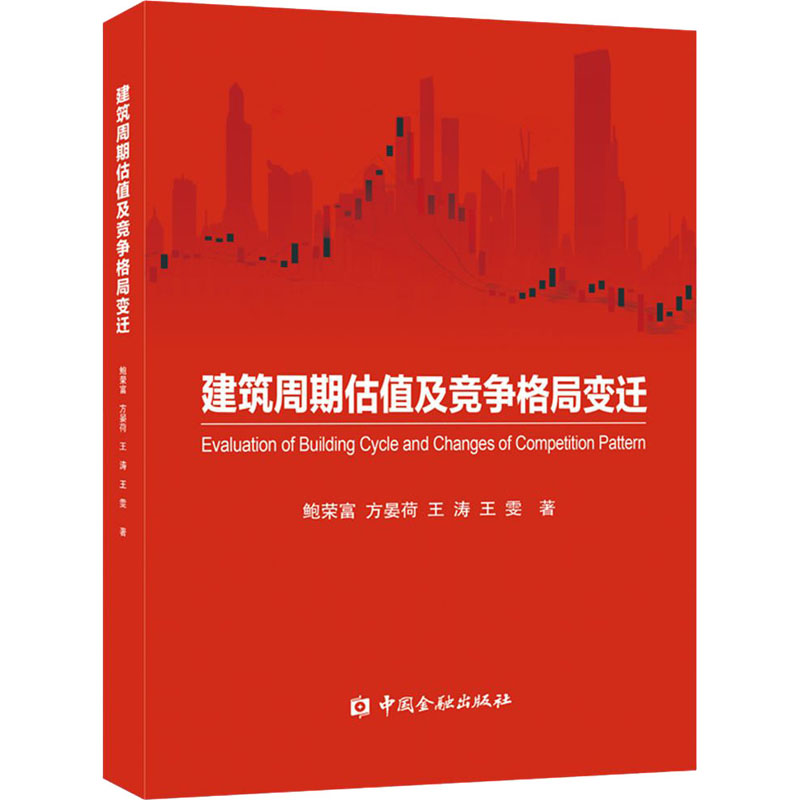
建筑周期估值及竞争格局变迁
- 书名
- 建筑周期估值及竞争格局变迁
- 作者
- 鲍荣富 等
- 出版社
- 中国金融出版社
- 出版时间
- 2021-12-01
- ISBN
- 9787522008028
- 货号
- 1202569414
- 品相
- 全新
- 分类
- 当代·工业
- 书名
- 建筑周期估值及竞争格局变迁
- 作者
- 鲍荣富 等
- 出版社
- 中国金融出版社
- 出版时间
- 2021-12-01
- ISBN
- 9787522008028
- 货号
- 1202569414
- 品相
- 全新
- 分类
- 当代·工业
作者简介▼
鲍荣富,现任天风证券研究所副所长,周期与能源组组长,建筑建材首席分析师。山东大学经济学学士,复旦大学经济学硕士,先后就职于上海绿地集团、中信证券、华泰证券等。荣获2012年新财富建筑名(团队),2014年新财富建筑第二名,2017~2018年新财富建筑第二名,2018年水晶球建筑名、建材第五名,2019年Ⅱ China建筑和工程名(内地),建筑材料名(内地、海外),个人荣获全市场很受欢迎分析师名,2019年新财富建筑第二名、建材第三名。2020年Ⅱ China建筑和工程名(内地),建筑材料名(内地),个人荣获全市场很受欢迎分析师第六名。
目录▼
第一部分 建筑行业概览及模式变革
1 建筑三大下游行业概览
1.1 房屋建设
1.2 基础设施建设
1.3 工业建筑
2 商业模式变革:从传统总分包到EPC/PPP
2.1 PPP模式对建筑行业的变革
2.2 PPP模式对建筑行业上市公司估值的影响
2.3 REITS有望助力建筑公司报表改善及价值发现
3 生产方式变革:装配式建筑推动行业进入工业化时代
第二部分 建筑行业三大下游成长空间及周期波动
1 房建:短看产品周期,长看城镇化及人口结构
1.1 库存:住宅存量规模庞大,商品住宅去化成果显著
1.2 新开工:销售面临下滑压力,弱化新开工动力
1.3 竣工:多重需求驱动,竣工面积迎修复周期
1.4 房建中长期需求取决于城镇化及人口结构
2 基建:需求看经济增长,供给看政府资金状况
2.1 基建需求取决于经济增长与人口产业集聚
2.2 区域结构:真实需求看中西部,投资实力看东部
2.3 行业结构:交通环保快速增长,科教文卫前景广阔
2.4 资金来源决定基建供给
3 工业建筑:盈利驱动设备更新周期,供给侧加速结构分化
3.1 工业企业盈利带动制造业资本开支
3.2 中国制造业投资与出口和外商投资关联度较高
3.3 供给侧结构性改革和产业升级带来制造业投资结构性机会
3.4 工业建筑未来发展可期,关注高端设备制造和石油化学行业
4 建筑行业产值周期波动
第三部分 从市占率看建筑行业竞争格局及变迁
1 国内建筑龙头公司市占率
1.1 地产产业链市占率
1.2 基建产业链市占率
1.3 靠前工程市占率
1.4 从员工角度测算市占率与人均产值
2 复盘万喜市占率及估值提升路径
2.1 市占率与市值
2.2 市占率与商业模式
3 国内建筑业市占率与估值演变展望
第四部分 三维复盘寻找建筑估值之锚
1 建筑估值现状:再次跌破1倍,估值趋于靠前化
1.1 建筑估值为什么重要
1.2 估值的纵向与横向比较
1.3 估值与基本面映射
2 建筑估值深化:三重因素的内生比较
2.1 业绩增速:估值重要的锚
2.2 市场风格:大市值显著跑赢
2.3 ROE:持续、稳定且绝对值较高
3 建筑估值变迁:竞争格局与资金风格
3.1 竞争格局转变带动龙头估值上升
3.2 资金偏好转变撬动大建筑行情
4 建筑三维复盘及投资时钟
4.1 建筑三维复盘模型
4.2 季节轮动:春华秋实,夏雨冬阳
4.3 案例一:2014年建筑牛市复盘
4.4 案例二:2018年建筑二级板块轮动
第五部分 从财务指标解读建筑公司商业模式
1 ROE:建筑企业核心驱动指标
2 订单驱动收入增长.成本差异显著
2.1 收入:依工程进度确认,新规下差异逐渐缩小
2.2 成本:细分行业成本构成存在显著差异
2.3 十倍股关键财务指标比较
3 多渠道化解应收风险.负债率稳中有降
3.1 应收账款:占比趋于稳定
3.2 收款质量:龙头收现付现均占优.风险敞口控制成关键
3.3 资本结构:受监管红线制约。细分行业资本结构改善
4 从现金流看建筑商业模式
4.1 从CF0和FCFF两维度看.建筑板块现金流波动较大
4.2 现金流波动率根源一:货币/信用周期
4.3 现金流波动率根源二:商业模式变迁及子板块间的差异
4.4 2B和2G,B端受房地产销售周期影响更大
4.5 结论:货币信用周期与商业模式的变化共促现金流波动
第六部分 建筑行业靠前对标研究
1 中国、美国、日本基建投资现状及历史比较
1.1 核心结论:与美国和日本相比,中长期我国基建不悲观
1.2 日本VS长三角:长三角交通基建仍有较大提升空间
2 美国基建投资绝对值持续增加,但占GDP比重明显低于中国
2.1 结构对比:美国基建投资占GDP的比重低且呈下降趋势私有化程度较高
2.2 交通设施对比:我国公路和铁路存量设施仍有较大提升空间
2.3 投融资方式对比:美国基建融资方式灵活多样,且更具有创新性
3 美国钢结构市场空间研究
3.1 美国市场的构成和当前大致市场空间
3.2 美国钢结构市场的主要驱动力和历史份额变化
4 建筑A股估值靠前比较
4.1 建筑A股估值内部差异大,行业估值中关接近
4.2 关股建筑业估值处于较高水平.A股处在历史低位
5 中外建筑龙头商业模式及财务表现对标研究
5.1 并购扩大收入规模.专业运营保障长期盈利
5.2 并购是欧美工程咨询龙头快速做大的重要手段
5.3 海外商誉和应收款高,国内企业存货负债高
文摘▼
按照“市值(P)=业绩(E)×估值(PE)”的分析框架,我们的研究主要聚焦于基本面及估值两个核心变量,本书是我们基于过去的方法论对既往行业深度研究报告的系统总结,具体包括以下六个方面的内容。第一部分行业概览中,创造性地按照下游需求搭建了基建、房建、工业建筑的全新框架,这有利于更好地理解下游增长的驱动力。第二部分重点研究建筑行业成长空间及建筑周期。第三部分主要研究建筑竞争格局及变迁。第四部分主要探讨建筑行业及公司估值问题。第五部分回到报表分析,通过聚焦净资产收益率(ROE)这个核心指标,来分析报表背后的商业模式及核心竞争力。第六部分从行业、公司及估值与发达国家进行了靠前比较。