 正版
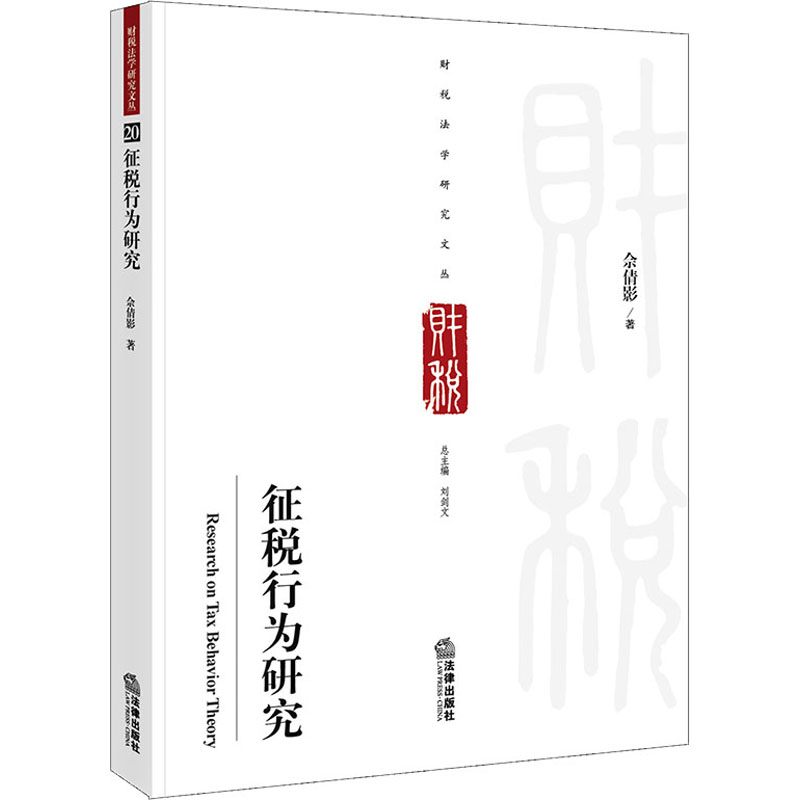
征税行为研究
- 书名
- 征税行为研究
- 作者
- 佘倩影 著
- 出版社
- 法律出版社
- 出版时间
- 2021-07-01
- ISBN
- 9787519751241
- 货号
- 1202426210
- 品相
- 全新
- 分类
- 当代·法律
- 书名
- 征税行为研究
- 作者
- 佘倩影 著
- 出版社
- 法律出版社
- 出版时间
- 2021-07-01
- ISBN
- 9787519751241
- 货号
- 1202426210
- 品相
- 全新
- 分类
- 当代·法律
目录▼
导 论
一、文献综述
(一)部门法中的行为理论
(二)具体论题的基础共识
二、理论脉络与内容结构
三、研究方法
(一)法教义学方法
(二)其他社会科学方法
四、研究难点与创新点
(一)研究难点
(二)研究创新点
章 征税行为的界定:立论前提与基本观点
一、作为规范命题的征税行为
(一)知识传统:“行为”的法律内涵
(二)规范品格:作为规定功能的法概念
(三)创设目的:实现财税法治的概念工具
二、征税行为理论的传统观点及其解释力的局限性
(一)行政高权之征税行为
(二)经济行为之征税行为
(三)法律行为之征税行为
(四)财税行为之征税行为
三、征税行为理论补正的基本进路
(一)逻辑对应:税收债务与征税行为
(二)观念统合:税收程序法的内在价值
(三)宪法立场:从纳税人权到纳税人基本权规范
四、征税行为的体系性关联
(一)“税收主体—征税行为”视角
(二)“税收关系—征税行为”视角
(三)“权力结构—征税行为”视角
(四)“税权—征税行为”视角
五、征税行为的理论界定与解析
(一)税法“行为”语意的多维意涵与本文限定
(二)对征税行为内涵与外延的把握
(三)征税行为的成立要件与法律特征
六、本章小结
第二章 征税行为法治国功能的实现机理与约束原则
一、影响征税行为建制的理论要素变迁
(一)主体资格拓展对征税行为模式之挑战
(二)税收功能变迁对征税行为内涵之更新
(三)权力结构演化对征税行为外延之拓展
(四)分析范式转型对征税行为基本范畴之形塑
二、征税行为所欲达成之税法秩序目标
(一)法治国下的税法实践:形式层面与实质层面
(二)税法秩序的安定性:征税行为的“型式化”追求
(三)税法秩序的实质正义:征税行为的“平等性”追求
三、征税行为价值目标的实现机理
(一)税法秩序的结构:制定法、司法判决与征税行为
(二)经由征税行为而达成的税法秩序的完整性
四、征税行为的约束原则
(一)取向法安定性的税法原则
(二)取向实质正义的税法原则
五、本章小结
第三章 征税行为的基本范畴与内涵要素辨析
一、征税行为的基本范畴
(一)范畴选择:严格主义还是宽泛主义
(二)范畴界定:基于行为功能的考量
(三)范畴结构:“规定”与“决定”
二、征税规定
(一)“规定”之内涵:实定法上的识别
(二)“规定”之判定:形式标准与实质标准
(三)“规定”之功能:有限的创设性
(四)“规定”基本类型梳理
三、常规征税决定
(一)构成要件与基本特征
(二)典型类型描述
四、特殊征税决定
(一)构成要件与基本特征
(二)类型一:“影响效果”行为
(三)类型二:具有私法属性的征税决定
(四)类型三:双方共同主导之“制度化税收契约”
五、征税行为的主体要素
(一)多元主体纳入:利益分化与主体再造
(二)理论探源:主体资格的判定基准
(三)行为主体的权义结构与行为特征
六、征税行为中的意思表示
(一)征税行为中的自由意志
(二)公法意思表示与私法意思表示之区分
(三)税法类推适用意思表示制度的方法与边界
(四)意思表示的概念与构成要件
七、本章小结
第四章 征税行为的类型化建构及其实定法呈现
一、征税行为的分类与类型
(一)分类思考方式的一般说明
(二)现有分类及其功能
(三)现有分类之症结与本文分类之考量
二、征税行为分类模型之理念基础
(一)理论标识:权力与契约之融合
(二)视角拓展:税收契约的3个层次
三、分类模型的二维建构:作为自变量的“合意”与“强制”
(一)分类模型的两个维度:作为自变量的“合意”与“强制”
(二)分析框架:征税行为的4个基本类型
四、本章小结
第五章 征税行为的效力评价基准与效力来源
一、征税规定效力体系
(一)效力确证、规定变迁与信赖保护
(二)内部“外溢性”效力
(三)间接外部效力
(四)直接外部效力
二、常规征税决定的效力结构:以存续力为核心
(一)存续力
(二)构成要件效力与确认效力
(三)执行力
三、特殊征税决定的效力规则
(一)效力规则的特殊性:不完备公法效力
(二)个案检视:税务和解契约的效力
四、征税行为的效力来源:基于程序主义法范式的思考
(一)“有效/无效”与“合法/违法”之区分
(二)税收法定主义祛魅:“合法性”与“合法律性”辨析
(三)建构程序主义法范式的征税行为效力评价标准
五、本章小结
结论
参考文献
文摘▼
随着中国这些年税收治理经验的积累,税法的研究逐渐步入了寻求方法论突破和自主理论建构的新阶段。目前来看,无论是行政行为理论、民事法律行为理论还是经济法行为理论,都无法为税法上的行为提供合理的解释框架与适切的理论工具。将征税行为理论予以独立研究,以中国当下财税治理的自主发展实践为基础,提炼征税行为的理论要素,澄清征税行为的独立价值与功能定位,不仅有利于建立和完善税法学基础理论,而且可为传统征税行政方式的整合提供平台,为解释和规范新型征税行为模式提供指引,为税法学脱离宏观调控法的定位,发挥其组织收入、分配与配置的功能提供依据,进而持续拓展中国财税民主的想象空间,推动税法基础理论的研究。本书系统性讨论征税行为的概念要素、历史脉络、分类类型、范畴边界、分析范式与效力评价体系等理论构成基础,厘定征税行为主体、意思表示等相关制度的基本内涵,明晰征税行为理论在税法整体秩序中的定位与理论建制的价值目标。