 正版
当代·经济
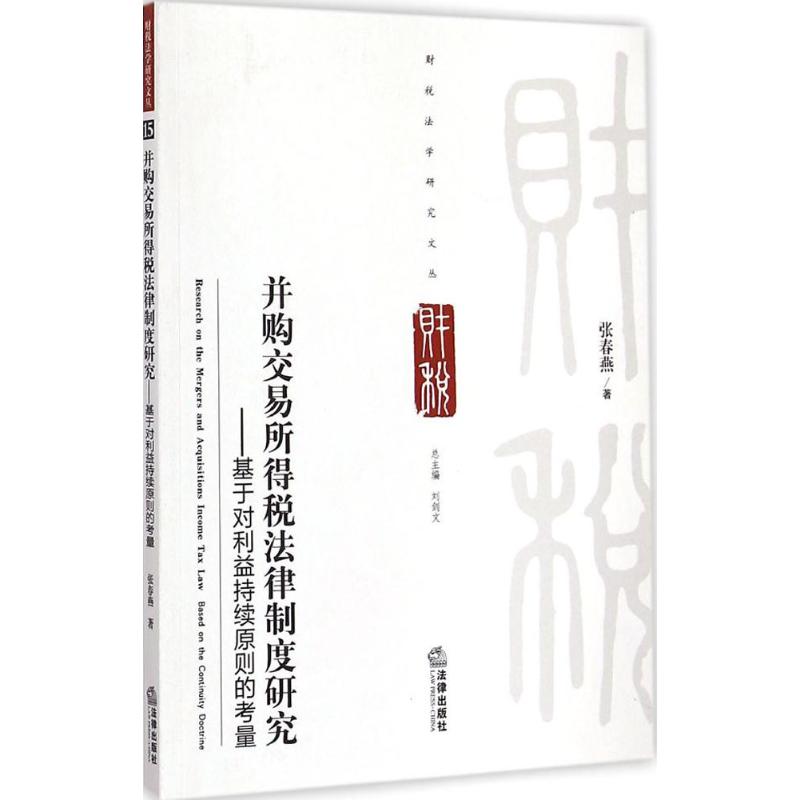
并购交易所得税法律制度研究
正版保障多仓发货48小时内发货2-3天送达可开发票
¥24.90
定价 ¥36.00
6.9折
立省 ¥11.10
仅剩 1 件
全新
商品参数
- 书名
- 并购交易所得税法律制度研究
- 作者
- 张春燕 著 著
- 出版社
- 法律出版社
- 出版时间
- 2015-04-01
- ISBN
- 9787511876881
- 货号
- 1201092804
- 品相
- 全新
- 分类
- 当代·经济
商品参数
- 书名
- 并购交易所得税法律制度研究
- 作者
- 张春燕 著 著
- 出版社
- 法律出版社
- 出版时间
- 2015-04-01
- ISBN
- 9787511876881
- 货号
- 1201092804
- 品相
- 全新
- 分类
- 当代·经济
作者简介▼
张春燕,女,法学博士。
主要研究方向为财税法学、
法律与会计交叉研究;
现在外交学院国际法系工作。
目录▼
导论
第一章利益持续原则的基本原理
第一节利益持续原则的税法解读
第二节利益持续原则的现实意义
第二章作为并购所得税法律制度逻辑主线的利益持续原则——以美国税法为例证
第一节并购所得税制度中引入利益持续原则的起因
第二节利益持续原则的历史发展概述
第三节并购所得税法律制度中利益持续原则的内涵解析
第三章利益持续原则在国外并购所得税法律制度中的运用
第一节免税并购所得税制度中利益持续原则的体现
第二节应税并购所得税制度中利益持续原则的体现
第三节国外并购所得税法律制度的启示
第四章我国并购所得税法律制度的发展及其存在的问题——基于对利益持续原则的评析
第一节我国并购交易及并购所得税制度的历史发展
第二节我国现行并购所得税收法律制度的基本内容
第三节基于利益持续原则对我国现行并购所得税制度的评价
第五章我国并购交易所得税法律制度的完善建议
第一节完善并购交易所得税制度应遵循的理念
第二节构建符合我国国情的利益持续原则
第三节并购交易特殊性所得税处理规则的完善
第四节并购交易一般性所得税处理规则的完善
结论
参考文献
文摘▼
目前,全球大多数国家的所得税法均对并购交易作了特别规定,允许纳税人在符合一定条件的情形下,适用相应的免税待遇,即为利益持续原则。该原则是设计并完善并购交易所得税法律制度的逻辑主线,是进行并购交易所得税税务处理的前提与依据。主要包括企业营业持续原则与股东利益持续原则两个方面。我国的并购所得税制度是针对并购实践中出现的问题进行修订和补充而构建起来的,缺乏系统性的制度设计及安排,致使一些税务处理规则与利益持续原则相背离。我们需要在考量我国基本国情的基础上,对其进行优化与完善。