 正版
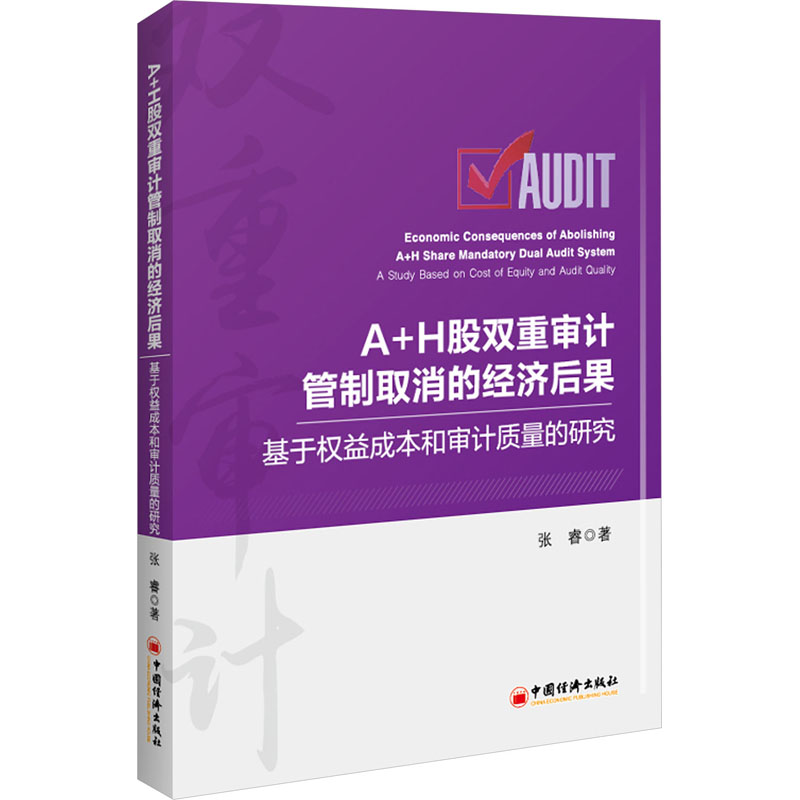
A+H股双重审计管制取消的经济后果 基于权益成本和审计质量的研究
- 书名
- A+H股双重审计管制取消的经济后果 基于权益成本和审计质量的研究
- 作者
- 张睿
- 出版社
- 中国经济出版社
- 出版时间
- 2023-07-01
- ISBN
- 9787513673822
- 货号
- 1203187378
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- A+H股双重审计管制取消的经济后果 基于权益成本和审计质量的研究
- 作者
- 张睿
- 出版社
- 中国经济出版社
- 出版时间
- 2023-07-01
- ISBN
- 9787513673822
- 货号
- 1203187378
- 品相
- 全新
- 分类
- 当代·经济
作者简介▼
张睿 1991年生,西安交通大学管理学博士、香港城市大学会计系哲学博士,西北大学经济管理学院会计学系教师。中国注册会计师协会非执业会员。在Accounting and Business Research、Accounting & Finance,《南开管理评论》《会计研究》《审计与经济研究》《管理评论》《南京审计大学学报》《管理工程学报》《管理科学》等权威学术期刊发表论文10余篇,多篇获人大报刊复印资料全文转载。出版专著1部。主持国家自然科学基金青年项目1项,参与多项重量、省部级课题。获得陕西省哲学社会科学优秀成果奖等多个科研奖项。参与陕西省课程思政示范课程项目等教改项目。主要从事审计、公司治理、资本市场等方面的研究。
目录▼
1绪论
1.1研究背景
1.2研究问题与研究意义
1.3研究内容、方法与框架
2文献综述
2.1双重审计
2.2权益成本
2.3审计质量
2.4文献述评与研究启示
3制度背景与理论分析
3.1制度背景
3.2理论基础
3.3理论框架
4资本市场后果:强制双重审计对权益成本的影响研究
4.1假设提出
4.2研究设计
4.3实证分析
4.4结果讨论
5资本市场后果:自愿双重审计对权益成本的影响研究
5.1假设提出
5.2研究设计
5.3实证分析
5.4结果讨论
6审计市场后果:放弃双重审计对审计质量的影响研究
6.1假设提出
6.2研究设计
6.3实证分析
6.4结果讨论
7结论与展望
7.1研究结论
7.2政策启示
7.3主要创新点
7.4局限性与研究展望
后记
文摘▼
作为一项在促进会计师事务所增强独立性和积累经验、提高上市公司治理水平和会计信息质量等方面均具有重要作用的审计制度,双重审计制度及其变迁一直是会计与审计理论界、实务界十分关注的话题。然而,现有文献基本局限于研究双重审计管制取消导致的审计方面的后果,未充分关注该政策变化对资本市场的潜在影响;此外,现存关于双重审计管制取消的审计后果的研究缺乏对引起公司放弃双重审计后审计质量下降的内在机制的深入探索。对此,本书基于审计需求、审计管制、审计供给以及遵循效应相关理论,采用我国上市公司数据,借助经典模型测算权益成本,新建指标反映驱动审计质量变化的内在机制,运用多元回归分析、倾向得分匹配、变化分析、混杂变量影响阈值分析等多种方法,对双重审计管制取消在资本市场和审计市场上产生的经济后果进行理论阐释与实证检验。本书为理解双重审计制度及其变迁的影响提供新的参考,对我国今后的审计制度安排与行业发展具有重要启示。