 正版
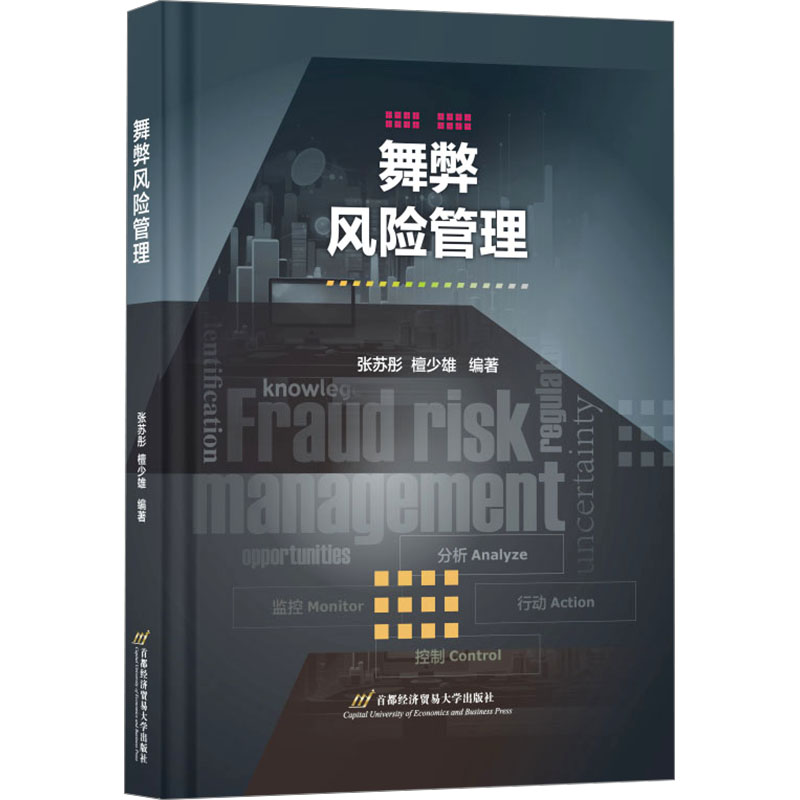
舞弊风险管理
- 书名
- 舞弊风险管理
- 作者
- 张苏彤,檀少雄 编
- 出版社
- 首都经济贸易大学出版社
- 出版时间
- 2024-09-01
- ISBN
- 9787563837137
- 货号
- 1203384905
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 舞弊风险管理
- 作者
- 张苏彤,檀少雄 编
- 出版社
- 首都经济贸易大学出版社
- 出版时间
- 2024-09-01
- ISBN
- 9787563837137
- 货号
- 1203384905
- 品相
- 全新
- 分类
- 当代·经济
作者简介▼
张苏彤,中共党员,博士研究生学历。中国政法大学法务会计研究中心原主任,中国政法大学商学院财务会计系教授,美国注册舞弊审核师协会会员兼北京分会副会长,司法部部级课题“中国司法会计鉴定制度研究”课题组负责人,中国注册会计师协会“现有司法会计鉴定技术标准评估”课题组负责人,北京注册会计师协会法律专家小组原副组长,曾任国家自然科学基金委和国家社会科学基金委项目同行评议专家。檀少雄,男,汉族,1963年2月出生,福建永泰人。2014年12月毕业于香港公开大学工商管理专业,研究生学历。1983年8月参加工作,历任福州永泰会计师事务所董事长、福州鼓楼会计师事务所董事长;现任福建国龙有限责任会计师事务所董事长、福建正守法务会计有限公司董事长、福建省法务会计促进会会长、福建升任财税托管有限责任公司董事长、福建天蓝地绿环境监理有限公司董事长、兼任中国政法大学特聘教授、福建省财税信息协会副会长、福建省企业评价协会副会长、中国政法大学法务会计研究中心福州分中心主任、福建省工商联“五师”平台专业服务顾问。
目录▼
第一章舞弊概述
第一节舞弊及其特征
一、舞弊的定义
二、舞弊的特征
三、本书的定义
四、舞弊与欺诈的异同
第二节舞弊的类型
一、杰克·波罗格纳的分类方法
二、斯蒂文·艾尔伯特的分类方法
三、美国注册舞弊审查师协会(ACFE)的分类
四、按照舞弊被发现的情况分类
第三节舞弊相关理论
一、舞弊冰山理论
二、舞弊三角理论
三、舞弊GONE理论
四、舞弊3C模型
五、关于舞弊的实证研究:来自ACFE的《威尔斯报告》
……
文摘▼
2022年,美国注册舞弊审核师协会(The Association of Certified Fraud Examiners, 以下简称“ACFE”)的《威尔斯报告》经过连续多年的实证研究,将典型组织的舞弊损失确定为年收入的5%。普华永道会计师事务所(Pricewaterhousecoopers)2022年《2022年全球经济犯罪和舞弊调查》(PwCs Global Economic Crime and Fraud Survey 2022)报告指出,有46%的接受调查的组织称,在过去24个月内,他们经历过舞弊、腐败或经济犯罪。在全球年收入超过100亿美元的公司中,有52%的公司在过去24个月内经历了舞弊;在这些公司中,近五分之一的受访者报告称,他们最严重的舞弊事件造成了超过5000万美元的财务损失的影响。舞弊风险管理是一门跨专业领域的新兴管理学科,涉及识别、评估、控制和监督可能导致财务或运营不诚实行为的风险。舞弊风险管理被认为是我国企业最应该重视和需要加以改进的领域。本书针对企业、机构和个人在面临舞弊风险时如何进行有效管理,提供了实务指南,全面介绍了舞弊风险管理的相关理论与实务方法,旨在帮助读者掌握舞弊风险管理的理论和实务技巧,提供防范舞弊的能力,确保企业稳健发展。