 正版
当代·经济
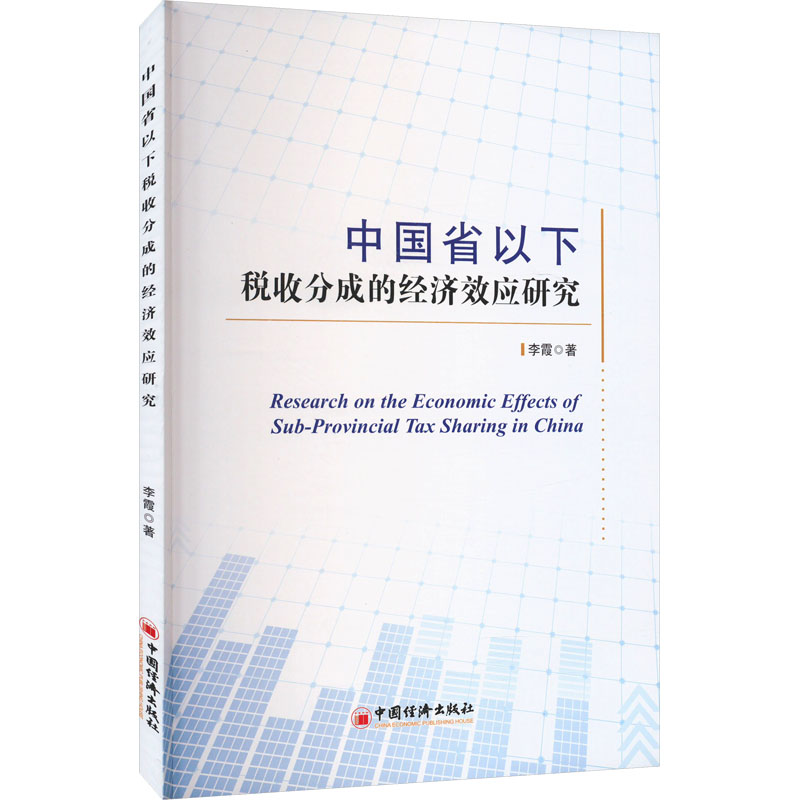
中国省以下税收分成的经济效应研究
正版保障多仓发货48小时内发货2-3天送达可开发票
¥59.91
定价 ¥88.00
6.8折
立省 ¥28.09
仅剩 2 件
全新
商品参数
- 书名
- 中国省以下税收分成的经济效应研究
- 作者
- 李霞 著
- 出版社
- 中国经济出版社
- 出版时间
- 2024-09-01
- ISBN
- 9787513678957
- 货号
- 1203489570
- 品相
- 全新
- 分类
- 当代·经济
商品参数
- 书名
- 中国省以下税收分成的经济效应研究
- 作者
- 李霞 著
- 出版社
- 中国经济出版社
- 出版时间
- 2024-09-01
- ISBN
- 9787513678957
- 货号
- 1203489570
- 品相
- 全新
- 分类
- 当代·经济
目录▼
第1章 税收分成:制度背景与理论基础
1.1 研究背景与研究意义
1.1.1 研究背景
1.1.2 研究目的
1.1.3 研究意义
1.2 制度改革与发展历程
1.2.1 中央与地方的财政分配关系
1.2.2 省以下税收分成制度
1.3 理论基础与研究综述
1.3.1 相关理论
1.3.2 文献综述
1.4 税收分成对济影响的理论传导机制
1.4.1 税收分成对济影响的直接作用机制
1.4.2 税收分成对济影响的间接作用机制
1.5 本章小结与启示
第2章 税收分成:相关测算与特征事实
2.1 问题的提出
2.2 税收分成指标
2.2.1 地市级政府的税收分成指标
2.2.2 县级政府的税收分成指标
……
文摘▼
财政是国家治理的基础和重要支柱。分税制改革是促进中国经济高速增长的重要制度因素。以税收分成为主的分税是政府间财力财权分配的核心内容,其收入划分关系直接影响政府运行效率和经济社会公平。分税制改革后,明确了中央与地方的财政分配关系,但却未对省以下财政分配关系作出统一调整。由此,各省份参照中央与地方的税收分成制度安排,自行调整省以下各级政府间税收收入关系。从中国各省历次省以下财政体制改革来看,省以下政府间的收入划分形式多种多样,存在明显区域异质性、时间变异性。
本文选取中国省以下税收分成对地方政府行为影响作为研究对象,系统地从宏观层面、中观层面、微观层面探讨税收分成对地方经济增长、工业行业发展、企业创新的影响效应,以期更好地分析和了解中国地级市政府经济发展行为选择背后的制度诱因,为健全和完善省以下财政体制改革提供重要参考。