 正版
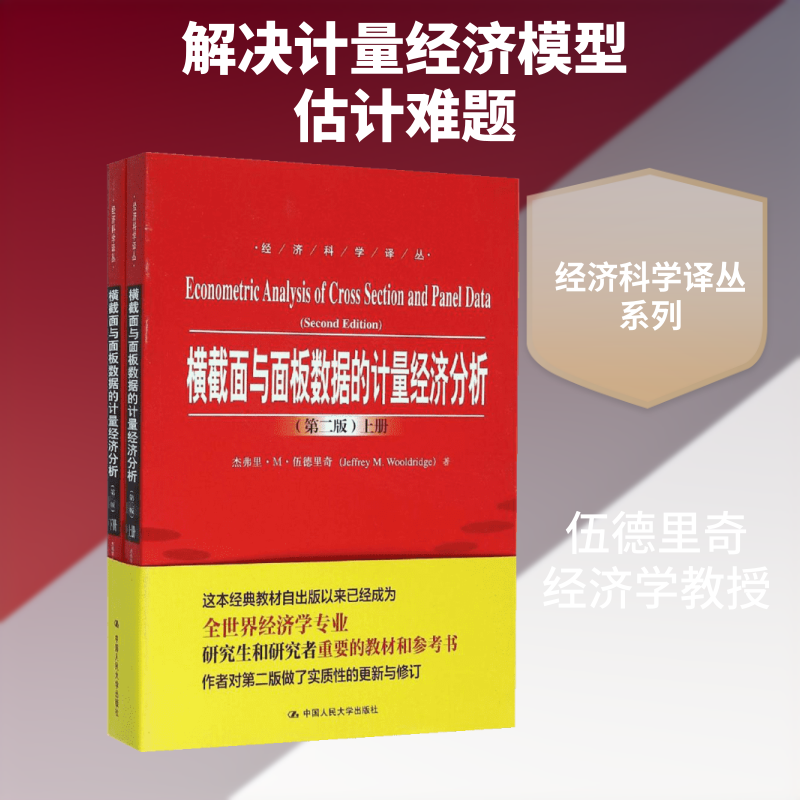
横截面与面板数据的计量经济分析:第2版
- 书名
- 横截面与面板数据的计量经济分析:第2版
- 作者
- (美)杰弗里·M·伍德里奇(Jeffrey M.Wooldridge) 著;胡棋智,胡江华,王忠玉 译 著
- 出版社
- 中国人民大学出版社
- 出版时间
- 2016-01-01
- ISBN
- 9787300219387
- 货号
- 1201261582
- 品相
- 全新
- 分类
- 涉及古代·经济
- 书名
- 横截面与面板数据的计量经济分析:第2版
- 作者
- (美)杰弗里·M·伍德里奇(Jeffrey M.Wooldridge) 著;胡棋智,胡江华,王忠玉 译 著
- 出版社
- 中国人民大学出版社
- 出版时间
- 2016-01-01
- ISBN
- 9787300219387
- 货号
- 1201261582
- 品相
- 全新
- 分类
- 涉及古代·经济
作者简介▼
杰弗里·M·伍德里奇,密歇根州立大学经济学特聘教授,1991年以来一直在该校任教。1986-1991年,伍德里奇博士曾担任麻省理工学院的经济学助理教授。他于1982年在加州大学伯克利分校获得计算机科学与经济学学士学位,并于1986年在加州大学圣迭戈分校获得经济学博士学位。伍德里奇博士曾在国际知名期刊上发表学术论文30多篇,参与过多部著作的写作,他还是《横截面与面板数据的计量经济分析》一书的作者。他的获奖项目包括:斯隆(Alfred P. Sloan)研究奖,《计量经济理论》的Plura Scripsit奖,《应用计量经济学杂志》的斯通(Richard Stone)爵士奖,以及在MIT三次获得研究生教学年度优秀教师奖。他还是计量经济学会和《计量经济学杂志》的资深会员。
目录▼
《横截面与面板数据的计量经济分析.第2版(上册)》
第Ⅰ篇引论与背景
第1章引论
1.1因果关系与其余条件不变分析
1.2随机设置与渐近分析
1.2.1数据结构
1.2.2渐近分析
1.3一些例子
1.4为什么不使用固定的解释变量?
第2章计量经济学中条件期望与相关概念
2.1条件期望在计量经济学中的作用
2.2条件期望的特征
2.2.1定义与例子
2.2.2偏效应、弹性与半弹性
2.2.3条件期望模型的误差形式
2.2.4条件期望的若干性质
2.2.5平均偏效应
2.3线性投影
习题
附录2A
2A.1条件期望的性质
2A.2条件方差与协方差的性质
2A.3线性投影的性质
第3章基本渐近理论
3.1确定性序列收敛
3.2依概率收敛与依概率有界
3.3依分布收敛
3.4随机样本的极限定理
3.5估计量与检验统计量的极限特性
3.5.1估计量的渐近性质
3.5.2检验统计量的渐近性质
习题
第Ⅱ篇线性模型
第4章单方程线性模型与普通最小二乘法估计
4.1单方程线性模型概述
4.2普通最小二乘法的渐近性质
4.2.1一致性
4.2.2利用普通最小二乘法的渐近推断
4.2.3异方差性稳健的推断
4.2.4拉格朗日乘子(得分)检验
4.3遗漏变量问题的普通最小二乘法解
4.3.1忽略被遗漏变量的普通最小二乘法
4.3.2代理变量——普通最小二乘法解
4.3.3含有在不可观测项中存在的交互作用的模型:随机系数模型
4.4测量误差下普通最小二乘法的性质
4.4.1因变量的测量误差
4.4.2解释变量的测量误差
习题
第5章单方程线性模型的工具变量估计
5.1工具变量与两阶段最小二乘法
5.1.1工具变量估计的动机
5.1.2多重工具:两阶段最小二乘法
5.2两阶段最小二乘法的一般处理
5.2.1一致性
5.2.2两阶段最小二乘法的渐近正态性
5.2.3两阶段最小二乘法的渐近有效性
5.2.4使用两阶段最小二乘法的假设检验
5.2两阶段最小二乘法的异方差性稳健推断
5.2.6使用两阶段最小二乘法的潜在陷阱
5.3遗漏变量与测量误差问题的IV解
5.3.1误差项中的遗漏因素
5.3.2利用不可观测指示符求解
习题
第6章附加的单方程专题
6.1使用生成回归元与工具的估计
6.1.1使用生成回归元的普通最小二乘法
6.1.2使用生成工具的二阶段最小二乘法
6.1.3生成工具与回归元
6.2处理内生性的控制函数法
6.3一些设定检验
6.3.1内生性检验
6.3.2过度识别约束检验
6.3.3函数形式检验
6.3.4异方差性检验
6.4相关的随机系数模型
6.4.1何时一般的IV估计量是一致的?
6.4.2控制函数法
6.5混合的截面数据与倍差法估计
6.5.1跨时间混合横截面
6.5.2政策分析和倍差法估计
习题
附录6A
第7章利用普通最小二乘法与广义最小二乘法估计方程组
7.1简介
7.2一些例子
7.3多变量线性方程组的系统普通最小二乘法估计
7.3.1预备知识
7.3.2系统普通最小二乘法的渐近性质
7.3.3多重假设检验
7.4广义最小二乘法的一致性与渐近正态性
7.4.1一致性
7.4.2渐近正态性
7.5可行的广义最小二乘法
7.5.1渐近性质
7.5.2标准假设下可行的广义最小二乘法的渐近方差
7.5.3含有对无条件方差矩阵(可能不正确)约束的可行广义最小二乘法的性质
7.6检验可行广义最小二乘法的使用
7.7似无关回归的再研究
7.7.1关于似无关回归方程组的普通最小二乘法与可行广义最小二乘法之间的比较
7.7.2含有方程间约束的方程组
7.7.3似无关回归方程组中的奇异方差矩阵
7.8线性面板数据模型的再研究
7.8.1混合普通最小二乘法的假设
7.8.2动态完备性
7.8.3时间序列持久性的一个评注
7.8.4稳健渐近方差矩阵
7.8.5检验混合普通最小二乘法的序列相关性与异方差性
7.8.6严格外生性下可行的广义最小二乘法估计
习题
第8章利用工具变量的系统估计
8.1简介与例子
8.2一般线性方程组
8.3广义矩估计方法
8.3.1一般加权矩阵
8.3.2系统两阶段最小二乘法估计量
8.3.3最优加权矩阵
8.3.4广义矩三阶段最小二乘法估计量
8.4广义工具变量估计量
8.4.1广义工具变量估计量的推导及其渐近性质
8.4.2广义矩方法、广义工具变量及传统的三阶段最小二乘估计量之比较
8.5利用广义矩方法的检验
8.5.1检验古典假设
8.5.2检验过度识别约束
8.6更有效估计与最优工具
8.7对如何选择一个估计量的总结评论
习题
第9章联立方程模型
9.1联立方程模型的范围
9.2线性方程组的识别
9.2.1排除约束与约简型
9.2.2一般线性约束与结构方程
9.2.3不可识别、恰好识别以及过度识别方程
9.3识别后估计
9.3.1稳健性与有效性的权衡
9.3.2什么时候2SLS与3SLS是等价的?
9.3.3估计约简型参数
9.4附加的线性联立方程方法的若干专题
9.4.1利用跨方程约束达到识别
9.4.2利用协方差约束达到识别
9.4.3关于线性方程组中的识别与有效性的一些微妙之处
9.5关于内生变量为非线性的联立方程模型
9.5.1识别
9.5.2估计
9.5.3三角形方程组的控制函数估计
9.6不同方程的不同工具
习题
第10章基本线性不可观测效应面板数据模型
10.1动机:遗漏变量问题
10.2不可观测效应与解释变量的假设
10.2.1随机效应还是固定效应?
10.2.2解释变量的严格外生性假设
10.2.3不可观测效应面板数据模型的一些例子
10.3通过混合普通最小二乘法估计不可观测效应模型
10.4随机效应方法
10.4.1基本随机效应假设下的估计与推断
10.4.2稳健方差矩阵估计量
10.4.3一般可行广义最小二乘法分析
10.4.4检验不可观测效应的存在
10.5固定效应方法
10.5.1固定效应估计量的一致性
10.5.2含有固定效应的渐近推断
10.5.3虚拟变量回归
10.5.4序列相关与稳健方差矩阵估计量
10.5.5固定效应广义最小二乘法
10.5.6利用固定效应对政策分析进行估计
10.6一阶差分方法
10.6.1推断
10.6.2稳健方差矩阵
10.6.3序列相关检验
10.6.4利用一阶差分的政策分析
10.7估计量的比较
10.7.1固定效应与一阶差分
10.7.2随机效应估计量与固定效应估计量之间的关系
10.7.3比较随机效应估计量与固定效应估计量的豪斯曼检验
习题
第11章线性不可观测效应模型的更多专题
11.1标准线性不可观测效应模型的广义矩方法(GMM)
11.1.1GMM的3SLS和标准估计量之间的等价性
11.1.2不可观测效应模型的张伯伦方法
11.2随机和固定效应工具变量法
11.3豪斯曼和泰勒式模型
11.4一阶差分工具变量法
11.5含测量误差的不可观测效应模型
11.6序贯外生性下的估计
11.6.1一般框架
11.6.2含滞后因变量的模型
11.7含有个体特有斜率的模型
11.7.1随机趋势模型
11.7.2含有个体特有斜率的一般模型
11.7.3标准固定效应方法的稳健性
11.7.4相关随机斜率检验
习题
第Ⅲ篇非线性估计的一般方法
第12章M估计、非线性回归以及分位数回归
12.1简介
12.2识别、一致收敛性与一致性
12.3渐近正态性
12.4两步骤M估计量
12.4.1一致性
12.4.2渐近正态性
12.5估计渐近方差
12.5.1不含多余参数的估计
12.5.2调整两步估计
12.6假设检验
12.6.1瓦尔德检验
12.6.2得分(或拉格朗日乘子)检验
12.6.3基于目标函数中变化的检验
12.6.4备择假设下的统计量表现
12.7最优化方法
12.7.1牛顿拉夫森方法
12.7.2伯恩特霍尔霍尔豪斯曼算法
12.7.3广义高斯牛顿方法
12.7.4出自目标函数的集成参数
12.8模拟与再抽样方法
12.8.1蒙特卡罗模拟
12.8.2自助法
12.9多元非线性回归方法
12.9.1多元非线性最小二乘法
12.9.2加权多元非线性最小二乘法
12.10分位数估计
12.10.1分位数、估计问题和一致性
12.10.2渐近推断
12.10.3面板数据的分位数回归
习题
第13章极大似然法
13.1简介
13.2预备知识与例子
13.3条件极大似然估计的一般框架
13.4条件极大似然估计的一致性
13.5渐近正态性与渐近方差估计
13.5.1渐近正态性
13.5.2估计渐近方差
13.6假设检验
13.7设定检验
13.8面板数据的偏(或混合)似然方法
13.8.1面板数据设置
13.8.2渐近推断
13.8.3动态完备模型的推断
13.9含有不可观测效应的面板数据模型
13.9.1含严格外生解释变量的模型
13.9.2含滞后因变量的模型
13.10涉及极大似然的两步法估计量
13.10.1第二步估计量为极大似然估计量
13.10.2当第一步估计量是条件极大似然估计量时令人惊讶的有效性结果
13.11准极大似然估计
13.11.1一般误设
13.11.2模型选择检验
13.11.3线性指数族中的准极大似然估计
13.11.4面板数据的广义估计方程
习题
附录13A
第14章广义矩方法与最小距离估计
14.1广义矩方法的渐近性质
14.2在正交性条件下的估计
14.3非线性方程组
14.4有效估计
14.4.1一般有效性框架
14.4.2极大似然估计的有效性
14.4.3在条件矩约束下对工具的有效选取
14.5古典最小距离估计
14.6面板数据的应用
14.6.1非线性动态模型
14.6.2不可观测效应模型的最小距离方法
14.6.3含有关于不可观测效应的时变系数的模型
习题
附录14A
《横截面与面板数据的计量经济分析.第2版(下册)》
文摘▼
杰弗里·M·伍德里奇著的《横截面与面板数据的计量经济分析(上下第2版)》这本备受赞誉的研究生教材第二版提供了用在现代计量经济学研究的两类数据结构分析的一个统一处理:横截面数据和面板数据。本书同时涵盖了线性和非线性模型,包括含有动态性和/或个体异质性的模型。除了一般估计框架(特别是矩方法与极大似然法)外,还详细介绍了一些特定的线性与非线性方法,包括probit和logit模型、多项选择和有序选择模型、Tobit模型和两部拓展式、关于计数数据的模型、多种截取和缺失数据设计、因果(或处理)效应估计,以及期限分析,并扩展了控制函数和相关随机效应方法以允许估计存在内生性和异质性的复杂模型。
相比第一版,第二版已经被实质性地更新和修订。改进包括:更大的一类关于缺失数据问题的模型;整群抽样问题更详细的处理,这对经验研究而言是一个重要主题;关于“广义工具变量”(GIV)估计的展开讨论;对逆概率加权的新覆盖;一个用于估计含有关于干预和不同数据结构――包括面板数据,和一个在对非线性面板数据的计量经济学方法与在统计学及其他领域中流行的“广义估计方法”文献之间牢固确立的联系――方面假设的处理效应之更完整的框架。对解释特殊的计量经济学方法可以在何时应用给予了新的关注;目标不仅是告诉读者什么是起作用的,而且还说明某些“显然的”程序为何不可行。许多列入书中的习题,无论是理论性的还是基于计算机的,都允许读者拓展涵盖在书中的方法并发现新的洞见。