 正版
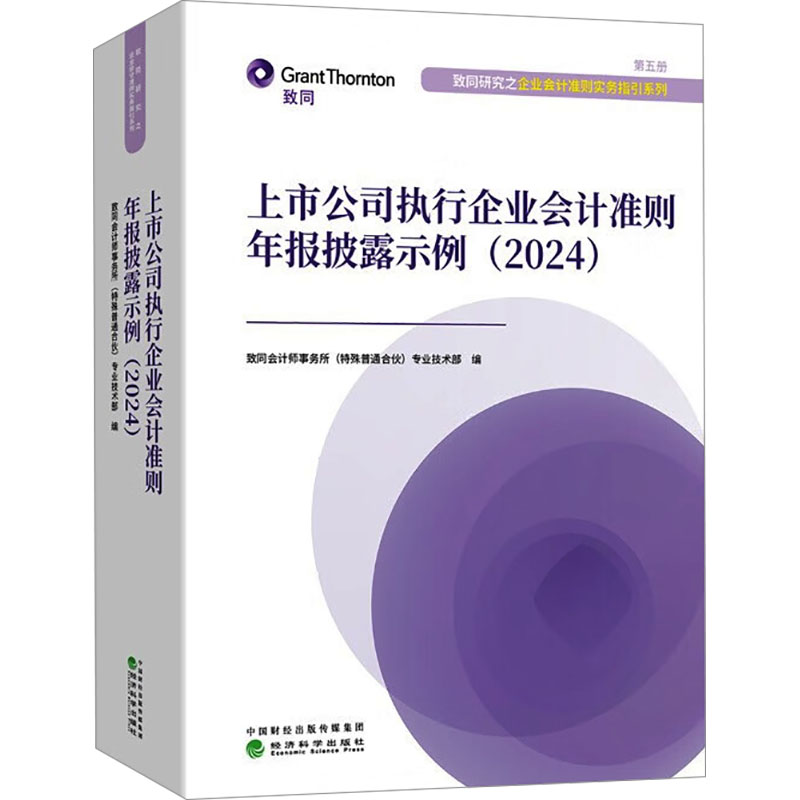
上市公司执行企业会计准则年报披露示例 (2024)
- 书名
- 上市公司执行企业会计准则年报披露示例 (2024)
- 作者
- 致同会计师事务所(特殊普通合伙)专业技术部 编
- 出版社
- 经济科学出版社
- 出版时间
- 2025-03-01
- ISBN
- 9787521867350
- 货号
- 1203571371
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 上市公司执行企业会计准则年报披露示例 (2024)
- 作者
- 致同会计师事务所(特殊普通合伙)专业技术部 编
- 出版社
- 经济科学出版社
- 出版时间
- 2025-03-01
- ISBN
- 9787521867350
- 货号
- 1203571371
- 品相
- 全新
- 分类
- 当代·经济
作者简介▼
信息披露是资本市场的命脉,上市公司会计信息的披露质量直接影响投资者的投资决策、经济利益以及资本市场的秩序稳定。上市公司会计信息披露的质量一直是我国政府监管部门重点关注的领域。为掌握上市公司执行企业会计准则、企业内部控制规范和财务信息披露规则的情况,证监会会计部每年都会组织专门力量,抽样审阅上市公司的年度财务报告,重点关注股权投资、企业合并及合并报表、收入确认、金融工具、公允价值、资产减值、非经常性损益、所得税、政府补助等方面的会计处理、财务信息披露情况及其存在的问题,并对内部控制评价与审计报告的披露情况进行分析和总结,形成年度监管报告。因而,对上市公司执行企业会计准则的信息披露进行深入研究,可以为上市公司及会计师事务所、会计从业人员提供更多有参考意义的实务案例,有着重要的借鉴意义。值得注意的是,2018年至2021年上市公司陆续分批执行新金融工具、新收入以及新租赁准则,相关信息披露及其存在问题更加突出。本书对上市公司年报中常见会计事项的披露进行归纳整理,以期对实务起到查询和借鉴的作用。其中涉及合并五项准则、金融工具和公允价值、收入和政府补助、股份支付、租赁、资产减值、无形资产、投资性房地产、持有待售、或有事项、非经常性损益、会计政策会计估计变更、会计差错更正以及A+H股境内外披露差异分析等应用披露示例。
目录▼
第一章合并五项准则应用披露示例
第一节合并五项准则常见会计事项及判断框架
第二节持股超过50%但是不控制的判断披露示例
第三节持股低于50%但是控制的判断披露示例
第四节持股20%以上或以下是否具有重大影响的判断披露示例
第五节特殊事项下权益法的应用披露示例
第六节共同经营、合营企业的判断披露示例
第七节合并范围的判断披露示例——结构化主体
第八节合并范围的判断披露示例——签署一致行动协议等
第九节反向购买披露示例
第十节确认非同一控制下企业合并中的无形资产的披露示例
第十一节非同一控制下的企业合并中确认的或有对价披露示例
第十二节通过多次交易分步实现的企业合并披露示例
第十三节通过多次交易分步处置对子公司股权投资直至丧失控制权披露示例
第二章金融工具及公允价值五项准则应用披露示例
第一节金融工具及公允价值五项准则常见会计事项及判断框架
第二节金融资产的分类披露示例
第三节金融资产减值披露示例
第四节金融资产转移披露示例
……
文摘▼
本书结合年报分析研究成果,从长期股权投资和企业合并、收入确认、金融工具、公允价值、资产减值、非经常性损益、所得税、政府补助等重要准则涉及的常见会计事项中选取一些广受关注的事项进行归纳整理和分析。
本书共分为八章,内容涵盖长期股权投资、企业合并、收入确认、金融工具、公允价值、资产减值、政府补助、保险合同等重要准则涉及的常见会计事项的披露示例。同时,对于非经常性损益、重要性标准、数据资源、ESG事项等特殊事项的披露示例也进行了整理。第一章介绍了合并五项准则应用披露示例、第二章介绍了金融工具及公允价值五项准则应用披露示例、第三章介绍了收入及政府补助准则应用披露示例、第四章介绍了股份支付准则应用披露示例、第五章介绍了租赁准则应用披露示例、第六章介绍了资产减值准则应用披露示例、第七章介绍了保险合同准则应用披露示例以及第八章其他准则及监管要求应用披露示例。