 正版
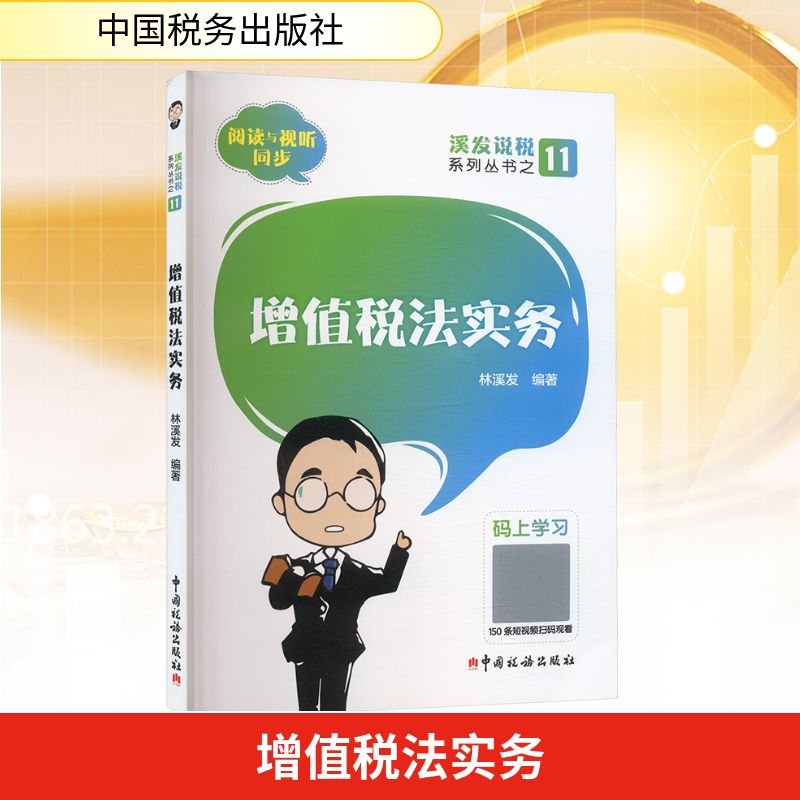
增值税法实务
- 书名
- 增值税法实务
- 作者
- 林溪发 编
- 出版社
- 中国税务出版社
- 出版时间
- 2025-03-01
- ISBN
- 9787567816312
- 货号
- 1203622122
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 增值税法实务
- 作者
- 林溪发 编
- 出版社
- 中国税务出版社
- 出版时间
- 2025-03-01
- ISBN
- 9787567816312
- 货号
- 1203622122
- 品相
- 全新
- 分类
- 当代·经济
目录▼
第一章增值税应税交易
第一节应税交易的类型
第1集销售起运地在境内的食品,要作为应税交易计算缴纳增值税吗?
第2集销售所在地在境内的家具,要作为应税交易计算缴纳增值税吗?
第3集出售所在地在境内的住宅,要作为应税交易计算缴纳增值税吗?
第4集出租所在地在境内的厂房,要作为应税交易计算缴纳增值税吗?
第5集转让所在地在境内的海域使用权,要作为应税交易计算缴纳增值税吗?
第6集转让在境内发行的股票,要作为应税交易计算缴纳增值税吗?
第7集境内企业转让外汇,要作为应税交易计算缴纳增值税吗?
第8集提供在境内消费的旅游服务,要作为应税交易计算缴纳增值税吗?
第9集转让在境内消费的商标注册证,要作为应税交易计算缴纳增值税吗?
第10集境内企业转让版权,要作为应税交易计算缴纳增值税吗?
第二节视同应税交易
第11集企业将自产的服装用于集体福利,要视同应税交易计算缴纳增值税吗?
第12集企业将委托加工的罐头用于个人消费,要视同应税交易计算缴纳增值税吗?
第13集企业无偿转让设备,要视同应税交易计算缴纳增值税吗?
第14集企业无偿转让著作权,要视同应税交易计算缴纳增值税吗?
第15集企业无偿转让店面,要视同应税交易计算缴纳增值税吗?
第16集企业无偿转让债券,要视同应税交易计算缴纳增值税吗?
第三节不征增值税项目
第17集员工为受雇单位提供取得工资、薪金的服务,要作为应税交易计算缴纳增值税吗?
第18集收取机动车号牌工本费,要作为应税交易计算缴纳增值税吗?
第19集收取旅游发展基金,要作为应税交易计算缴纳增值税吗?
……
文摘▼
本书以情景案例、问答分析和政策宣讲形式,讲解《增值税法》政策及应对策略,解析增值税应税交易、增值税税率、增值税应纳税额、增值税税收优惠、增值税征收管理在政策应用和实际操作方面的重点、难点。本书既可作为企业财务人员、税务工作者的实务操作指南,也可为税务机关工作人员提供政策执行参考,是全面掌握增值税政策、提升税务实操能力的实用工具书。 本书是《溪发说税》系列丛书的第11册。以情景问答、案例分析和政策解读形式,讲解上市公司涉税事项政策及应对策略,书中每个情景问答为一集,共150集,每集均附增值服务二维码,读者可通过扫描二维码进入中国税务出版社知识服务平台观看相关短视频。