 正版
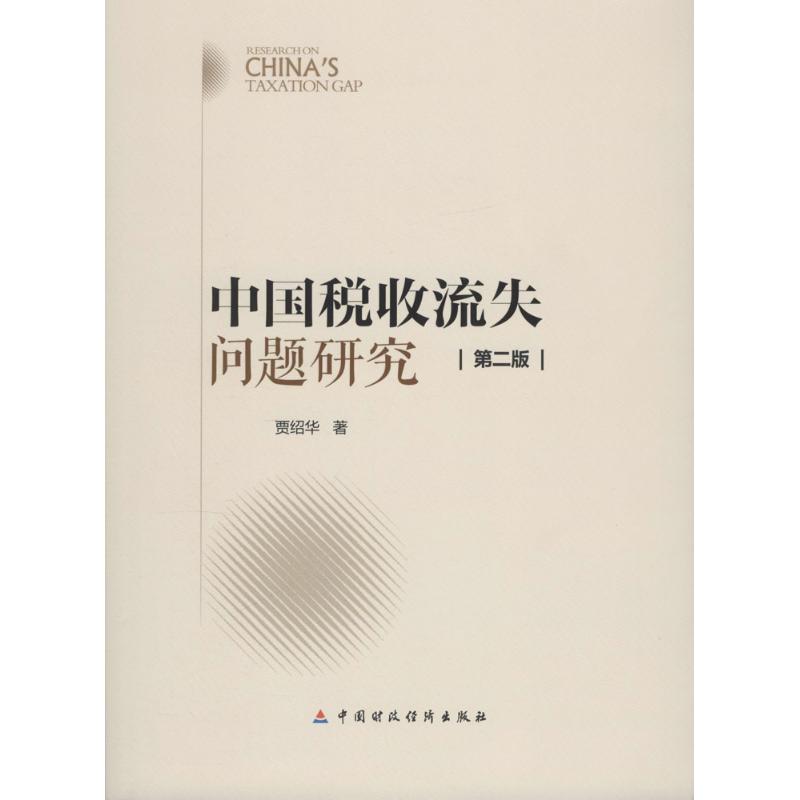
中国税收流失问题研究
- 书名
- 中国税收流失问题研究
- 作者
- 贾绍华 著
- 出版社
- 中国财政经济出版社
- 出版时间
- 2015-10-01
- ISBN
- 9787509564509
- 货号
- 1201298264
- 品相
- 全新
- 分类
- 涉及近代·经济
- 书名
- 中国税收流失问题研究
- 作者
- 贾绍华 著
- 出版社
- 中国财政经济出版社
- 出版时间
- 2015-10-01
- ISBN
- 9787509564509
- 货号
- 1201298264
- 品相
- 全新
- 分类
- 涉及近代·经济
作者简介▼
贾绍华经济学博士、研究员,中央财经大学税收教育研究所所长,北京财税研 究院执行院长,中国财税法学研究会副会 长,中国税务学会学术研究委员,中国企 业财务管理协会常务理事,中国税收教 育研究会、中国税收筹划研究会顾问。1996年在企业经营管理岗位被海南省人 民政府授予有突出贡献很好专家称号, 2000年在税收科研与教学岗位被国务院 授予有突出贡献很好专家称号、享受国务 院特殊津贴。主要研究方向:财税政策理 论、财税法、税务管理、企业经营管理、税务教育等。
目录▼
第一篇理论探讨
导读
第一章税收流失:概念界定
第一节税收流失的概念
第二节税收流失的研究范围与分类
第三节税收流失与相关概念之间的关系
第二章税收流失:基于博弈论的视角
第一节博弈理论与特征
第二节征纳双方的博弈
第三节博弈理论的启迪
第三章税收流失:基于新制度经济学的视角
第一节新制度经济学对制度的解释
第二节税收正式制度的缺位
第三节税收非正式制度的弱化
第四节税收实现激励机制的缺失
第四章税收流失:基于风险管理与专业化管理的视角
第一节税收风险管理
第二节税收风险与税收流失
第三节税源专业化管理
第四节税源专业化管理与税收流失
第五节税费关系与税收流失
第五章税收流失:基于A—S模型的视角
第一节传统的A—S模型
第二节补充的A—S模型
第三节修正的A—S模型
第四节逃税经济模型研究的未来方向
第六章根源探究:税收流失的成因
第一节追求经济利益最大化是税收流失的内在动因
第二节税收法律法规不完善是税收流失的制度原因
第三节财政分配不规范是税收流失的体制原因、
第四节税收征管运行机制不畅是税收流失的直接原因
第五节税收信用体系不完善是税收流失的重要原因
第六节纳税环境不理想是税收流失的社会原因
第七章效应分析:税收流失的危害
第一节税收流失影响宏观调控的经济效应
第二节税收流失危害资源的合理配置
第三节税收流失导致国家财政收入非正常减少
第四节税收流失导致纳税人税负不公
第五节税收流失侵蚀税收法制的效力
第六节税收流失导致税收信用的降低
第八章个案探讨:对税收流失相关问题的再认识
第一节从“+互联网”到“互联网+”的演变中认识现代税务管理
第二节财政体制改革的目标:质或量
第三节积极财政政策与税收流失治理
第四节财政风险管控与税收流失治理
第五节税收增长与税收流失的治理
第六节不容忽视的欠税与过头税
第七节国际税收合作中的税基侵蚀与税收流失治理
第八节重视对弱势纳税群体的法律援助
第二篇实证研究
导读
第九章现象透视:税收流失的现状与途径分析
第一节税收流失的现状分析
第二节税收流失的途径分析
第三节税收流失的个案分析
第十章模型构建:税收流失规模测算的一般思路与方法
第一节税收流失规模测算的一般思路
第二节地下经济税收流失规模测算的方法
第三节公开经济税收流失规模的测算方法
第四节大数据在税收流失分析中的运用
第十一章规模测算:税收流失总体规模的测算与分析
第一节地下经济税收流失的规模测算
第二节公开经济税收流失的规模测算
第三节对税收流失总规模的初步分析
第四节比较研究:浙江省、陕西省税收流失规模的分析
第三篇借鉴与启迪
导读
第十二章法制建设:一些国家和地区治理税收流失的制度保障
第一节宪法中关于税收法定的规定及税收立法
第二节防止税收流失的一般性法律规定
第三节防止税收流失的法律特别规定
第四节防止税收流失的税制改革问题
第五节借鉴与启迪
第十三章体制设计:一些国家和地区治理税收流失的体制保障
第一节税务机构的设置
第二节税收管理权限的划分
第三节税收司法体制
第四节借鉴与启迪
第十四章流程再造:一些国家和地区治理税收流失的运行机制保障
第一节严密的税收征管流程
第二节严谨的专业税务审计和税收评定
第三节高效的税务稽查和司法保障
第四节优质的纳税服务
第五节健全的纳税信用体系
第六节借鉴与启迪
第十五章税法教育:一些国家和地区营造国民税法遵从的环境保障
第一节税务公务员的税收法治教育
第二节纳税人的税法遵从教育
第三节借鉴与启迪
第四篇治理对策导读
第十六章依法治税:治理税收流失的法制保障
第一节依法治国是国家治理的基本方略
第二节依法治税是依法治国的重要组成
第三节依法治税的核心在于落实税收法定原则
第四节持之以恒地加强和完善税法体系建设
第十七章合理分权:治理税收流失的体制保障
第一节以“公共产品”理论为基础,科学界定财权与事权
第二节合理划分税权,赋予地方相应的税收立法权
第三节构建科学规范的地方税体系
第四节规范转移支付制度
第十八章优化税制:治理税收流失的制度保障
第一节优化税制结构,为治理税收流失提供制度保障
第二节优化税种结构,促进税收实体法制的不断完善
第三节稳定税负,确定合理的宏观税负水平
第四节清费立税,确保税收在政府全部收入中的支柱地位
第十九章强化征管:治理税收流失的机制保障
第一节《税收征收管理法》是税收征收管理的基石
第二节重构税收征管模式
第三节完善“三证合一”制度,强化税源监控管理
第四节树立“互联网+税收”新理念,全力实施税收征管信息化
第五节严打重罚,强化税务稽查的执法权威
第六节建立税收大数据分析平台,做好税收分析
第七节进一步完善和优化纳税服务
第八节健全风险管控流程,推进税收风险管理
第九节实行权责考核制度,实现绩效管理常态化
第十节加强国际税收协调与合作,综合治理税收流失
第二十章素质教育:治理税收流失的环境保障
第一节树立正确的现代税收理念
第二节加强纳税人社会教育,增强全民税法遵从意识
第三节加强税务公务员综合素质教育,提高税收执法水平
第四节强调诚信纳税,完善税收信用体系
第五节坚持依法治税与以德治税,综合治理税收流失
参考文献
第二版后记
第一版后记
附录:解析中国税收流失的一本好书
文摘▼
对税收流失的内涵与外延界定、研究范围及其与相关概念之间的关系进行分析的基础上,分别从博弈理论、新制度经济学、风险管理、A—S逃税模型等视角,进一步探究了税收流失的成因及其危害,并对财政体制改革的质或量、财政风险的管控、积极财政政策的实施、税收增长、欠税与过头税等与税收流失密切关联的一些问题展开了讨论,以期对税收流失的基本理论问题的研究有所深化。