 正版
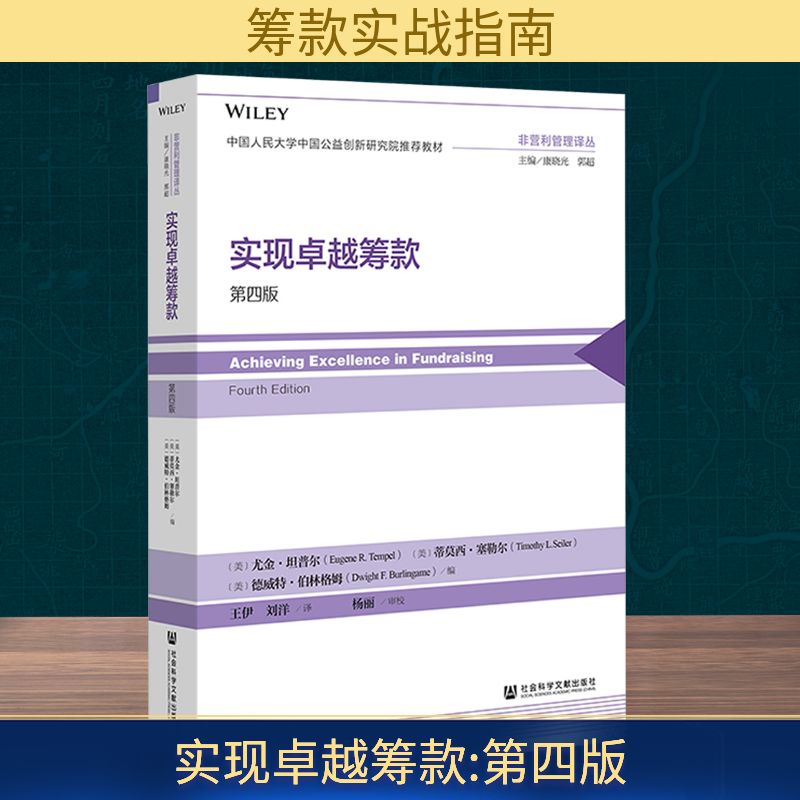
实现卓越筹款(第四版)
- 书名
- 实现卓越筹款(第四版)
- 作者
- (美)尤金·坦普尔(Eugene R.Tempel),(美)蒂莫西·塞勒尔(Timothy L.Seiler),(美)德威特·伯林格姆(Dwight F.Burlingame) 编 王伊,刘洋 译
- 出版社
- 社会科学文献出版社
- 出版时间
- 2025-05-01
- ISBN
- 9787520183338
- 货号
- 1203653389
- 品相
- 全新
- 分类
- 当代·文化
- 书名
- 实现卓越筹款(第四版)
- 作者
- (美)尤金·坦普尔(Eugene R.Tempel),(美)蒂莫西·塞勒尔(Timothy L.Seiler),(美)德威特·伯林格姆(Dwight F.Burlingame) 编 王伊,刘洋 译
- 出版社
- 社会科学文献出版社
- 出版时间
- 2025-05-01
- ISBN
- 9787520183338
- 货号
- 1203653389
- 品相
- 全新
- 分类
- 当代·文化
作者简介▼
尤金·坦普尔(Eugene R. Tempel)是印第安纳大学礼来家族慈善学院创始院长、慈善研究教授。蒂莫西·塞勒尔(Timothy L. Seiler)是印第安纳大学礼来家族慈善学院罗素慈善筹款首届会士、慈善研究教授。德威特·伯林格姆(Dwight F. Burlingame)是印第安纳大学礼来家族慈善学院慈善研究教授、格伦家族慈善系主任。王伊,北京外国语大学高级翻译学院翻译硕士,现就职于中国人事科学研究院。研究兴趣包括人力资源开发战略、人才流动、人才引进政策的国际比较,曾多次参与相关国际合作研究项目,并在国内外有关期刊发表学术论文和译文。刘洋,中国人民大学公共管理学院行政管理专业博士,现就职于中国人事科学研究院。研究兴趣包括非营利组织管理、人才战略与人才政策。出版专著两部,在国内学术刊物上发表学术论文二十余篇。
目录▼
第一部分 筹款的慈善背景
第一章 筹款理念 亨利·罗索
第二章 捐赠的喜悦 萨拉·康拉斯
第三章 筹款规划的成功之道 蒂莫西·塞勒尔
第四章 撰写阐释筹款声明 蒂莫西·塞勒尔
第五章 个人作为筹款支持者 蒂莫西·塞勒尔
第二部分 支持者:捐赠人的价值观
第六章 慈善事业的当代动态 德威特·伯林格姆 帕特·达纳赫·贾宁
第七章 捐赠人和潜在捐赠人研究及数据库管理 凯蒂·普瑞恩 伊丽莎白·莱瑟姆
第八章 企业捐赠与筹款 德威特·伯林格姆 肖恩·邓拉维
第九章 基金会筹款 萨拉·内森 伊丽莎白·莱瑟姆
第十章 性别与慈善 黛博拉·梅斯 安德里亚·帕克特
第十一章 包容性慈善:LGBT群体的捐赠 伊丽莎白·戴尔
第十二章 宗教与捐赠 戴维·金
第十三章 种族多样性与捐赠 尤娜·欧斯里 萨拉·金
第十四章 捐赠中的世代差异 艾米·塞耶 德里克·费尔德曼
第十五章 了解高净值捐赠人 帕特里克·鲁尼 尤娜·欧斯里
第十六章 全球和跨文化筹款 莉莉娅·瓦格纳
第三部分 筹款结构
第十七章 基于年度捐赠项目的总体发展规划 蒂莫西·塞勒尔
第十八章 大额捐赠 詹姆斯·霍奇
第十九章 巨额筹款活动 亚伦·康利
第二十章 创建有规划的捐赠项目 迪恩·雷根诺维
第四部分 管理筹款流程
第二十一章 筹款管理和领导力 伊丽莎白·艾尔卡斯
第二十二章 筹款的组织发展 尤金·坦普尔 莱恩·本杰明
第二十三章 筹款预算和绩效评估 詹姆斯·格林菲尔德 梅丽莎·布朗
第二十四章 筹款营销和传播 玛格丽特·麦克斯韦 肖恩·邓拉维
第二十五章 遴选筹款顾问并与之合作 玛格丽特·麦克斯韦
第五部分 劝募艺术
第二十六章 个人劝募 吉纳维芙·夏克
第二十七章 直接回复式筹款 黛博拉· 埃什巴赫尔
第二十八章 电话劝募与管理 萨拉·内森
第二十九章 数字筹款 杰夫·斯特朗格
第三十章 特设活动 罗伯塔·多纳休 凯蒂·斯图尔特
第六部分 志愿者参与第三十一章管理与问责 尤金·坦普尔 蒂莫西·塞勒尔
第三十二章 董事会参与筹款 尤金·坦普尔 蒂莫西·塞勒尔
第三十三章 志愿者管理 泰隆·麦金利·弗里曼 埃琳娜·赫曼森
第七部分 伦理与问责
第三十四章 伦理与问责 尤金·坦普尔
第三十五章 法律与筹款 菲利普·珀塞尔
第八部分 筹款职业生涯
第三十六章 筹款作为一种专业 伊娃·奥德里奇
第三十七章 筹款人素养提升的各种资源 弗朗西斯·赫斯
参考文献
索引
表、图及例表(图)目录
表
4.1 阐释筹款声明以吸引捐赠人/37
4.2 特征和回应/43
7.1 收入/资产/捐赠范围参考准则/73
7.2 大额潜在捐赠人评级量表样本/74
13.1 2010年美国种族普查数据/147
13.2 户主种族与家庭捐赠比例/149
13.3 户主种族与家庭非正式捐赠比例/149
13.4 户主种族和人口数据/149
13.5 2010年美国国外出生人口来源地/152
13.6 户主出生地情况与家庭收入/152
14.1 美国各世代的捐赠数据(2013)/161
14.2 美国各世代重点支持的慈善事业(2013)/161
14.3 美国各世代捐赠人参与慈善事业的主要方式/162
14.4 美国各世代捐赠人的交易/捐赠渠道(2010)/163
19.1 捐赠范围图表样本:1000万美元的筹款活动目标——5年期/228
20.1 在世捐赠人统一提取额度/253
20.2 限定性的退休金计划捐赠/254
21.1 管理矩阵/274
23.1 部门预算工作表/295
29.1 通过社交媒体招募志愿者的价值/370
36.1 认证与证书的区别/469
36.2 CFRE测试内容大纲——知识领域和任务(2016年生效)/475
图
3.1 筹款循环/28
4.1 员工及支持者参与筹款声明的撰写/36
5.1 支持群体同心圆模型/48
5.2 角色和责任轮/52
12.1 向宗教集会、宗教认同组织和非宗教认同组织捐赠的分布/136
12.2 不同宗教传统的美国人向各类型组织捐赠比例/137
15.1 2009年、2011年和2013年高净值家庭及美国普通民众慈善捐赠比例比较/172
15.2 不同类型的遗产捐赠接收组织所占比例/175
15.3 2011年、2013年高净值捐赠在不同领域的分布情况/176
15.4 2007年、2009年、2011年和2013年高净值家庭向不同慈善领域捐赠比例情况/177
15.5 2005年、2009年、2013年取消捐赠所得税减免情况下捐赠行为的变化/181
15.6 2005年、2009年、2013年在遗产税永久废除情况下遗产计划的变化/181
17.1 筹款的四腿凳/199
17.2 筹款战略的捐赠人金字塔/201
18.1 价值观契合/211
18.2 慈善商业光谱/221
19.1 筹款活动的各阶段/226
19.2 筹款活动捐赠/235
24.1 非营利组织的营销周期/310
32.1 董事会构成网络/413
例表(图)
7.1 同行审查表/71
7.2 捐赠人研究档案/72
18.1 转型中的慈善事业发展阶段/207
18.2 大额捐赠:八步筹款流程/209
18.3 为大额捐赠流程制定战略/219
18.4 苛责模式和赏识模式/222
20.1 慈善先行信托/251
20.2 慈善捐赠年金/255
20.3 慈善剩余信托/256
23.1 关于接受的捐赠来源的捐赠报告/297
23.2 关于接受的捐赠的目的或用途的捐赠报告/297
23.3 按筹款方式分类的劝募活动及其结果的捐赠报告/298
23.4 根据预计支出和净收入得出的总预算需求/301
23.5 专业筹款人协会筹款有效性项目和年度捐赠增长率分析报告/305
32.1 董事会协议书样本/415
34.1 专业筹款人协会伦理准则规范和专业实践标准/434
34.2 医疗保健慈善协会专业标准和行为声明/438
34.3 捐赠人权利清单/448
文摘▼
《实现卓越筹款》是筹款原则、概念和技巧的参考书目。在为筹款角色进行全面指导的同时,本书反映了筹款知识方面的最新进展。本书探讨了不断发展的筹款技术、高净值捐赠者的重要性、世界对于筹款的观点、成果分析和绩效评估、问责制和资格认证,以及该领域著名专家的贡献。通过问题讨论、案例研究和其他阅读材料,读者能深入了解筹款实践。本书分为八个部分,每一部分由若干篇与主题相关的文章组成,既包括该领域的学术研究成果,也包括相关的实践指南,通过整合学者和筹款人的观点和看法,在理论与实践之间建立起了富有创造性的联系。