 正版
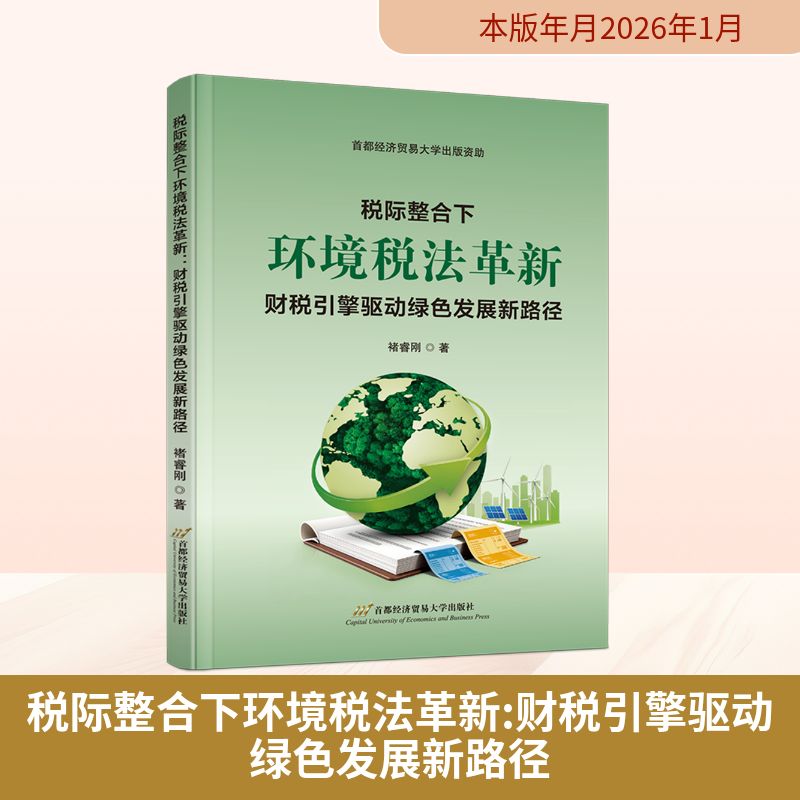
税际整合下环境税法革新:财税引擎驱动绿色发展新路径
- 书名
- 税际整合下环境税法革新:财税引擎驱动绿色发展新路径
- 作者
- 褚睿刚 著 著
- 出版社
- 首都经济贸易大学出版社
- 出版时间
- 2026-01-01
- ISBN
- 9787563840151
- 货号
- 1204281360
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 税际整合下环境税法革新:财税引擎驱动绿色发展新路径
- 作者
- 褚睿刚 著 著
- 出版社
- 首都经济贸易大学出版社
- 出版时间
- 2026-01-01
- ISBN
- 9787563840151
- 货号
- 1204281360
- 品相
- 全新
- 分类
- 当代·经济
作者简介▼
褚睿刚,首都经济贸易大学法学院副教授,法学博士。主要研究领域为经济法学、数字法学,主持国家级社科基金项目1项、省部级科研项目3项,出版专著1部,主编著作1部,在《法学》《现代法学》《法律科学》《税务研究》《江西财经大学学报》等期刊发表学术论文30余篇,被人大复印资料全文转载2篇,被厅级单位采纳要报1份,获得“福建省优秀博士论文”“全国副省级城市法治论坛优秀论文二等奖”“中国国际经济法学研究会优秀论文二等奖”等奖项。担任北京市税收法制建设研究会理事、中国法学会经济法学研究会会员、中国法学会财税法学研究会会员等。
目录▼
第一章 环境税的整体格局:基于领域法学的财税法学科样态1
第一节 生态文明建设与环境税体系3
第二节 领域法学视角下环境税的立法交叉5
第三节 环境领域的“税法交叉”:基于立法目的重叠的应然考察11
第四节 环境税的位阶划分:绿色税制改革的中国路径19
第五节 结语:领域法视野下环境税法助力生态文明27
第二章 “财税一体化”理念下环境保护税的核心构造与要素优化29
第一节 两端控制:“财税一体化”的环境保护税贯彻31
第二节 特定目的税:环境保护税的税法依归与特质呈现34
第三节 收入端:立法目的条款引致环境税制度设计37
第四节 支出端:环境保护税专款专用的政策取向51
第五节 我国环境保护税法的完善趋向55
第六节 结语:收入两端理应协同一体60
第三章 污染产品税的立法创设与制度设计63
第一节 污染产品税的理论阐明66
第二节 我国污染产品的课税现况75
第三节 在消费税税制下污染产品的课税困境88
第四节 课征污染产品税的必要性与可行性96
第五节 污染产品税税制的近期考量107
第四章 消费税“绿化”功能的检思与超越:再论产品税的落实方案117
第一节 独立型产品税抑或融入型环境税119
第二节 环境税收政策梳理与文本检思:以消费税“绿化”为中心120
第三节 消费税“绿化”的制度困境与溯因127
第四节 “绿化”困境何以破除:从消费税到污染产品税134
第五节 污染产品税立法关键:纳税人权利视域下的税目界分143
第五章 资源税的理论探源与功能转型149
第一节 揭开资源税的面纱:税、费还是租?152
第二节 沿革述明:我国资源税的演进路径155
第三节 规范梳理:国内现行资源税体系159
第四节 对资源“费改税”立法改革的再思考164
第五节 结语:理性看待“清费立税”改革166
第六章 对耕地占用课税的法律重构:一种向资源税转型的思路169
第一节 由耕地占用税到资源税的改革思路171
第二节 耕地的价值评估:基于资源与财产的双重属性分析172
……
文摘▼
党的二十届三中全会明确提出:“聚焦建设美丽中国。”环境税法以环境保护为重要立法目的,是生态环境治理的重要工具。本书所界定环境税法不是一个税种法,而是一类以环境保护为主要或附随目的的税种法的法律集合,包括环境保护税法(以下简称环保税法)、消费税法、资源税法、耕地占用税法、碳税法等多个税种。在工具组合理论下,不同税收法律虽都不同程度地指向环保目标,但作用对象迥异且功能各有侧重。基于上述思路,本研究以生态文明建设和环境治理为时代背景,以广义的环境税法为研究对象,遵循“总→分”思路,对环境税法体系如何协同的理论和实践中的重大问题进行整体化检视,并指引各绿色税种的税制优化,以期推动环境税法和税收立法学等理论的创新和发展。