 正版
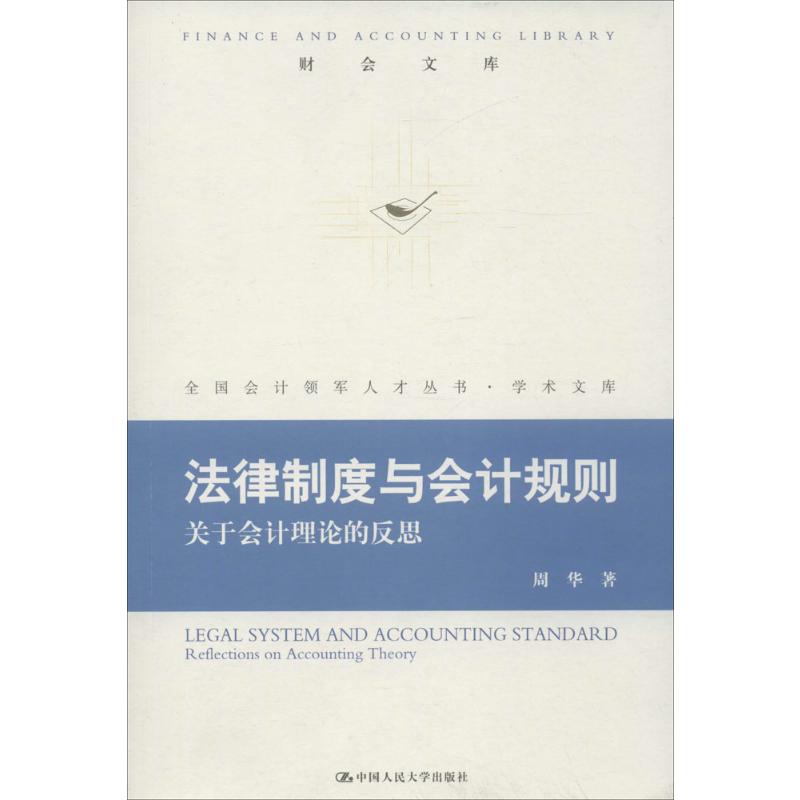
法律制度与会计规则
- 书名
- 法律制度与会计规则
- 作者
- 周华 著
- 出版社
- 中国人民大学出版社
- 出版时间
- 2016-10-01
- ISBN
- 9787300229409
- 货号
- 1201409256
- 品相
- 全新
- 分类
- 涉及近代·经济
- 书名
- 法律制度与会计规则
- 作者
- 周华 著
- 出版社
- 中国人民大学出版社
- 出版时间
- 2016-10-01
- ISBN
- 9787300229409
- 货号
- 1201409256
- 品相
- 全新
- 分类
- 涉及近代·经济
作者简介▼
周华,中国人民大学商学院副教授、硕士生导师、MPAcc中心主任,MBA“会计学”课程组组长。2007年入选财政部“全国会计领军人才(学术类)”;2010年成为伊志宏教授率领的“工商管理核心课程教学团队”成员,该团队为国家级优秀教学团队和北京市优秀教学团队。先后获杨纪琬奖学金优秀学位论文奖(2003)、中国人民大学第五届青年教师教学基本功比赛一等奖(2007)、北京市高等教育教学成果奖一等奖(2013)、中国人民大学教学优秀奖(2014)、高等教育国家级教学成果奖二等奖(2014)等奖项。2016年被评为中国人民大学“十大教学标兵”。
先后主持多项国家社会科学基金青年项目、教育部人文社会科学基金项目和国家社会科学基金后期资助项目。在《财贸经济》《经济研究》《会计研究》等期刊发表论文30余篇,学术观点被《新华文摘》《中国社会科学文摘》等报刊摘编转载,入选国家社会科学基金《成果要报》,并被经济监管部门调阅参考。
目录▼
第一章质疑国际财务报告准则的先进性
第一节失当的目标导向:国际准则的根本偏差
第二节公允价值会计理念:以金融分析思路改造会计规则
第三节不尽合理的会计规则:可操作性欠佳的操作规则
第四节混乱的理论体系:并不先进的国际先进经验
第五节会计报表功能的弱化
第六节国际准则的演进历程告诉我们什么
第二章公允价值会计的形成
第一节令人费解的“可供出售金融资产”
第二节公共会计师行业的发展与“决策有用观”的诞生
第三节公允价值理念的发展与会计准则的转型
第四节储贷危机的治理与盯市会计的出台
第五节公允价值会计进入我国会计法规
第六节法律制度规定的会计的管理职能
第七节国际会计准则的缺陷及其潜在危害
第八节结论与政策建议
附录1学术界的一家之言——斯特林1980年的访谈
附录2会计管理工作者的一家之言——弗莱格姆的忧虑
第三章资产减值会计的合理性辨析
第一节“甜饼罐”和“大洗澡”:问题的引入
第二节西风东渐:谨慎性原则在我国的推广
第三节正本清源:谨慎性原则的失当性
第四节追本溯源:资产减值会计规则之形成
第五节解决之道:改“资产减值会计”为历史成本会计公允价值披露
第四章权益法:以讹传讹的“国际惯例”
第一节会计法规借鉴域外规则:问题的引入
第二节权益法的理论缺陷与潜在危害
第三节以讹传讹:“国际先进经验”如何形成
第四节改进股权投资的会计处理规则:基于“根据法律事实记账”理论主张的改进方案
第五章会计规则中的“资本化”与“费用化”之争——从研发支出的税收与会计处理谈起
第一节引言
第二节对四种备选处理方案的理论分析
第三节对于“附条件的资本化”规则的进一步评价
第四节会计规则的改进:基于立法理念的可能解
第六章递延所得税的合理性辨析
第一节舶来的困境:问题的引入
第二节似乎有思想:域外规则的形成与传播
第三节把预期进行到底:纳税影响会计法的设计理念
第四节域外规则的理论缺陷及其价值导向
第五节存在与虚无:徒劳无功的递延所得税会计规则
第六节解读神秘的核心概念——计税基础
第七节税收法规与会计法规的关系之再考察
第八节重申会计的基本原则:根据法律事实记账
第七章合并报表具有公益性和公信力吗?——关于“并表监管”理念及其立法动向的反思
第一节合并报表编报规则的演进
第二节合并报表并非会计报表
第三节合并范围的确定具有主观随意性
第四节合并报表编报技术难以取得公信
第八章质疑现代西方会计理论的先进性
第一节公认会计原则和国际准则的概念框架之形成
第二节关于会计基本假设
第三节关于财务报告的目标
第四节关于信息质量特征
第五节关于财务报表的要素
第六节关于会计计量属性
第七节结论与政策建议
第九章会计确认概念再研究——对若干会计基本概念的反思
第一节探究“会计确认”和“会计计量”的词汇起源及其本初含义
第二节国内部分流行论著所介绍的会计确认的概念
第三节关于会计确认概念的理论反思
第四节结论和建议
第十章争论仍将继续,问题还在积累
第一节1990年9月美国证监会主席布里登的演说
第二节1990年11月美联储主席格林斯潘给美国证监会主席布里登的信
第三节1992年3月联邦存款保险公司总裁泰勒给财务会计准则委员会主席贝瑞思福德的信
第四节1992年3月美国财政部部长布莱迪给财务会计准则委员会主席贝瑞思福德的信
第五节2002年2月美国证监会前首席会计师舒茨在参议院的证词
第六节2009年3月联邦存款保险公司前总裁艾萨克在众议院的证词
第七节2009年3月美国证监会前主席布里登在参议院的证词
第十一章论“根据法律事实记账”
第一节会计法规背离税收法规:问题的引入
第二节经济史中的会计制度变迁:法律遵从型会计规则的演进历程
第三节证券市场的披露规则变迁:金融预期型会计规则的演进历程
第四节金融预期型会计规则背离了税收的基本原则
第五节作为法规的会计规则必须与税法保持统一性:“利润法定原则”
第六节结论与政策建议
第十二章贷款损失准备的监管规则:“根据法律事实记账”理论主张的一个应用
第一节经济法规之间产生分歧:问题的引入
第二节经济监管借鉴域外经验:舶来的困局
第三节美国金融监管中的权力斗争:困局之本源
第四节厘定会计法规与金融法规:困局之剖解
第五节结论与政策建议
第十三章中国近代会计理论家与本土学术积累
第一节西式复式记账法和注册会计师行业的引入
第二节会计改革与会计改良之争
第三节安绍芸的立法实践及其学术理念
第四节赵锡禹的学术理念
第五节会计管理活动论的提出
第六节本土学术积累与会计立法理念
第十四章探寻社会科学研究与教学的结合之道——“会计学原论”系列论著的探索
第一节立法导向、教学导向和实务导向的科研:以提升教学质量为目标
第二节研究型教学:以创新成果为后盾的创新教学
第三节以“会计学原论”系列教材为核心的教学资源库:科研与教学对接的初步成果
第四节结论和建议
文摘▼
本书提出了“根据法律事实记账”(记账必须具备原始凭证)的理论主张。法律事实是指引起民事主体的法律关系产生、变更或消灭的客观事实。根据法律事实记账(记账必须具备原始凭证)是会计的基本原则,是会计保持其行业价值的底线。
国际财务报告准则(IFRS)并非国际法,美国证券市场上的公认会计原则(GAAP)也不是美国联邦范围内普遍适用于所有企业的法律,它们仅仅是公共会计师行业牵头设计的、缺乏合理逻辑的金融分析规则。因此,本书认为无论是从利益导向还是制定程序上看,IFRS和GAAP都不应当进入我国的会计法规体系。
国家统一的会计制度是民商法、经济法的实施细则和运行基础。为了保障税法、公司法、证券法、统计法等上位法的顺利实施,必须强调根据法律事实记账的基本原则,禁止缺乏法律证据的会计行为。会计法规遵循上位法,是会计立法的一项根本原则。把国家统一的会计制度融合在法律体系之中,将确保会计制度与民商法、经济法的和谐统一,有利于构建合理的会计制度和稳定的市场法制。