 正版
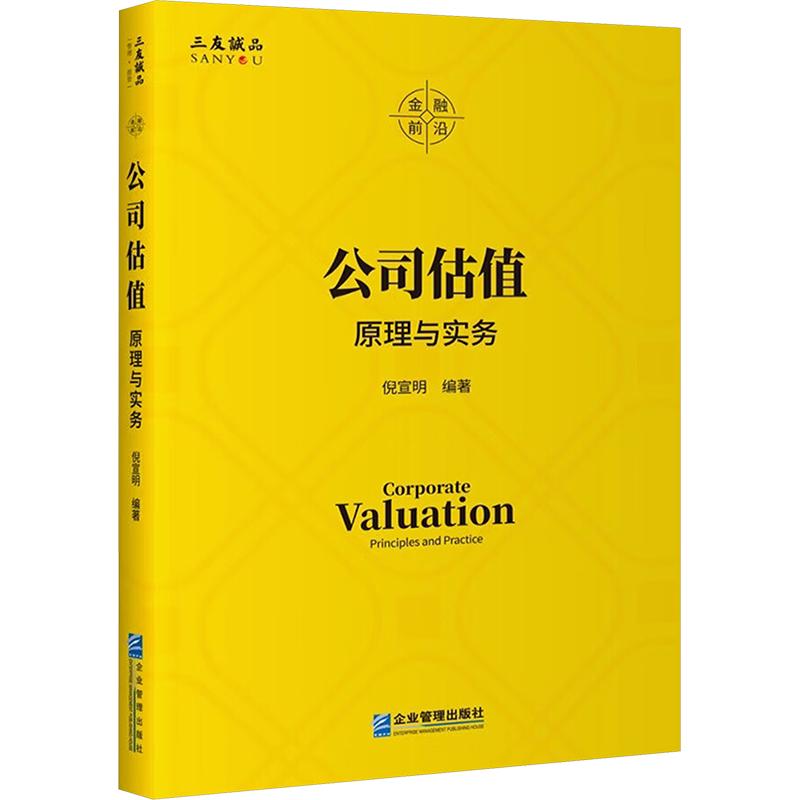
公司估值:原理与实务
- 书名
- 公司估值:原理与实务
- 作者
- 倪宣明 编著
- 出版社
- 企业管理出版社
- 出版时间
- 2026-05-01
- ISBN
- 9787516434611
- 货号
- 1204428547
- 品相
- 全新
- 分类
- 涉及古代·经济
- 书名
- 公司估值:原理与实务
- 作者
- 倪宣明 编著
- 出版社
- 企业管理出版社
- 出版时间
- 2026-05-01
- ISBN
- 9787516434611
- 货号
- 1204428547
- 品相
- 全新
- 分类
- 涉及古代·经济
编辑推荐▼
一书读懂职业经理人与管理。
作者简介▼
倪宣明,北京大学软件与微电子学院经济学副教授,经济学博士,数学博士后,在《中国科学:信息科学》《数学学报》《管理科学学报》、Science China Mathematics、Science China Information Sciences等期刊发表论文60余篇。
目录▼
第一章 总论 1
第一节 估值方法论概述 1
一、估值的方法论基础 1
二、估值的两大方法论体系 4
三、估值的五类方法 5
四、加权平均资本成本法的主流地位 10
第二节 本书的框架 11
一、估值对象的界定 11
二、估值实务的展开 12
第二章 初创期公司的估值 15
第一节 初创期公司的估值逻辑 15
一、初创期公司的基本特征 15
二、现金流成熟度 16
三、方法选择:相对估值法 18
第二节 初创期公司的估值流程 19
一、相对估值法的一般流程 19
二、案例:初创期公司的估值 24
三、创业投资估值法 25
第三节 估值的难点 27
一、估值指标的选择 27
二、成本和费用的测算 28
三、财务费用的复杂性 29
四、研发费用的复杂性 31
五、股权价值的估算 32
第三章 成长期公司的估值 34
第一节 成长期公司的估值逻辑 34
一、成长期公司的基本特征 34
二、现金流成熟度 37
三、方法选择:修正的相对估值法 38
第二节 成长期公司的估值流程 40
一、修正的相对估值法的一般流程 40
二、预测销售收入 41
三、预测净利润 42
四、累加净利润 42
五、校验 43
六、案例:成长期公司的估值 43
第三节 估值的难点 47
一、股权价值估算的挑战 47
二、净利润与现金流的形成 48
三、折旧和摊销的复杂性 50
四、税费的复杂性及测算 51
第四章 高速发展期公司的估值 53
第一节 高速发展期公司的估值逻辑 53
一、高速发展期公司的基本特征 53
二、现金流成熟度 55
三、方法选择:折现现金流法 56
第二节 高速发展期公司的估值流程 58
一、折现现金流法的一般流程 58
二、折现现金流法的要素构成 59
三、预测期结构的确定 61
四、期末终值的确定 64
五、简要评价 65
第三节 股权资本成本的测算 66
一、加权资本成本的构成与测算 66
二、基于资本资产定价模型的测算 67
三、基于套利定价理论的测算 68
四、基于MM第二定理的测算 70
五、基于股利折现模型的测算 71
六、股权资本成本预测的难点 72
第四节 债务资本成本及其他资本成本的测算 73
一、债务资本成本的测算 73
二、资本结构权重的确定 75
第五节 高速发展期现金流的测算 77
一、经营现金流的测算 77
二、资本支出的复杂性 79
第六节 案例:高速发展期公司的估值 81
一、前提假设 81
二、估值步骤 83
第七节 估值的难点 88
一、三步式估值的优势 88
二、股权现金流法的失效 89
三、理论难点:资本结构之谜 90
四、实务难点:时间维度的复杂性 91
第五章 成熟期公司的估值 93
第一节 成熟期公司的估值逻辑 93
一、成熟期公司的基本特征 93
二、现金流成熟度 94
三、方法选择 96
第二节 成熟期公司的估值流程 98
一、股利折现法 98
二、剩余收益法 104
三、资产基础法 107
第六章 公司其他形态下的估值 111
第一节 增资扩股与股权转让估值 111
一、增资扩股 111
二、股权转让 114
三、案例:股权转让与增资扩股 116
四、控制权溢价 120
五、案例:控制权溢价 122
第二节 破产清算 125
一、法定清偿顺序与估值口径 125
二、估值逻辑 127
三、方法选择:清算价值法 128
第七章 常见不同类型公司的估值 133
第一节 轻资产型公司的估值 133
一、基本特征 133
二、方法选择:相对估值法 134
三、案例:相对估值法估值 138
四、简要评价 139
第二节 重资产型公司的估值 140
一、基本特征 140
二、方法选择:账面价值法 141
三、案例:账面价值法估值 145
四、简要评价 147
第三节 制造业公司的估值 147
一、基本特征 147
二、方法选择:托宾Q法 148
三、案例:托宾Q法估值 150
四、简要评价 152
第四节 金融服务公司的估值 152
一、基本特征 152
二、方法选择:超额收益法 154
三、案例:超额收益法估值 157
四、简要评价 159
第五节 大宗商品公司的估值 160
一、基本特征 160
二、方法选择:调整折现现金流法 161
三、案例:调整折现现金流法估值 163
四、简要评价 166
第六节 高科技公司的估值 167
一、基本特征 167
二、方法选择:实物期权估值法 168
三、案例:实物期权法估值 175
四、简要评价 177
第八章 结语 180
附录 公司价值评估的方法论体系解构 183
一、公司价值评估的经济学基础 183
二、公司价值评估的两大体系与五类方法 186
三、绝对估值法的五代估值模型 193
四、估值:科学、哲学抑或艺术 209
主要参考文献 212
文摘▼
本书作为《公司估值:方法论与思想史》的续篇,力求在估值精确程度与可操作性二者之间寻求一种平衡。具体结构安排上,具有以下四个基本特色:第一,以加权平均资本成本法为主线,兼论其他估值方法;第二,以公司的生命周期为分析基础;第三,以逐步成长的单一公司为分析对象;第四,以估值方法的可操作性为前提,将估值实践流程化、步骤化。
本书在《公司估值:方法论与思想史》的基础上,清晰剖析了估值方法选择所需的依据,呈现了所选估值方法实践应用中的流程化与步骤化,并进一步探究该估值方法在实务应用中的重点、难点与不足。