 正版
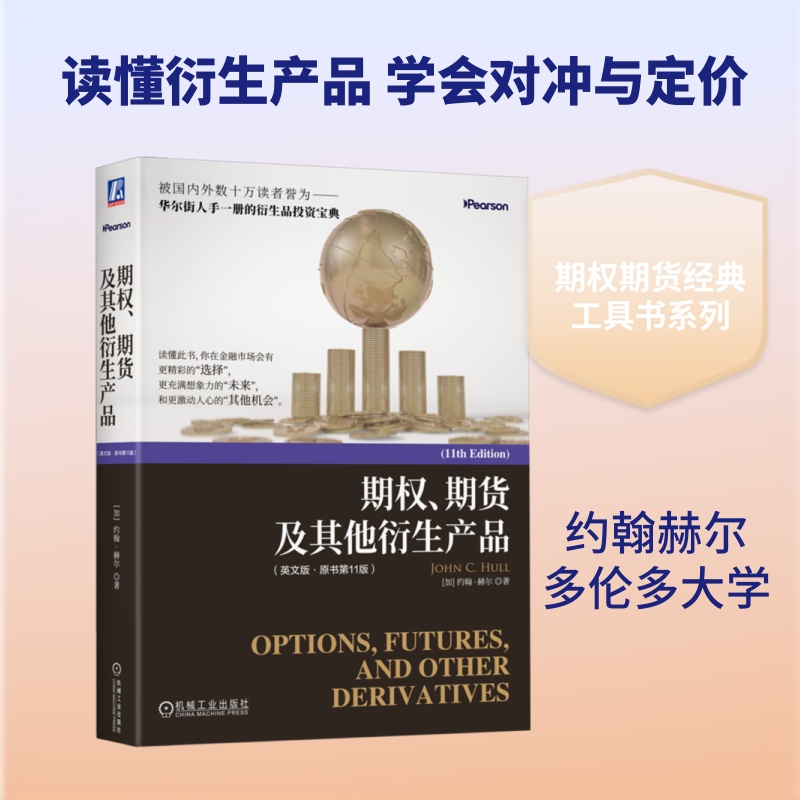
期权、期货及其他衍生产品(英文版·原书第11版)
- 书名
- 期权、期货及其他衍生产品(英文版·原书第11版)
- 作者
- (加)约翰·赫尔(John C.Hull) 著
- 出版社
- 机械工业出版社
- 出版时间
- 2026-06-01
- ISBN
- 9787111810216
- 货号
- 1204428840
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 期权、期货及其他衍生产品(英文版·原书第11版)
- 作者
- (加)约翰·赫尔(John C.Hull) 著
- 出版社
- 机械工业出版社
- 出版时间
- 2026-06-01
- ISBN
- 9787111810216
- 货号
- 1204428840
- 品相
- 全新
- 分类
- 当代·经济
编辑推荐▼
这是一本经常出现在世界各地交易员办公桌上的工具书
这是一本国内外众多名校师生必读的经典教科书
这也是一本让很多理工科学生成功转行并成为金融工程师的指南书
读懂此书,你在金融市场会有更精彩的“选择”,更充满想象力的“未来”,和更激动人心的“其他”机会。
作者简介▼
约翰·赫尔(John Hull),加拿大多伦多大学罗特曼管理学院(Joseph L.Rotman School of Management)教授,Bonharm金融中心主任。他是国际公认的衍生品权威,并在领域有多部著作。Hull教授与Alan White因为在Hull-White利率模型上的工作赢得Nikko-LOR研究竞赛。他是八家学术杂志的联合编辑,曾任北美、日本和欧洲多家金融机构的顾问。、Hull教授所著的两本书《期权、期货和其分衍生品》与《期货与期权市场基本原理》被翻译成多种文字,并在全世界广泛流行。他曾获得多个教学奖,包括多伦多大学享有盛誉的诺斯洛普弗莱奖(Northrop Erye award),并于1999年被国际金融工程师协会评选为年度金融工程师。、除多伦多大学外,Hull博士还曾在约克大学、不列颠哥伦比亚大学、纽约大学、格菲尔德大学、伦敦商学院任教。
目录▼
作者简介
前 言
技术报告
第1章 导论 1
第2章 期货市场与中央交易对手 24
第3章 利用期货的对冲策略 48
第4章 利率 76
第5章 确定远期和期货价格 102
第6章 利率期货 130
第7章 互换 150
第8章 证券化与2007—2008年金融危机 179
第9章 价值调节量 194
第10章 期权市场机制 205
第11章 股票期权的性质 225
第12章 期权交易策略 246
第13章 二叉树 266
第14章 维纳过程和伊藤引理 294
第15章 布莱克-斯科尔斯-默顿模型 316
第16章 雇员股票期权 349
第17章 股指期权与货币期权 362
第18章 期货期权与布莱克模型 379
第19章 希腊值 395
第20章 波动率微笑 429
第21章 基本数值方法 448
第22章 在险价值与预期亏损 492
第23章 估计波动率和相关系数 520
第24章 信用风险 540
第25章 信用衍生产品 565
第26章 奇异期权 592
第27章 再谈模型和数值算法 618
第28章 鞅与测度 648
第29章 利率衍生产品:标准市场模型 666
第30章 凸性、时间与Quanto调整 685
第31章 短期利率均衡模型 697
第32章 短期利率无套利模型 710
第33章 远期利率模型 733
第34章 再谈互换 751
第35章 能源与商品衍生产品 763
第36章 实物期权 780
第37章 衍生产品重大金融损失与借鉴 793
术语表 805
DerivaGem软件 829
世界上的主要期权期货交易所 834
当x≤0时N(x)的取值 835
当x≥0时N(x)的取值 836
文摘▼
本书对于金融衍生产品从业者来说是一本“经典之作”,对于高校学生来说,是一本畅销教材。该书针对当前全球金融市场问题仔细讨论了即将取代LIBO的隔夜参考利率,以及它决定零息利率曲线的方式。作者尽量少用数学知识,并提供了大量业界实例,主要围绕期货市场的运作机制、采用期货的对冲策略、粗糙波动率模型、远期及期货价格的确定、期权市场的运作过程、雇员股票期权的性质、期权交易策略以及信用衍生产品、布莱克-斯科尔斯-默顿模型、希腊值及其运用等进行了介绍。本书既是商学、经济学、金融数学和金融工程专业本科生、研究生和MBA的首选教材,也是立志成为专业金融从业者或成功个人投资者的读者的理想案头工具书!