 正版
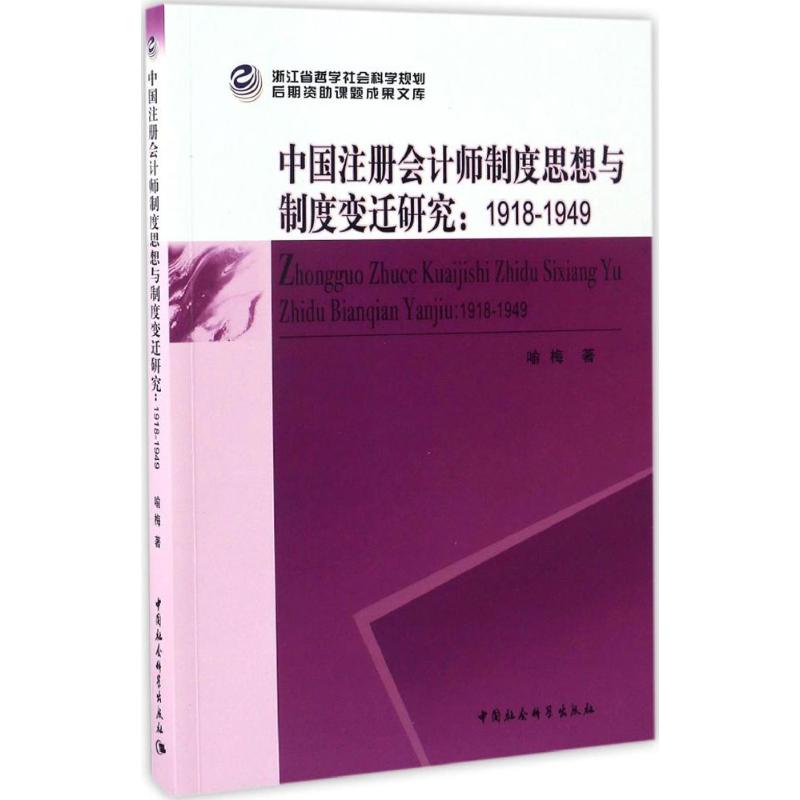
中国注册会计师制度思想与制度变迁研究
- 书名
- 中国注册会计师制度思想与制度变迁研究
- 作者
- 喻梅 著
- 出版社
- 中国社会科学出版社
- 出版时间
- 2016-06-01
- ISBN
- 9787516185186
- 货号
- 1201483856
- 品相
- 全新
- 分类
- 涉及近代·经济
- 书名
- 中国注册会计师制度思想与制度变迁研究
- 作者
- 喻梅 著
- 出版社
- 中国社会科学出版社
- 出版时间
- 2016-06-01
- ISBN
- 9787516185186
- 货号
- 1201483856
- 品相
- 全新
- 分类
- 涉及近代·经济
编辑推荐▼
《中国注册会计师制度思想与制度变迁研究(1918-1949)》以1918-1949年为时间界定,研究了这一时期中国注册会计师制度思想及制度变迁,以中国注册会计师制度思想的来源、引进、思想流的初步形成、注册会计师制度的初步确立,以及制度思想的演进为线索,系统整理了20世纪上半叶中国注册会计师制度思想的产生和发展过程,并对这一制度的特点和外部性展开分析。从经济思想史研究领域考察,这项研究是一种新的角度,即从社会中介组织制度思想的发展演变来反映经济思想某一方面的发展状况,进而揭示经济思想与经济社会发展的内在联系。经济思想史是一个开放的结构,应该可以从多角度、多侧面、多层次进行考察、观照、研究,如此才能构筑起宏大的学术和学科框架。
作者简介▼
喻梅,女,1981年生于甘肃兰州,2011年获上海财经大学经济思想史博士学位,2009年获国家留学基金委员会资助赴英国杜伦大学访学(2009.10-2010.10)。研究方向为近代中国会计、审计思想史。现为浙江科技学院经济与管理学院讲师,主持和参与了省部级课题2项,在《甘肃社会科学》、《商业经济与管理》、《中国注册会计师》等中文核心期刊发表学术论文9篇,2篇论文曾获中国经济思想史学会很好科研成果二等奖。
目录▼
第一章导论
第一节重要概念的界定
一研究对象的界定
二研究时间的界定
第二节选题意义
一理论意义
二实践意义
第三节中外文献研究现状
一从会计审计史角度进行的研究
二从自由职业者视角的研究
三从国家与社会的关系角度
四中外会计师制度比较
五职业道德研究
第四节研究的思路、内容与创新点
一研究思路与方法
二研究内容
三研究目标与创新点
第二章中国注册会计师制度思想来源和发展
第一节中国建立注册会计师制度的思想来源
一注册会计师制度思想产生的历史条件
二中国注册会计师制度思想的来源分析
三中国缺乏本土注册会计师制度思想的原因分析
第二节最早提出建立注册会计师制度思想的评析
一英美日注册会计师制度思想的引进
二英美日注册会计师制度思想的中国化
第三节注册会计师制度思想流的初步形成
一建立注册会计师制度的必要性探讨
二推行注册会计师制度的主张
三中国建立注册会计师制度思想演进的特点评析
第三章注册会计师制度中监管思想和职业化思想的互动分析
第一节理论分析框架
一国家与社会的共生动态关系
二制度变迁理论
第二节监管思想和职业化思想互动的起步期(1918-1927)
一政府监管思想的萌发
二注册会计师职业化思想的产生
第三节监管思想和职业化思想互动的深化发展期(1927-1945)
一政府监管思想的发展
二注册会计师职业化思想的深化
第四节监管思想和职业化思想互动的衰退期(1945-1949)
一政府监管思想的成熟
二注册会计师职业化思想的抑制
第五节注册会计师制度变迁的理论分析
一注册会计师制度变迁的特点
二注册会计师行业管理模式的变迁
三注册会计师职业化过程的特点
第四章中国注册会计师制度的正外部性分析
第一节注册会计师制度推进企业会计制度现代化
一改良和改革企业会计制度的思想
二通货膨胀下的记账思想
第二节注册会计师制度促进经济法规发展
一对所得税法的异议
二对公司法中监察人制度的评议
第三节注册会计师制度推广西方会计理论和会计教育
一会计出版物的逐年增加
二各种层次会计教育的举办
第五章20世纪上半期中国注册会计师制度思想的总考察
第一节注册会计师制度思想演进的特点
一注册会计师制度思想的借鉴性和发展性
二政府监管思想与注册会计师职业化思想的互动性
三注册会计师制度思想相对于执行层面的超前性
第二节历史经验的现实启示
一政府和注册会计师职业团体关系的调整
二中国注册会计师制度改革的可能方向
附录
附录A会计师暂行章程(北洋政府农商部1918年9月7日公布)
附录B会计师暂行章程(北洋政府农商部1923年5月3日修订公布)
附录C会计师注册章程(国民政府财政部1927年8月22日颁发)
附录D会计师章程(国民政府工商部制定1929年3月25日颁布实施)
附录E会计师条例(国民政府立法院制定1930年1月25日颁布)
附录F会计师条例(国民政府实业部修订并于1935年5月4日颁布)
附录G会计师法(国民政府1945年6月30日公布)
参考文献
后记
文摘▼
喻梅著的《中国注册会计师制度思想与制度变迁研究:1918-1949》利用国家与社会动态共生分析框架对近代中国注册会计师及其职业团体与政府的互动格局进行了分期研究。通过实证研究两者的互动关系,分析互动知名品牌力量的变化,引申出制度创新主体的动态演化,将研究从行业微观管理拓展到制度变迁模式的演进分析。即当注册会计师知名品牌互动时,制度发展模式呈现出强制性变迁对诱致性变迁正向交替模式;当注册会计师就行业事务表达观点及施行管理的权力与政府势均力敌时,制度演进呈现出强制性变迁对诱致性变迁的逆行交替模式;当政府接近知名品牌互动时,制度变迁模式演化为强制性变迁模式。很后总结了该制度思想演进的特点及其对当代中国注册会计师制度改革的启示。