 正版
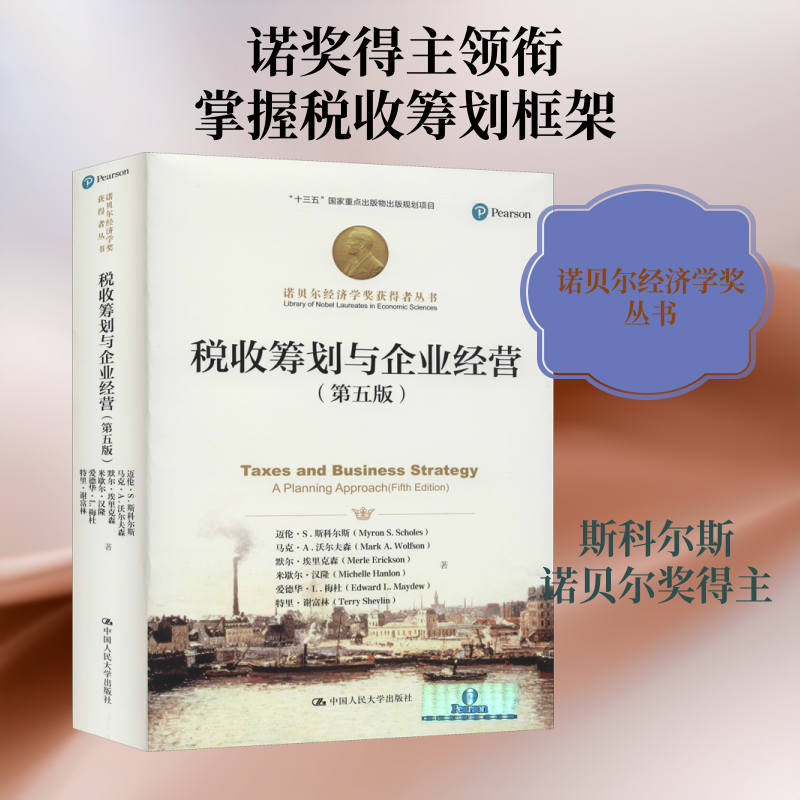
税收筹划与企业经营(第5版)/诺贝尔经济学奖获得者丛书;十三五国家重点出版物出版规划项目
- 书名
- 税收筹划与企业经营(第5版)/诺贝尔经济学奖获得者丛书;十三五国家重点出版物出版规划项目
- 作者
- (美)迈伦·S.斯科尔斯(Myron S.Scholes) 等 著 张云华,缪慧星 等 译
- 出版社
- 中国人民大学出版社
- 出版时间
- 2020-01-01
- ISBN
- 9787300267678
- 货号
- 1202004203
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 税收筹划与企业经营(第5版)/诺贝尔经济学奖获得者丛书;十三五国家重点出版物出版规划项目
- 作者
- (美)迈伦·S.斯科尔斯(Myron S.Scholes) 等 著 张云华,缪慧星 等 译
- 出版社
- 中国人民大学出版社
- 出版时间
- 2020-01-01
- ISBN
- 9787300267678
- 货号
- 1202004203
- 品相
- 全新
- 分类
- 当代·经济
目录▼
第1章税收策略概论1
1.1本书的主题2
1.2为什么税收规则影响税前收益率和投资决策5
1.3本书涉及的主题9
1.4本书的阅读对象11
第2章税收筹划的基本原理17
2.1收入税筹划的类型19
2.2对纳税人行为的约束24
2.3立法程序和税务信息的来源28
第3章可供选择储蓄工具的收益38
3.1跨期不变的税率39
3.2税率随时间变化50
3.3更多关于养老金计划的内容52
第4章选择最优的组织形式60
4.1生产商品和提供劳务的组织形式62
4.2直通和非直通组织形式税后收益的计算68
4.3初创企业:决策因素、期望值和观测数据71
4.4税收规则变化引起的组织形式选择偏好的变化74
4.5生产经营活动的其他组织形式85
第5章隐性税收和税收顾客、套利、限制和摩擦94
5.1税收优惠状况和隐性税收96
5.2隐性税率、显性税率和总税率102
5.3风险差异调整的重要性104
5.4税收顾客107
5.5隐性税收和公司税收负担111
5.6税收套利113
5.7组织形式套利113
5.8基于税收顾客的套利121
第6章税收筹划的非税成本130
6.1对称不确定性、累进税率和风险承担132
6.2考虑风险共享和隐藏行为因素的税收筹划137
6.3考虑隐?信息的税收筹划143
6.4税收筹划与组织设计144
6.5所得税税基的计算和财务会计结果在税收筹划中的重要性146
第7章边际税率和动态税收筹划的重要性184
7.1边际税率:定义问题186
7.2低边际税率企业的税收筹划197
7.3税收筹划的适应性199
7.4税收筹划的可逆性202
7.5应对税收状况不利变化的能力203
7.6当纳税人的边际税率为策略依赖型时的税收筹划207
第8章报酬筹划211
8.1工资与递延报酬212
8.2工资与附加福利217
8.3现金红利计划220
8.4基于股票的报酬项目221
第9章养老金和退休筹划272
9.1养老金计划的类型273
9.2工资与养老金报酬的比较276
9.3递延报酬与养老金279
9.4“股票与债券”之谜281
9.5维持超额缴款的养老金计划是否有利284
9.6资助退休人员的健康福利288
9.7雇员股权计划292
第10章跨国公司的税收筹划:导论和投资决策299
10.1跨国公司税收的概述301
10.2税收如何影响投资的地点和结构315
10.3利润汇回或再投资的决策321
第11章跨国公司的税收筹划:外国税收抵免限额和收入转移328
11.1外国税收抵免限额和动因328
11.2跨税收管辖区转移收入337
11.3鼓励出口和/或国内生产的尝试341
11.4外国投资者的美国税收待遇342
第12章股份公司:成立、经营、资本结构和清算345
12.1股份公司的成立347
12.2公司经营的税收制度349
12.3公司资本构成中举债经营产生的潜在税收利益354
12.4负债―权益的组合证券358
12.5分配和股票回购的税收制度365
12.6利用分配和股票回购的税收规则进行税收筹划372
12.7清算的税收处理372
第13章兼并、收购和剥离的导论376
13.1问题概述377
13.2兼并、收购和剥离中的主要税收问题379
13.3兼并、收购和剥离中的非税问题382
13.4收购一家独立C公司的五种基本方法383
13.5剥离子公司或部门的四种方法384
13.6在197款下可进行税收扣除的商誉和其他无形资产386
第14章独立C公司的应税收购388
14.1各种公司收购形式的税收影响389
14.2应税收购结构之间的比较399
14.3与收购方式和定价有关的实际问题406
第15章S公司的应税收购412
15.1S公司应税收购形式的纳税影响413
15.2S公司和C公司出售的比较429
第16章独立C公司的免税收购438
16.1免税重组的基本形式439
16.2368款“A”类重组:法定合并441
16.3368款“B”类重组:以股换股收购447
16.4368款“C”类重组:以股票换资产收购449
16.5351款下的免税重组451
16.6对目标公司税收属性的限制455
16.7量化独立C公司应税收购和免税收购的定价差异460
16.8独立C公司应税收购和免税收购比较467
第17章剥离税收筹划472
17.1子公司出售473
17.2免税剥离方法493
第18章遗产和赠与税筹划499
18.1遗产和赠与税制度的基本原理502
18.2遗产和赠与税筹划策略508
18.3货币化升值资产而不产生税收:案例研究514
18.4慈善性赠与的税收补贴518
18.5现在赠与和临终遗赠的权衡模型519
词汇表524
文摘▼
本书由1997年诺贝尔经济学奖得主、布莱克-斯科尔斯期权定价模型的共同创始人迈伦·S.斯科尔斯(Myron S.Scholes)领衔,由五位资深的会计学、税收学教授和业内具有丰富会计及税收咨询工作的教授撰写。
全书将税收法律、公司财务和微观经济学基本原理相融合,构建一个基本理论框架体系,旨在让读者能系统理解产生税收筹划机会的决策环境,以及如何将税收筹划的基本方略嵌入企业决策蓝图中。全书共18章,内容涉及公司合并与收购、国际扩张、投资战略、税收套利、雇员股票期权以及遗产筹划等内容,首开税收筹划量化决策之先河,将税收筹划置于动态经济政策环境下。理论与实务并重,体例新颖,案例丰富,应用性强。全书从基本税收原理的阐述到实践领域的应用,都赋予税收筹划一种实践演练和管理理念的双重身份。
本书适合工商管理硕士、本科生、会计或财务专业的硕士生以及博士生使用,同时也适合那些准备从事(或者已经从事)投资银行、公司财务、策略顾问、货币管理或风险投资等方面职业的人士使用。虽然高层管理人员、企业家和金融专业人员通常并不致力于成为税收专家,但是,如果他们能够完整理解产生税收筹划机会的决策环境、如何将税收策略并入更大范围的公司决策蓝图中、交易结构的变化可能对税后现金流产生的巨大影响等问题并能寻求解决路径,确实能给其自身带来竞争上的优势。所以,给商科和财会专业的学生讲授这门课程,会使他们比那些较少或者根本不了解税收策略的学生更具有竞争优势。