 正版
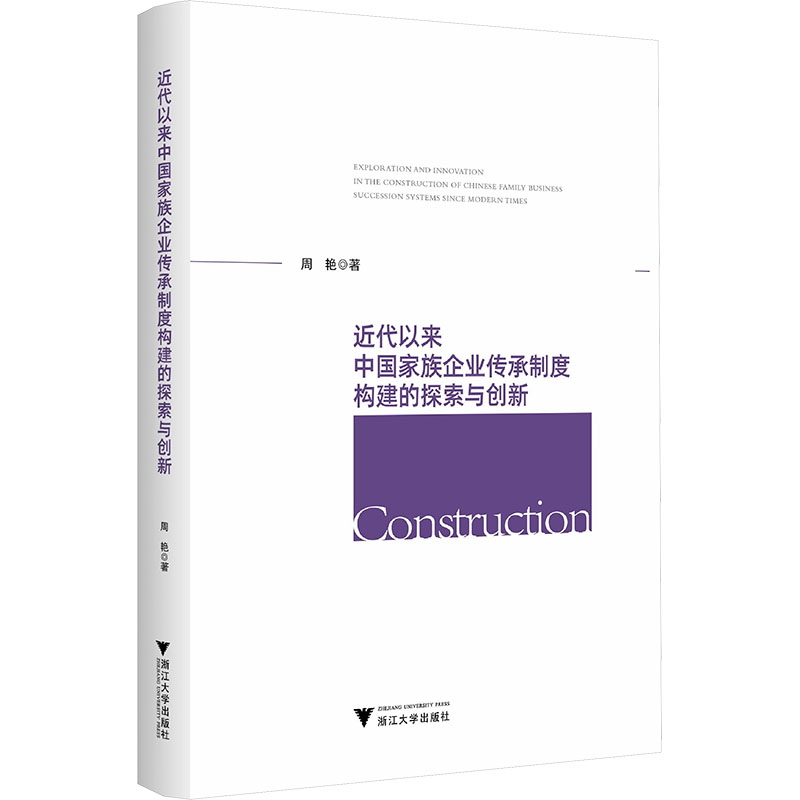
近代以来中国家族企业传承制度构建的探索与创新
- 书名
- 近代以来中国家族企业传承制度构建的探索与创新
- 作者
- 周艳 著
- 出版社
- 浙江大学出版社
- 出版时间
- 2026-06-01
- ISBN
- 9787308276245
- 货号
- 1204645080
- 品相
- 全新
- 分类
- 涉及近代·经济
- 书名
- 近代以来中国家族企业传承制度构建的探索与创新
- 作者
- 周艳 著
- 出版社
- 浙江大学出版社
- 出版时间
- 2026-06-01
- ISBN
- 9787308276245
- 货号
- 1204645080
- 品相
- 全新
- 分类
- 涉及近代·经济
作者简介▼
周艳,经济学博士,硕士生导师,注册会计师。主要研究领域为公司财务与金融风险管理、民营经济发展等。主持完成国家社会科学基金一般项目1项、主持完成浙江省软科学重点项目1项、主持完成嘉兴市社会科学重点项目1项、一般项目2项;以第一作者或通讯作者在《管理世界》《财经研究》、Management Decision等CSSCI(SSCI)及以上期刊发表论文10余篇。
目录▼
第一章 绪论
第一节 研究背景与研究意义
第二节 相关概念的界定
第三节 研究思路与研究方法
第四节 研究内容与研究框架
第五节 研究创新与不足
第二章 文献综述与理论框架构建
第一节 家族企业代际传承制度思想的文献综述
第二节 近代以来中国家族企业传承制度思想体系化的理论分析
第三节 近代以来中国家族企业传承制度思想的历史解读
第四节 近代以来中国家族企业传承制度思想的理论框架
第三章 近代以来中国家族文化的现代化历程
第一节 家庭、家族与宗法制度
第二节 宗法制思想的现代化转型(1840—1949年)
第三节 改革开放前后宗法制思想的现代化演变
第四节 本章小结与历史启示
第四章 近代中国家族企业“子承父业”权威治理思想
第一节 当前家族企业“控制权之争”的研究困惑
第二节 近代中国家族企业控制权配置思想的渊源
第三节 中国传统文化与控制权配置思想的本质
第四节 家族企业代际传承与控制权配置思想体系
第五节 本章小结与历史启示
第五章 近代中国家族企业的控制权配置及其传承演化趋势
第一节 样本企业选择及其控制权配置的基本状况
第二节 大生、启新的“控制权之争”与家族传承演变趋势
第三节 恒丰、大隆、南洋的“控制权之争”与家族传承演变趋势
第四节 荣氏、刘鸿生企业的“控制权之争”与家族传承演变趋势
第五节 本章小结与历史启示
第六章 近代中国家族企业代际传承与“泛家族化”股权融资思想
第一节 家族企业代际传承与股权融资的现有研究
第二节 近代中国“泛家族化”股权融资思想渊源
第三节 家族企业代际传承与“泛家族化”股权融资思想体系
第四节 近代中国“泛家族化”股权融资制度设计
第五节 本章小结与历史启示
第七章 近代中国家族企业代际传承与债务重组思想
第一节 家族企业代际传承与债务重组的现有研究
第二节 债务重组思想的渊源——破产免责思想的传播与应用
第三节 家族企业债务重组制度设计
第四节 家族企业债务重组制度思想的演进
第五节 本章小结与历史启示
第八章 中国家族企业控制权结构与企业家精神配置(1978年至今)
第一节 家族企业控制权结构与企业家精神配置研究现状
第二节 理论基础与研究假设
第三节 研究设计与实证结果
第四节 本章小结与历史启示
第九章 中国家族企业隐性知识传承思想与家族持续控制(1978年至今)
第一节 家族意欲放手企业代际控制权的困惑
第二节 家族企业隐性知识传承思想的渊源
第三节 家族企业隐性知识传承思想体系
第四节 家族企业隐性知识传承制度设计
第五节 本章小结与历史启示
第十章 中国家族企业代际传承与“义利统一”股权融资思想(1978年至今)
第一节 改革开放后中国“义利统一”股权融资思想渊源
第二节 家族企业代际传承与“义利统一”股权融资思想体系
第三节 家族企业“义利统一”的股权融资制度设计(1978年至今)
第四节 本章小结与历史启示
第十一章 中国家族企业代际传承与“亲亲相隐”债务重组思想(1978年至今)
第一节 “亲亲相隐”债务重组思想渊源
第二节 家族企业代际传承与“亲亲相隐”债务重组思想体系
第三节 家族企业债务重组制度设计
第四节 本章小结与历史启示
第十二章 历史总结与现实思考
第一节 主要研究结论
第二节 现实思考
主要参考文献
文摘▼
本书为国家社科基金项目结题成果。在当前我国第一代创业家建立的家族企业正面临紧迫的代际传承背景下,本书以近代以来中国家族企业传承制度构建为研究对象,在系统梳理近代以来家族企业代际传承制度思想的渊源、理论体系及制度设计的基础上,首次对家族企业传承过程中公司治理的层次、地位和制度分类进行了明确界定,进而将这种界定应用于近代以来中国家族企业代际传承制度思想研究,从而建构起近代以来中国家族企业传承制度思想的理论分析构架。