 正版
当代·经济
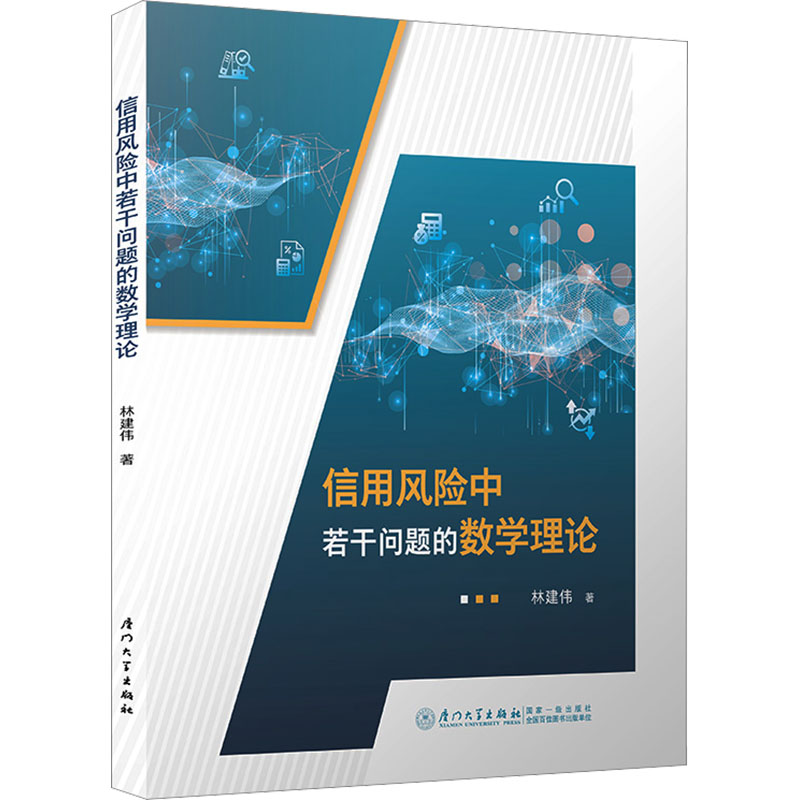
信用风险中若干问题的数学理论
正版保障多仓发货48小时内发货2-3天送达可开发票
¥54.83
定价 ¥89.00
6.2折
立省 ¥34.17
现货库存 11 件
全新
商品参数
- 书名
- 信用风险中若干问题的数学理论
- 作者
- 林建伟 著
- 出版社
- 厦门大学出版社
- 出版时间
- 2026-09-01
- ISBN
- 9787577600314
- 货号
- 1204661934
- 品相
- 全新
- 分类
- 当代·经济
商品参数
- 书名
- 信用风险中若干问题的数学理论
- 作者
- 林建伟 著
- 出版社
- 厦门大学出版社
- 出版时间
- 2026-09-01
- ISBN
- 9787577600314
- 货号
- 1204661934
- 品相
- 全新
- 分类
- 当代·经济
作者简介▼
林建伟
教授,博士,硕士生导师,研究方向为偏微分方程与金融数学,主持国家自然科学基金项目1项、福建省自然科学基金项目4项、福建省社会科学规划项目1项、福建省高等教育改革与研究项目1项。
目录▼
第一章引言
1.1具有违约观察期公司债券的定价问题研究
1.2组合信用风险的传染性问题研究
第二章具有有限违约观察期和无限到期日公司债券的定价
2.1基本假定
2.2纳什均衡分配
2.3股票与公司债券定价模型(给定违约边界$V_B$)
2.4股票定价模型(自由边界条件下)
2.5股票与公司债券定价公式和最佳违约边界$V_B^*$
2.6清算概率、最优杠杆比例和信用利差
2.7数值计算
第三章具有有限违约观察期和有限到期日公司债券的定价
3.1模型基本假定
3.2公司总价值的定价模型
3.3纳什均衡分配
3.4股票定价模型
3.5公司债券定价模型
3.6具有违约观察期公司债券定价的计算过程
3.7违约观察期公司债券定价问题的化简
……
文摘▼
本书是研究运用数学理论分析信用风险的专著。本书主要探讨了两个重要问题:具有违约观察期公司债券的定价问题和组合信用风险的传染性问题。具体研究方法包括:运用结构化和偏微分方程理论和方法,研究具有违约观察期公司债券系列问题的定价;运用约化法和随机分析的理论和方法,研究组合信用风险中相关的传染性问题。本书条理清晰、论述严谨,案例丰富,可作为金融数学专业和金融管理等领域的参考用书,也可供相关领域的研究人员参考。