 正版
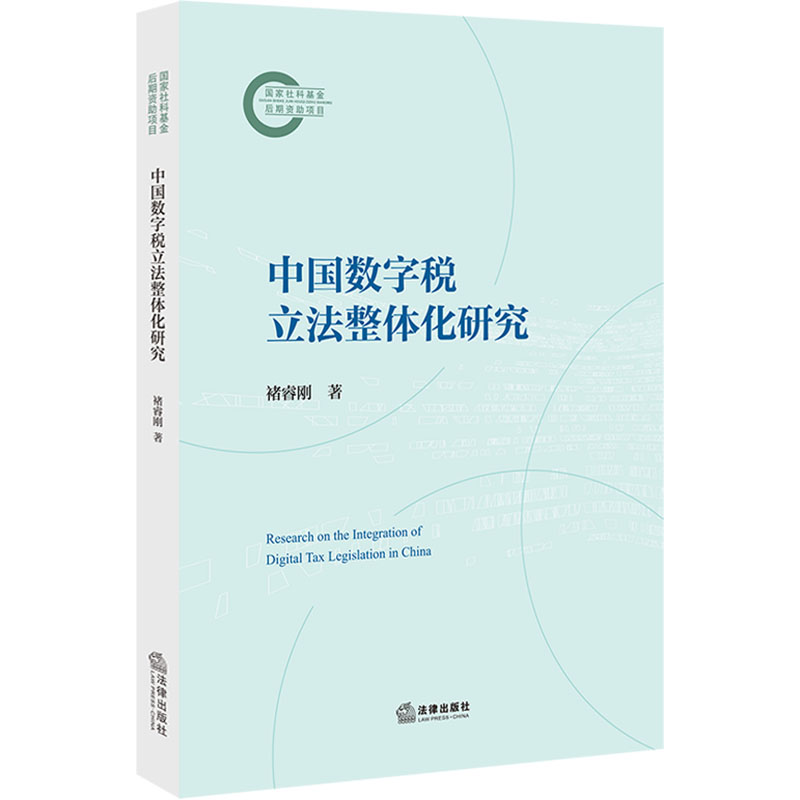
中国数字税立法整体化研究
- 书名
- 中国数字税立法整体化研究
- 作者
- 褚睿刚 著
- 出版社
- 法律出版社
- 出版时间
- 2026-05-01
- ISBN
- 9787524412014
- 货号
- 1204666358
- 品相
- 全新
- 分类
- 当代·法律
- 书名
- 中国数字税立法整体化研究
- 作者
- 褚睿刚 著
- 出版社
- 法律出版社
- 出版时间
- 2026-05-01
- ISBN
- 9787524412014
- 货号
- 1204666358
- 品相
- 全新
- 分类
- 当代·法律
作者简介▼
褚睿刚,1990年7月生,山东枣庄人,首都经济贸易大学法学院副教授,法学博士,硕士生导师,入选中国知网“2025全国高被引学者TOP1%”,研究方向为经济法、财税法、数据法。主持国家社科基金1项,司法部、中国法学会等省部级课题4项,校级教改与思政课题2项,出版著作2部。在《法学》《现代法学》《法律科学》《税务研究》《江西财经大学学报》等期刊发表文章30余篇,被人大复印资料全文转载2篇,博士论文获得“福建省优秀博士论文”,厅局级单位采纳研究报告1项,荣获第三十三届全国副省级城市法治论坛优秀论文二等奖、中国国际经济学研究会青年优秀论文二等奖等奖项。
目录▼
前言 数字税立法论的格局拓宽与范式转型
一、数字税立法论的时代使命
(一)数字经济有序发展的税收法治保障
(二)国际税收规则变革的中国参与
(三)数字法学新兴学科的理论拓补
二、“问题导向”的整体化研究范式
(一)以“数字经济课税问题”为中心的整体化思考
(二)“整体化”的多面向呈现
三、研究框架、核心内容与研究方法
(一)本研究的主要框架
(二)本研究的主要内容
(三)主要研究方法
第一章 数字税立法的实践回应:数字经济税收法律治理面临挑战
一、数字经济与税收法律治理的概念范畴
(一)观察数字经济:以概念的演进为轴线
(二)税收法律治理的内涵:基于全球视野的分析
二、数字经济给全球税收治理带来法律挑战
(一)数字经济的新型商业模式
(二)数字经济新特征及其税收治理挑战
第二章 中国数字税立法的理论支撑
一、数字税的概念范畴、规范形式与整体思路
(一)拨开“数字税”概念混乱的迷雾
(二)数字税立法的规范呈现:软法与硬法兼容并举
(三)数字税立法的整体思路:立法目的→立法原则→税制设计
二、数字税立法目的的多维呈现
(一)平衡数字市场竞争自由与国家课税权干预
(二)国内税制优化与国际征税权划分规则重构
(三)数据主权保障与国际规则制定话语权争夺
三、数字税立法原则的体系构造
(一)数字税政策原则的国际标准
(二)原则确立中的法理要素融入:政策原则→立法原则
(三)中国数字税立法原则的学理呈现与实践演化
第三章 中国数字税的方案设计:传统税调适与专门税创设二元并立
一、全球数字税立法方案的二元分立
(一)数字税立法方案的学理辩争
(二)传统税调适方案的有益探索:以OECD“双支柱”为代表
(三)专门税立法创设的立法实践:以欧盟“数字服务税”为例
二、欧美在二元方案之间的立法之争
(一)欧盟数字服务税方案的异化:过渡措施走向单边措施
(二)美国对数字服务税方案的反制
(三)欧美数字服务税立法之争祛魅
三、中国数字税立法方案的体系设计
(一)全球数字税立法“热浪”的冷思考
(二)传统税调适与专门税创设的并举
(三)税制设计的核心框架与立法要点
第四章 传统税调适路径之一:“双支柱”下企业所得税法的因应之策
一、数字经济对企业所得税制的挑战:国际法与国内法的双维考量
(一)数字经济对税收管辖权划分规则的挑战
(二)数字经济对企业所得税定性规则的挑战
(三)企业所得税法反避税规则所面临的挑战
二、企业所得税法顺应数字经济的三种立场与方案
(一)保守立场与传统所得税制优化方案
(二)激进立场与开征专门数字税的方案
(三)折中立场与OECD的“双支柱”方案
三、企业所得税立法完善的中国选择
(一)战略定位:以多边协调方式积极参与规则制定
(二)对外策略:“双支柱”改革方案的中国立场与方案
(三)国内举措:传统企业所得税制框架的制度进阶
第五章 传统税调适路径之二:数字经济增值税法的中国应对
一、数字经济下增值税法再审视:税理、税制与挑战
(一)数字经济新形势下增值税法的运行生态
(二)数字经济加剧增值税BEPS的病灶廓清
(三)数字经济给增值税税制带来的具体挑战
二、他山之石:数字经济增值税法应对的域外经验
(一)OECD增值税改革建议:以《国际VAT/GST指南》为模板
(二)欧盟增值税的改革方案:以MOSS机制为核心
(三)美国销售税的应对举措:以SSUTA机制为核心
三、中国应对数字经济增值税挑战的立法举措
(一)跨境增值税税收管辖权规则的完善
(二)境内增值税目的地课税原则的落实
(三)增值税各税收构成要素的完善建议
(四)应对数字经济增值税挑战的征管配套
第六章 专门税立法路径:数据税的正当性证成与制度构造
一、数据税立法方案的提出
二、整体视野下数据税立法创设的正当性证成
(一)专门税立法创设的全球立场转变
(二)直接对数据课税契合税制演变规律
(三)以“中国模板”提升规则制定话语权
三、微观视角下正当性的再检校:比较与选择
(一)优与劣:数据税与其他数字税方案的比较
(二)是或非:数据税方案与其他方案的逻辑关系
四、数据税税制构建的方向指引与理论前置
(一)方向指引:数据税的立法目的与立法原则
(二)何以正当:确立公共集合数据国家所有权
(三)属性界定:对数据资源使用课征的资源税
五、数据税的税制设计与税际协同
(一)确立“用户创造价值”市场地管辖权
(二)数据税收入与支出两端的税制设计
(三)领域法视阈下数字相关税的税际协同
……
文摘▼
本书以国际税收规则变革与“建设数字中国”战略为背景,以新一轮税制改革、税收法治建设和健全完善数字经济治理体系为依托,以法理论证为支撑,以数字税立法为研究对象,遵循以“数字经济课税问题”为导向的整体化研究范式,以“实践回应→法理论证→方案设计(制度总论)→税制构建(制度分论)→配套机制”为主线,兼具全球视野与中国诉求、法理供给与制度设计、各税方案与税际协同、核心内容与配套措施,逐层推进研究进程。核心思路为:提出“传统税收调适(当前优化传统税制)与专门税立法(未来开征数据税)并立”的基本立场,遵循“立法目的→立法原则→税制设计”的立法思路,构建中国应对数字经济税收法律治理挑战的数字税立法整体化方案。